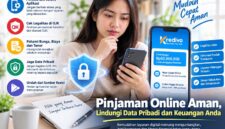


LIFESTYLE,JS- Di tengah perkembangan layanan keuangan digital, masyarakat semakin mudah mengakses berbagai produk pembiayaan melalui ponsel. Hanya dengan beberapa langkah, seseorang dapat mengajukan pinjaman tanpa harus mendatangi kantor layanan keuangan secara langsung.
Kemudahan tersebut memang membantu ketika seseorang membutuhkan dana untuk kebutuhan tertentu. Namun, masyarakat juga perlu memahami risiko yang muncul ketika memilih layanan pinjaman online secara sembarangan.
Masalahnya bukan hanya soal bunga atau biaya layanan. Keamanan data pribadi juga menjadi perhatian penting karena proses pengajuan pinjaman biasanya membutuhkan sejumlah informasi pengguna.
Data seperti identitas diri, nomor telepon, informasi rekening, hingga informasi lain yang berkaitan dengan transaksi keuangan memiliki nilai penting. Karena itu, pengguna perlu memastikan bahwa perusahaan yang mengelola data tersebut memiliki legalitas dan sistem perlindungan yang memadai.
Kesalahan memilih aplikasi pinjaman online dapat menimbulkan masalah yang jauh lebih besar. Pengguna bukan hanya menghadapi persoalan finansial, tetapi juga berpotensi menghadapi penyalahgunaan informasi pribadi.
Jangan Abaikan Izin Akses di Ponsel
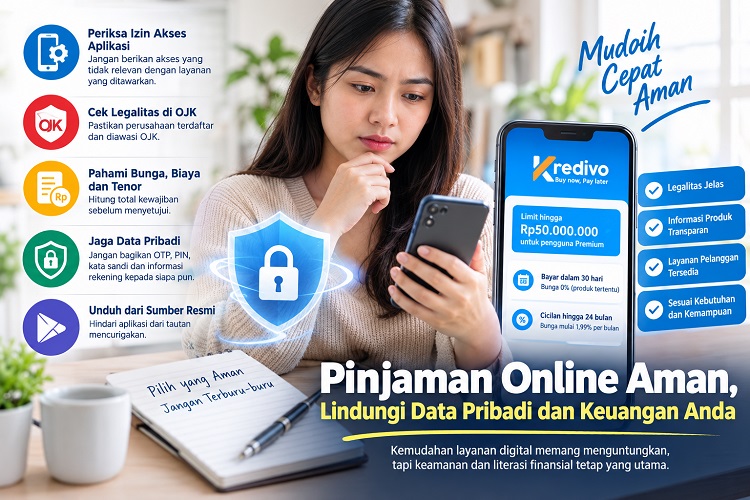
Salah satu langkah sederhana yang dapat dilakukan pengguna yaitu memeriksa izin akses ketika memasang aplikasi.
Setiap aplikasi membutuhkan izin tertentu agar dapat menjalankan fungsi yang tersedia. Namun, pengguna perlu mempertanyakan apabila sebuah aplikasi meminta akses yang tidak memiliki hubungan dengan layanan yang mereka tawarkan.
Permintaan terhadap daftar kontak, galeri foto, dokumen pribadi, atau informasi lain yang tidak berkaitan langsung dengan kebutuhan layanan patut mendapat perhatian.
Karena itu, jangan langsung menyetujui seluruh permintaan akses hanya agar proses pengajuan berjalan lebih cepat.
Pengguna dapat membaca kembali setiap izin yang muncul pada layar ponsel. Jika permintaan tersebut terasa berlebihan, pengguna sebaiknya menghentikan proses dan mencari informasi lebih lanjut mengenai perusahaan yang mengelola aplikasi tersebut.
Langkah kecil ini dapat membantu pengguna menjaga personal data protection sejak awal.
Legalitas OJK Menjadi Hal Penting
Selain memeriksa izin aplikasi, masyarakat juga perlu mengecek status legalitas perusahaan.
Otoritas Jasa Keuangan atau OJK memiliki peran dalam mengawasi penyelenggara layanan pendanaan atau pinjaman online yang memenuhi ketentuan berlaku. Karena itu, masyarakat sebaiknya tidak hanya melihat iklan, jumlah limit, atau janji pencairan cepat ketika memilih sebuah layanan.
Periksa terlebih dahulu nama perusahaan dan status izinnya melalui kanal resmi OJK.
Langkah tersebut penting karena tampilan sebuah aplikasi tidak otomatis menunjukkan bahwa perusahaan tersebut legal. Sebuah platform dapat memiliki tampilan profesional, menawarkan proses cepat, dan menggunakan strategi promosi yang menarik, tetapi pengguna tetap harus memeriksa legalitasnya.
Dengan kata lain, jangan menjadikan kecepatan pencairan sebagai satu-satunya pertimbangan ketika memilih layanan online loan.
Pinjaman Cepat Bukan Berarti Selalu Aman
Tawaran pinjaman dengan proses sangat cepat sering menarik perhatian masyarakat. Apalagi ketika seseorang sedang menghadapi kebutuhan mendesak.
Namun, pengguna perlu berhati-hati terhadap promosi yang hanya menonjolkan pencairan dana tanpa menjelaskan biaya, bunga, tenor, serta ketentuan pembayaran secara jelas.
Sebelum mengajukan pinjaman, baca seluruh informasi produk. Perhatikan pula jumlah dana yang harus dikembalikan dan jadwal pembayarannya.
Pengguna juga perlu memastikan identitas perusahaan terlihat jelas. Informasi seperti nama perusahaan, alamat, layanan pelanggan, serta mekanisme pengaduan seharusnya tersedia secara transparan.
Jika sebuah platform menyembunyikan informasi penting tersebut, pengguna memiliki alasan kuat untuk mempertimbangkan kembali pengajuan.
Perhatikan Transparansi Bunga dan Biaya
Persoalan lain yang tidak boleh pengguna abaikan yaitu struktur biaya.
Jangan hanya melihat nominal dana yang masuk ke rekening. Hitung pula seluruh kewajiban pembayaran hingga pinjaman selesai.
Informasi mengenai bunga, biaya administrasi, denda, tenor, dan ketentuan lainnya perlu pengguna pahami sebelum menyetujui perjanjian.
Dengan cara tersebut, pengguna dapat menghitung kemampuan pembayaran secara realistis.
Selain itu, membaca syarat dan ketentuan juga membantu pengguna memahami hak serta kewajibannya. Jangan sampai seseorang menyetujui perjanjian hanya karena ingin mendapatkan dana secepat mungkin.
Data Kontak Tidak Boleh Menjadi Alat Intimidasi
Keamanan data menjadi semakin penting karena nomor telepon dan informasi kontak memiliki hubungan langsung dengan kehidupan pribadi seseorang.
Masyarakat tentu tidak ingin informasi pribadi mereka tersebar atau digunakan untuk kepentingan yang tidak mereka setujui.
Karena itu, pengguna perlu memilih layanan digital lending yang memiliki tata kelola data dan mekanisme pengaduan yang jelas.
Apabila pengguna menghadapi persoalan dalam layanan pinjaman, mereka juga perlu menyimpan bukti transaksi, komunikasi, serta dokumen perjanjian. Bukti tersebut dapat membantu ketika pengguna membutuhkan proses pengaduan.
Jangan pula memberikan kode OTP, kata sandi, PIN, atau informasi keamanan rekening kepada pihak lain.
Informasi tersebut bersifat rahasia dan tidak boleh pengguna bagikan sembarangan, termasuk kepada pihak yang mengaku sebagai petugas layanan keuangan.
Pilih Aplikasi dari Sumber Resmi
Setelah memastikan legalitas perusahaan, pengguna juga sebaiknya mengunduh aplikasi dari sumber resmi.
Hindari memasang aplikasi dari tautan yang beredar melalui pesan singkat, grup percakapan, atau situs yang tidak jelas asalnya.
Pengguna dapat mencari aplikasi melalui toko aplikasi resmi dan memastikan nama pengembang sesuai dengan perusahaan yang menyediakan layanan.
Langkah tersebut memang terlihat sederhana. Namun, kebiasaan memeriksa sumber aplikasi dapat mengurangi risiko memasang aplikasi palsu yang mencoba mengambil informasi dari perangkat.
Di sisi lain, pengguna juga perlu memperbarui sistem operasi dan aplikasi secara berkala. Pembaruan biasanya membawa perbaikan keamanan yang penting untuk melindungi perangkat dari berbagai risiko digital.
Kredivo Tawarkan Layanan Pembiayaan Digital
Masyarakat yang membutuhkan fasilitas pembiayaan digital juga dapat mempertimbangkan penyedia layanan yang memiliki legalitas serta informasi produk yang jelas.
Salah satu platform yang menawarkan layanan pembiayaan digital yaitu Kredivo. Perusahaan tersebut menyediakan sejumlah fasilitas transaksi melalui aplikasinya.
Dalam informasi produknya, Kredivo menyebut pengguna dapat memanfaatkan fasilitas pembayaran dalam 30 hari dengan bunga 0 persen dan tanpa biaya admin untuk produk tertentu. Selain itu, tersedia pilihan cicilan hingga 24 bulan dengan bunga mulai 1,99 persen per bulan serta limit hingga Rp50 juta untuk pengguna Premium, sesuai ketentuan yang berlaku.
Namun, pengguna tetap perlu membaca syarat dan ketentuan sebelum memilih produk. Setiap fasilitas pembiayaan memiliki ketentuan masing-masing sehingga pengguna perlu menyesuaikannya dengan kemampuan pembayaran.
Kehadiran layanan digital memang memberikan pilihan baru bagi masyarakat. Meski demikian, kemudahan tersebut tetap membutuhkan sikap bijak dari pengguna.
Jangan Mengorbankan Privasi demi Dana Instan
Pada akhirnya, keamanan data pribadi harus menjadi salah satu pertimbangan utama ketika masyarakat memilih layanan pinjaman online.
Jangan terburu-buru mengajukan pinjaman hanya karena melihat tawaran dana cepat. Periksa legalitas perusahaan, baca ketentuan produk, perhatikan izin aplikasi, dan hitung kemampuan membayar sebelum mengambil keputusan.
Pengguna juga perlu memahami bahwa financial technology memberikan kemudahan sekaligus menuntut literasi digital yang lebih baik.
Semakin teliti seseorang memeriksa sebuah layanan, semakin besar peluangnya untuk menghindari platform yang tidak bertanggung jawab.
Karena itu, sebelum menekan tombol daftar atau mengajukan pinjaman, luangkan waktu untuk memeriksa siapa penyedia layanan tersebut, bagaimana mereka mengelola data pengguna, serta apa saja kewajiban yang muncul setelah transaksi.
Langkah tersebut jauh lebih baik daripada menghadapi persoalan baru setelah dana masuk ke rekening.
Di era digital lending, keamanan tidak hanya berkaitan dengan jumlah uang yang diterima. Perlindungan data pribadi, transparansi biaya, legalitas perusahaan, dan kemampuan membayar juga menjadi bagian penting dalam mengambil keputusan keuangan secara bijak.(*)