

BISNIS,JS- Bank digital menawarkan alternatif bagi masyarakat yang ingin mengoptimalkan tabungan dan deposito pada 2026. Sejumlah bank bersaing melalui suku bunga yang lebih tinggi, pilihan tenor yang beragam, serta layanan transaksi melalui aplikasi. Namun, calon nasabah perlu membandingkan bunga bersih, syarat promosi, dan ketentuan penjaminan simpanan sebelum menentukan pilihan.
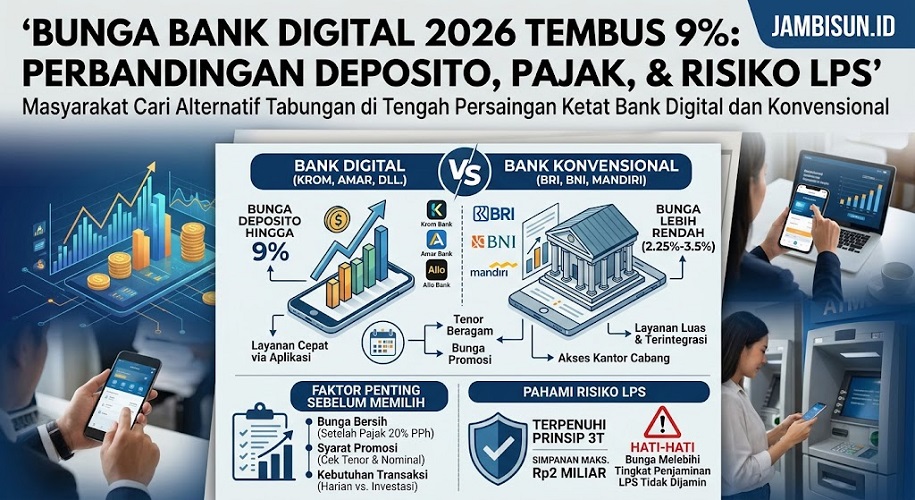
Krom Bank, Amar Bank, Superbank, Allo Bank, dan Bank Neo Commerce termasuk nama yang muncul dalam persaingan bunga simpanan digital. Sejumlah materi promosi dan laporan pasar menyebut bunga deposito pada produk tertentu bisa mencapai 7–9 persen per tahun. Meski demikian, angka tersebut tidak otomatis berlaku untuk semua nasabah, nominal simpanan, atau tenor.
Di sisi lain, bank konvensional seperti BRI, BNI, dan Bank Mandiri menawarkan pilihan bagi nasabah yang mengutamakan layanan perbankan yang lebih luas. Suku bunga deposito mereka cenderung lebih rendah dalam sejumlah periode pengamatan, tetapi nasabah tetap perlu menilai setiap produk berdasarkan kebutuhan dan ketentuan yang berlaku.
Karena itu, masyarakat sebaiknya tidak hanya mengejar persentase bunga tertinggi. Perhitungan keuntungan bersih dan pemeriksaan status penjaminan Lembaga Penjamin Simpanan (LPS) juga memegang peranan penting.
Krom Bank dan Amar Bank Bersaing Menawarkan Bunga Tinggi
Krom Bank menjadi salah satu pilihan bagi nasabah yang mencari produk simpanan dengan imbal hasil kompetitif. Sejumlah informasi yang beredar menyebut bunga tabungan Krom Bank dapat mencapai 6 persen per tahun, sedangkan bunga deposito pada tenor tertentu bisa menyentuh 8 persen per tahun.
Amar Bank juga menarik perhatian melalui penawaran deposito yang dalam sejumlah materi promosi mencapai 9 persen per tahun. Namun, calon nasabah perlu memeriksa langsung ketentuan produk sebelum membuka rekening atau menempatkan dana.
Perbedaan suku bunga dapat muncul karena bank menerapkan tenor, batas nominal, periode promosi, dan persyaratan transaksi yang berbeda. Oleh sebab itu, nasabah perlu membaca lembar informasi produk dan ketentuan resmi bank, bukan hanya mengandalkan angka dalam iklan atau unggahan media sosial.
Selain itu, bunga tinggi tidak selalu berarti keuntungan bersih paling besar. Pajak, batas saldo yang memperoleh bunga, biaya administrasi, serta ketentuan pencairan deposito dapat memengaruhi hasil akhir.
Superbank, Allo Bank, dan Bank Neo Commerce Jadi Alternatif
Superbank turut meramaikan persaingan simpanan digital melalui produk tabungan dan deposito. Sejumlah informasi pasar menyebut produk tertentu menawarkan bunga tabungan sekitar 5 persen per tahun dan bunga deposito hingga 7,5 persen per tahun.
Allo Bank dan Bank Neo Commerce juga menawarkan berbagai produk simpanan dengan tingkat bunga yang berbeda menurut tenor dan ketentuan masing-masing. Informasi pasar pernah menempatkan bunga deposito kedua bank tersebut pada kisaran 7,25–7,5 persen per tahun untuk produk tertentu.
Namun, calon nasabah perlu membedakan bunga reguler dari bunga promosi. Bank dapat mengubah penawaran sesuai kebijakan produk, kondisi pasar, dan periode program. Dengan demikian, angka dari publikasi terdahulu belum tentu mencerminkan penawaran yang berlaku pada Oktober 2026.
Sebelum memindahkan dana, periksa suku bunga terbaru melalui aplikasi, situs resmi, atau layanan nasabah bank terkait. Langkah ini membantu nasabah membandingkan produk berdasarkan informasi yang relevan.
SeaBank, Bank Jago, dan blu Utamakan Kemudahan Transaksi
Selain mengejar bunga tinggi, sebagian nasabah membutuhkan rekening yang mendukung transaksi harian. Untuk kebutuhan tersebut, SeaBank, Bank Jago, dan blu by BCA Digital menawarkan pendekatan layanan yang berbeda.
SeaBank menarik bagi pengguna yang menginginkan akses rekening melalui aplikasi dan kemudahan transaksi dalam ekosistem Shopee. Informasi yang tersedia dalam sejumlah publikasi menyebut bunga tabungannya sekitar 2,5 persen per tahun. Namun, nasabah tetap perlu memeriksa suku bunga resmi, jadwal pengkreditan bunga, dan ketentuan produk terkini.
Bank Jago menonjol melalui pengelolaan kantong uang serta integrasi layanan keuangan digital. Pengguna dapat memanfaatkan fitur tersebut untuk memisahkan dana kebutuhan sehari-hari, tabungan tujuan, dan pengeluaran rutin. Sementara itu, tingkat bunga rekening bergantung pada produk dan ketentuan yang berlaku.
Adapun blu by BCA Digital menawarkan layanan perbankan melalui aplikasi. Produk ini dapat menjadi alternatif bagi nasabah yang ingin mengelola dana tanpa harus bergantung pada kantor cabang untuk transaksi rutin.
Ketiga bank tersebut menunjukkan bahwa keputusan memilih rekening tidak cukup bertumpu pada bunga. Kemudahan transfer, akses dana, fitur pengelolaan anggaran, dan kecocokan dengan aktivitas sehari-hari juga perlu masuk dalam pertimbangan.
BRI, BNI, dan Mandiri Tetap Menjadi Pembanding
Bank konvensional besar tetap menjadi pilihan masyarakat yang membutuhkan beragam layanan perbankan. BRI, BNI, dan Bank Mandiri menyediakan rekening tabungan, deposito, serta layanan transaksi yang mendukung kebutuhan pribadi maupun bisnis.
Sejumlah laporan mengenai bunga deposito pada 2026 mencatat kisaran sekitar 2,25–3,50 persen per tahun untuk produk tertentu di bank-bank tersebut. Namun, suku bunga aktual dapat berbeda menurut nominal penempatan, tenor, kanal pembukaan, dan kebijakan bank.
Nasabah juga perlu membedakan bunga rekening tabungan dari bunga deposito. Tabungan umumnya memberikan fleksibilitas untuk menarik dana, sedangkan deposito menetapkan jangka waktu tertentu. Pencairan deposito sebelum jatuh tempo dapat menimbulkan konsekuensi sesuai ketentuan produk.
Karena itu, bank dengan bunga lebih rendah belum tentu kurang sesuai. Bagi nasabah yang memerlukan rekening transaksi utama, akses layanan yang luas, atau pengelolaan keuangan usaha, faktor-faktor tersebut dapat lebih penting daripada selisih bunga semata.
Pahami Batas Penjaminan LPS Sebelum Mengejar Bunga Tinggi
Salah satu aspek terpenting saat memilih simpanan bank adalah penjaminan LPS. Lembaga ini menjamin simpanan nasabah sesuai persyaratan dan batas yang berlaku, bukan semata-mata berdasarkan nama besar bank atau tingginya bunga.
LPS menerapkan sejumlah syarat penjaminan, termasuk batas nominal simpanan maksimal Rp2 miliar per nasabah per bank. Selain itu, nasabah perlu memenuhi prinsip 3T, yakni simpanan tercatat dalam pembukuan bank, tingkat bunga tidak melebihi tingkat bunga penjaminan LPS, dan nasabah tidak melakukan tindakan yang merugikan bank.
Tingkat bunga penjaminan dapat berubah sesuai keputusan LPS dan periode penetapannya. Oleh karena itu, nasabah perlu memeriksa angka resmi untuk periode berjalan sebelum mengambil keputusan.
Jika bunga simpanan melampaui tingkat bunga penjaminan yang berlaku, nasabah berisiko kehilangan hak atas penjaminan simpanan tersebut. Risiko ini perlu mendapat perhatian khusus ketika bank menawarkan bunga promosi jauh di atas tingkat penjaminan.
Dengan demikian, jangan langsung menganggap seluruh dana di bank otomatis memperoleh jaminan hanya karena bank tersebut berizin dan diawasi otoritas. Periksa status bank, jenis simpanan, nilai penempatan, serta syarat penjaminan yang berlaku.
Hitung Pajak agar Mengetahui Bunga Bersih
Pajak juga memengaruhi keuntungan dari tabungan dan deposito. Secara umum, bunga deposito dan tabungan tertentu dikenai Pajak Penghasilan (PPh) final sebesar 20 persen dari jumlah bruto bunga, dengan pengecualian sesuai ketentuan perpajakan.
Salah satu pengecualian berlaku untuk deposito, tabungan, dan diskonto Sertifikat Bank Indonesia dengan jumlah tidak melebihi Rp7,5 juta serta tidak berasal dari pemecahan dana. Karena itu, aturan pajak tidak cukup dijelaskan hanya dengan menyebut saldo di atas Rp7,5 juta tanpa memperhatikan ketentuan lainnya.
Sebagai ilustrasi, nasabah menempatkan deposito Rp10 juta dengan bunga 6 persen per tahun. Jika produk menggunakan perhitungan sederhana dan saldo tetap selama satu tahun, bunga kotor mencapai Rp600.000.
Apabila bunga tersebut dikenai PPh final 20 persen, pajaknya mencapai Rp120.000. Dengan demikian, bunga bersih menjadi Rp480.000 selama setahun, sebelum memperhitungkan biaya lain jika ada.
Perhitungan tersebut hanya ilustrasi. Hasil aktual dapat berbeda menurut metode perhitungan bunga, tenor, waktu pencairan, dan ketentuan produk.
Cara Memilih Bank dengan Bunga yang Sesuai Kebutuhan
Masyarakat dapat menggunakan beberapa langkah sederhana sebelum membuka rekening atau deposito baru.
Pertama, tentukan tujuan dana. Uang untuk kebutuhan darurat sebaiknya tetap mudah diakses, sedangkan dana yang tidak diperlukan dalam waktu dekat dapat dipertimbangkan untuk deposito sesuai jangka waktu yang cocok.
Kedua, bandingkan bunga bersih setelah pajak. Jangan hanya melihat angka promosi karena potongan pajak dan biaya tertentu dapat memengaruhi hasil akhir.
Ketiga, periksa syarat penjaminan LPS. Pastikan suku bunga sesuai ketentuan penjaminan periode berjalan serta periksa batas nominal dan persyaratan lainnya.
Keempat, pelajari tenor dan aturan pencairan. Deposito dengan bunga tinggi belum tentu cocok bagi nasabah yang membutuhkan dana sewaktu-waktu.
Kelima, gunakan kanal resmi untuk memeriksa informasi. Situs web bank, aplikasi resmi, dokumen informasi produk, dan publikasi LPS dapat membantu nasabah mengambil keputusan dengan lebih terukur.(*)