

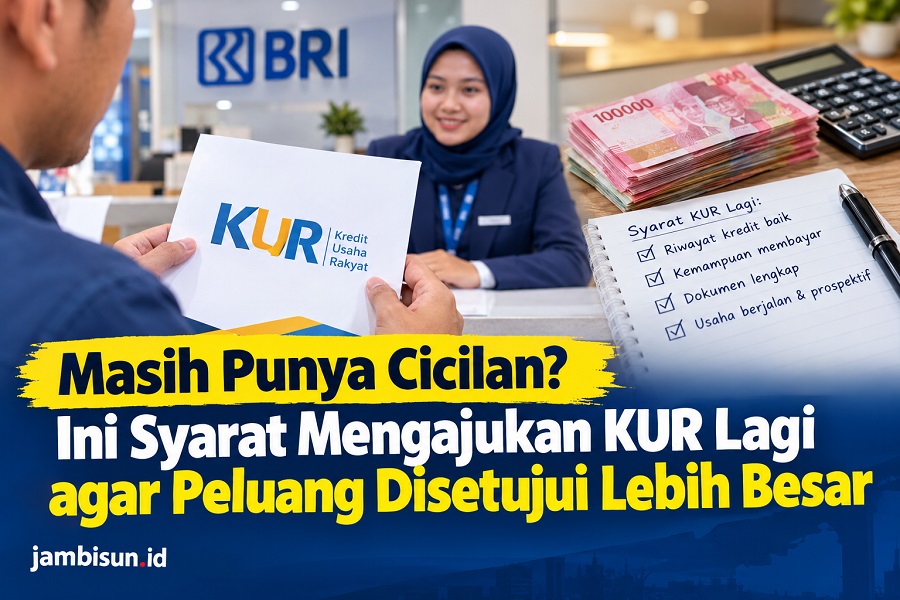
BISNIS,JS- Masyarakat yang masih memiliki cicilan pinjaman sering bertanya apakah mereka tetap bisa mengajukan Kredit Usaha Rakyat (KUR) untuk menambah modal usaha. Jawabannya bergantung pada jenis pinjaman yang masih berjalan, riwayat pembayaran, kemampuan keuangan, serta ketentuan bank penyalur.
KUR menjadi salah satu pilihan pembiayaan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) yang membutuhkan tambahan modal untuk mengembangkan bisnis. Melalui program ini, pelaku usaha dapat mengajukan pembiayaan untuk mendukung kegiatan produktif sesuai ketentuan pemerintah.
Namun, keberadaan cicilan aktif tidak otomatis membuat bank menerima ataupun menolak pengajuan baru. Bank akan menilai kondisi keuangan pemohon secara menyeluruh sebelum mengambil keputusan.
Karena itu, calon debitur perlu memahami beberapa ketentuan penting sebelum mengajukan KUR lagi, terutama jika masih memiliki pinjaman kendaraan, kredit rumah, atau pembiayaan usaha lainnya.
Apakah Masih Punya Cicilan Bisa Mengajukan KUR Lagi?
Pada prinsipnya, calon debitur yang masih memiliki cicilan perlu melihat jenis pembiayaan yang sedang berjalan. Bank membedakan kredit untuk kebutuhan konsumsi dengan kredit yang bertujuan mendukung kegiatan usaha.
Sebagai contoh, seseorang yang masih membayar Kredit Pemilikan Rumah (KPR) atau Kredit Kendaraan Bermotor (KKB) perlu menjelaskan pinjaman tersebut ketika mengajukan KUR. Bank kemudian menilai apakah kewajiban bulanannya masih sejalan dengan kemampuan keuangan pemohon.
Sementara itu, calon debitur yang masih memiliki pinjaman produktif perlu memperhatikan ketentuan program KUR dan kebijakan bank penyalur. Status pinjaman tersebut dapat memengaruhi kelayakan pengajuan baru.
Oleh sebab itu, masyarakat sebaiknya tidak langsung menyimpulkan bahwa semua jenis cicilan menghalangi pengajuan KUR. Sebaliknya, calon debitur juga tidak boleh menganggap bahwa cicilan konsumtif otomatis menjamin persetujuan.
Keputusan akhir tetap bergantung pada hasil pemeriksaan bank dan ketentuan yang berlaku saat pengajuan.
1. Cicilan KPR dan Kendaraan Tidak Otomatis Menghalangi Pengajuan
Cicilan rumah dan kendaraan termasuk kewajiban yang perlu diperhitungkan ketika seseorang mengajukan pinjaman baru. Meskipun demikian, keberadaan cicilan tersebut tidak serta-merta menutup peluang untuk memperoleh pembiayaan KUR.
Bank akan memeriksa besarnya angsuran, pendapatan, pengeluaran rutin, serta kemampuan pemohon membayar kewajiban tambahan. Jika kondisi keuangan masih memadai, pemohon dapat melanjutkan proses pengajuan sesuai persyaratan yang berlaku.
Misalnya, seorang pedagang memiliki cicilan kendaraan setiap bulan, tetapi usahanya menghasilkan pendapatan yang stabil. Dalam kondisi tersebut, bank dapat menilai kelayakan usahanya dan kemampuan membayar sebelum memutuskan pengajuan.
Sebaliknya, apabila sebagian besar pendapatan sudah habis untuk membayar utang, bank dapat menilai risiko pembiayaan lebih tinggi.
Karena itu, calon debitur sebaiknya menghitung seluruh kewajiban terlebih dahulu. Langkah ini membantu pemohon memperkirakan kemampuan membayar angsuran tanpa mengganggu kebutuhan rumah tangga maupun operasional usaha.
2. Bagaimana Jika Masih Memiliki Pinjaman Modal Usaha?
Situasinya bisa berbeda apabila pemohon masih memiliki kredit produktif, seperti pinjaman modal kerja atau pembiayaan investasi usaha.
Program KUR memiliki ketentuan mengenai kelayakan penerima dan kepemilikan kredit produktif. Karena itu, calon debitur perlu memeriksa apakah pinjaman yang sedang berjalan memenuhi ketentuan program yang berlaku.
Pemohon sebaiknya menyampaikan informasi secara terbuka kepada petugas bank mengenai seluruh pinjaman aktif. Dengan begitu, bank dapat memeriksa status pembiayaan dan menentukan apakah pemohon memenuhi persyaratan untuk mengajukan KUR.
Bagaimana jika seseorang masih memiliki KUR sebelumnya?
Calon debitur perlu membedakan antara pengajuan KUR baru, penambahan plafon atau top-up apabila tersedia, dan pelunasan pinjaman lama yang dilanjutkan dengan pembiayaan baru.
Ketiga proses tersebut tidak selalu memiliki persyaratan yang sama. Bank akan memeriksa jenis KUR, sisa kewajiban, riwayat pembayaran, serta ketentuan program sebelum memberikan keputusan.
Dengan demikian, pemohon sebaiknya meminta penjelasan langsung dari bank penyalur. Jangan menganggap bahwa pembayaran cicilan yang lancar otomatis memberikan hak untuk memperoleh tambahan pinjaman.
3. Riwayat Kredit di SLIK OJK Perlu Diperhatikan
Salah satu aspek yang penting dalam pengajuan pembiayaan adalah riwayat kredit. Bank dapat menggunakan informasi dari Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK) untuk menilai catatan kewajiban keuangan calon debitur.
Riwayat pembayaran yang lancar dapat mendukung penilaian kelayakan. Sebaliknya, tunggakan atau kewajiban yang belum terselesaikan dapat menimbulkan pertanyaan ketika bank menilai risiko pinjaman.
Meskipun demikian, SLIK OJK bukan satu-satunya faktor yang menentukan persetujuan. Bank juga perlu memeriksa kondisi usaha, pendapatan, jumlah kewajiban, serta kesesuaian pemohon dengan persyaratan KUR.
Calon debitur dapat memeriksa informasi kredit melalui layanan iDebKu OJK. Jika menemukan data yang tidak sesuai, pemohon sebaiknya menghubungi lembaga keuangan terkait untuk meminta klarifikasi atau perbaikan sesuai prosedur.
Sebelum mengajukan KUR, pastikan informasi pinjaman yang tercatat sudah sesuai dengan kondisi sebenarnya. Persiapan ini membantu mengurangi kendala ketika bank melakukan pemeriksaan.
4. Hitung Kemampuan Membayar Sebelum Mengajukan Pinjaman
Selain riwayat kredit, kemampuan membayar menjadi pertimbangan penting. Pelaku usaha perlu menghitung pendapatan bersih setelah mengurangi biaya operasional, pembelian bahan baku, gaji pekerja, dan pengeluaran rutin lainnya.
Setelah itu, pemohon dapat menjumlahkan seluruh angsuran yang sedang berjalan dengan perkiraan cicilan KUR yang baru.
Sebagai ilustrasi, seorang pemilik usaha memperoleh pendapatan bersih Rp8 juta per bulan. Ia masih membayar cicilan kendaraan sebesar Rp1 juta setiap bulan dan berencana mengambil KUR dengan perkiraan angsuran Rp1,2 juta.
Dengan demikian, total angsuran bulanannya mencapai Rp2,2 juta. Jumlah tersebut setara dengan 27,5 persen dari pendapatan bersih Rp8 juta.
Perhitungan itu hanya memberikan gambaran awal, bukan jaminan persetujuan. Bank dapat menggunakan metode penilaian dan batas kemampuan membayar yang berbeda sesuai profil pemohon serta kebijakan masing-masing lembaga.
Pemohon juga perlu memperhitungkan kemungkinan penurunan penjualan, kenaikan biaya operasional, atau kebutuhan mendadak. Jangan sampai tambahan modal justru membuat arus kas usaha semakin berat.
5. Usaha Harus Berjalan dan Memiliki Prospek yang Layak
KUR ditujukan untuk mendukung kegiatan usaha produktif yang memenuhi persyaratan program. Karena itu, calon debitur perlu menjelaskan jenis usaha, lama operasional, omzet, kebutuhan modal, serta rencana penggunaan dana.
Bank dapat meminta dokumen identitas, Nomor Induk Berusaha (NIB) atau dokumen usaha lain yang sesuai, serta bukti pendukung berdasarkan ketentuan produk dan bank penyalur.
Pemohon juga sebaiknya menyiapkan catatan pemasukan dan pengeluaran. Catatan tersebut membantu menunjukkan kondisi usaha secara lebih jelas, terutama bagi pedagang yang belum memiliki laporan keuangan formal.
Selain itu, calon debitur perlu menjelaskan tujuan penggunaan dana secara terperinci. Misalnya, untuk menambah stok barang, membeli peralatan produksi, memperluas kapasitas usaha, atau memenuhi kebutuhan modal kerja.
Rencana yang masuk akal dapat membantu bank memahami kebutuhan pembiayaan. Namun, keputusan tetap bergantung pada pemeriksaan dokumen, kondisi usaha, dan persyaratan yang berlaku.
6. Apakah Bisa Mengajukan KUR Lagi di Bank BRI?
Pertanyaan mengenai KUR Bank Rakyat Indonesia (BRI) sering muncul karena banyak pelaku UMKM menggunakan layanan tersebut untuk memperoleh modal usaha.
Namun, pemohon yang masih memiliki pinjaman di BRI tetap perlu memeriksa jenis kredit dan status pembiayaannya. Ketentuan untuk debitur yang ingin menambah plafon, mengajukan pembiayaan baru, atau melunasi pinjaman lama dapat berbeda.
Karena itu, calon debitur sebaiknya mendatangi kantor BRI atau menghubungi saluran resmi bank untuk memperoleh informasi sesuai kondisi pinjaman masing-masing.
Sampaikan jumlah pinjaman yang masih berjalan, sisa angsuran, riwayat pembayaran, dan kebutuhan modal tambahan. Informasi tersebut membantu petugas memberikan penjelasan mengenai pilihan pembiayaan yang tersedia.
Pemohon juga perlu memastikan bahwa produk yang ditawarkan sesuai dengan ketentuan KUR yang berlaku. Jangan menyamakan seluruh produk kredit BRI karena setiap produk dapat memiliki persyaratan dan mekanisme berbeda.
7. Dokumen yang Sebaiknya Disiapkan
Sebelum mengajukan KUR, calon debitur dapat menyiapkan dokumen dasar agar proses pemeriksaan berjalan lebih lancar.
Dokumen yang umumnya perlu diperiksa meliputi:
- Kartu Tanda Penduduk (KTP).
- Kartu Keluarga (KK), jika diperlukan.
- Nomor Induk Berusaha (NIB) atau dokumen legalitas usaha yang sesuai.
- Informasi mengenai omzet dan pengeluaran usaha.
- Catatan pinjaman serta angsuran yang masih berjalan.
- Dokumen tambahan sesuai jenis KUR dan ketentuan bank penyalur.
Daftar tersebut bukan persyaratan mutlak yang berlaku sama untuk semua produk. Bank dapat meminta dokumen tambahan sesuai plafon, jenis usaha, dan ketentuan program.
Sebelum menyerahkan berkas, calon debitur sebaiknya memastikan persyaratan terbaru melalui kanal resmi bank. Langkah ini membantu menghindari kekurangan dokumen ketika proses pengajuan berlangsung.
Kesimpulan
Memiliki cicilan aktif tidak otomatis membuat seseorang kehilangan kesempatan untuk mengajukan KUR. Namun, jenis pinjaman, riwayat pembayaran, kemampuan membayar, kondisi usaha, dan aturan program tetap menentukan kelayakan calon debitur.
Cicilan KPR atau kendaraan perlu diperhitungkan dalam penilaian keuangan. Sementara itu, pinjaman produktif dan KUR yang masih berjalan memerlukan pemeriksaan lebih lanjut berdasarkan ketentuan yang berlaku.
Agar lebih siap, calon debitur sebaiknya memeriksa riwayat kredit melalui SLIK OJK, menghitung kemampuan membayar, menyiapkan dokumen usaha, serta berkonsultasi dengan bank penyalur.
Langkah terpenting ialah memastikan bahwa pinjaman tambahan benar-benar sesuai kebutuhan usaha dan kemampuan keuangan. Dengan perencanaan yang matang, pelaku UMKM dapat menilai pilihan pembiayaan secara lebih bijak tanpa mengabaikan risiko utang.(*)