

BISNIS,JS- KUR BRI masih menjadi salah satu pilihan pembiayaan yang banyak dipertimbangkan pelaku UMKM untuk menambah modal usaha. Pada September 2026, calon debitur dapat memilih tenor sesuai kemampuan pembayaran, mulai dari jangka pendek hingga 60 bulan untuk skema yang memenuhi ketentuan.
Salah satu nominal yang sering dicari calon peminjam adalah KUR BRI Rp20 juta. Dengan tenor 60 bulan, simulasi cicilan yang tercantum dalam informasi yang digunakan untuk artikel ini mencapai sekitar Rp396.024 per bulan.
Namun, calon debitur tidak sebaiknya hanya melihat nominal cicilan bulanan. Tenor yang lebih panjang memang dapat membuat angsuran terlihat lebih ringan, tetapi jumlah pembayaran selama masa kredit juga perlu diperhitungkan.
Karena itu, sebelum mengajukan pinjaman BRI, calon debitur perlu memahami jenis kredit, persyaratan, tenor, biaya, serta kemampuan membayar.
Simulasi KUR BRI Rp20 Juta September 2026
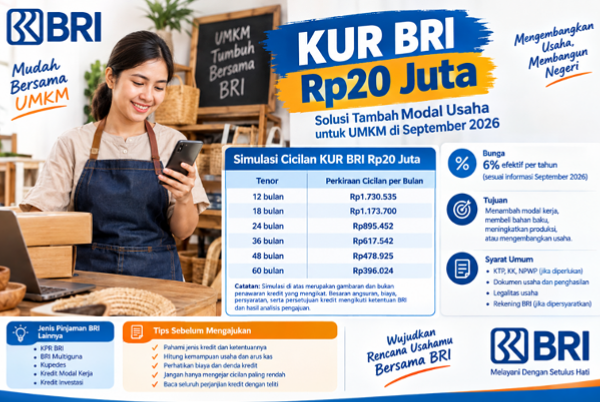
Berikut gambaran cicilan KUR BRI Rp20 juta berdasarkan tenor yang tersedia dalam simulasi:
Tenor- Perkiraan cicilan per bulan
- 12 bulan- Rp1.730.535
- 18 bulan- Rp1.173.700
- 24 bulan- Rp895.452
- 36 bulan- Rp617.542
- 48 bulan- Rp478.925
- 60 bulan- Rp396.024
Dari tabel tersebut terlihat bahwa pilihan tenor memberikan pengaruh langsung terhadap jumlah cicilan setiap bulan.
Misalnya, debitur memilih tenor 12 bulan. Cicilan bulanannya sekitar Rp1,73 juta. Sebaliknya, tenor 60 bulan membuat cicilan turun menjadi sekitar Rp396 ribu per bulan.
Meski begitu, calon debitur perlu melihat kemampuan arus kas usaha. Cicilan yang terlalu besar dapat mengganggu modal operasional, sedangkan tenor terlalu panjang membuat kewajiban kredit berlangsung lebih lama.
Catatan: simulasi di atas merupakan gambaran dan bukan penawaran kredit yang mengikat. Besaran angsuran, biaya, persyaratan, serta persetujuan kredit mengikuti ketentuan BRI dan hasil analisis pengajuan.
KUR BRI 2026 untuk Apa?
KUR atau Kredit Usaha Rakyat merupakan pembiayaan yang ditujukan bagi pelaku usaha yang memenuhi persyaratan program.
Dana KUR dapat membantu pelaku UMKM memenuhi kebutuhan usaha, misalnya menambah modal kerja, membeli bahan baku, meningkatkan kapasitas produksi, atau mengembangkan kegiatan bisnis.
Dengan demikian, calon debitur perlu memastikan penggunaan dana tetap sesuai tujuan kredit dan kemampuan usaha dalam menghasilkan arus kas.
Untuk nominal tertentu, BRI menyediakan pilihan produk KUR sesuai ketentuan program yang berlaku. Plafon kredit juga berbeda menurut jenis KUR dan profil pemohon.
Bunga KUR BRI September 2026
Dalam informasi yang menjadi dasar simulasi ini, KUR BRI pada September 2026 menggunakan bunga 6% efektif per tahun untuk skema KUR yang disebutkan.
Namun, calon nasabah perlu memahami bahwa ketentuan bunga dapat mengikuti kebijakan pemerintah dan ketentuan program KUR yang berlaku pada saat pengajuan.
Karena itu, angka simulasi sebaiknya tidak dianggap sebagai angka final sebelum BRI melakukan proses analisis dan memberikan persetujuan kredit.
Jenis Pinjaman BRI yang Perlu Diketahui
Selain KUR, BRI memiliki berbagai produk pembiayaan untuk kebutuhan individu maupun usaha.
Masing-masing produk memiliki tujuan dan persyaratan berbeda. Berikut beberapa jenis pinjaman yang perlu diketahui calon nasabah.
1. KPR BRI
KPR BRI ditujukan bagi masyarakat yang membutuhkan pembiayaan untuk kepemilikan rumah.
Produk ini dapat menjadi pilihan bagi calon pembeli rumah yang ingin memperoleh pembiayaan melalui BRI. Ketentuan mengenai plafon, tenor, suku bunga, biaya, dan dokumen mengikuti produk serta hasil analisis bank.
2. BRI Multiguna
BRI Multiguna dapat memenuhi berbagai kebutuhan pribadi bagi nasabah dengan sumber pembayaran dari penghasilan tetap.
Produk ini memiliki beberapa varian yang menyesuaikan karakteristik calon debitur, termasuk fasilitas untuk karyawan maupun pensiunan.
Calon nasabah tetap perlu memenuhi persyaratan pekerjaan, penghasilan, dokumen, serta ketentuan kredit yang ditetapkan BRI.
3. KUR BRI
KUR BRI menyasar pelaku usaha yang membutuhkan tambahan pembiayaan.
Produk ini berbeda dari pinjaman konsumtif karena penggunaannya berkaitan dengan kebutuhan usaha. Oleh sebab itu, calon debitur perlu memperhatikan kelayakan usaha dan kemampuan pembayaran cicilan.
4. Kupedes BRI
Kupedes merupakan fasilitas kredit BRI yang menyasar segmen mikro. Pelaku usaha dapat memanfaatkannya untuk kebutuhan produktif sesuai ketentuan produk.
Persyaratan dan besaran pembiayaan dapat berbeda sesuai profil pemohon serta hasil analisis kredit.
5. Kredit Modal Kerja
Kredit Modal Kerja dapat membantu pelaku usaha memenuhi kebutuhan operasional bisnis.
Dana tersebut dapat mendukung kebutuhan modal kerja yang berkaitan dengan aktivitas usaha. Bank akan menilai kebutuhan pembiayaan serta kemampuan usaha sebelum memberikan persetujuan.
6. Kredit Investasi
Berbeda dari kredit modal kerja, Kredit Investasi lebih berkaitan dengan kebutuhan pengembangan aset atau investasi usaha.
Pelaku bisnis dapat menggunakan fasilitas tersebut untuk kebutuhan investasi sesuai dengan tujuan kredit dan ketentuan BRI.
Syarat Mengajukan Pinjaman BRI
Setiap produk kredit mempunyai persyaratan tersendiri. Karena itu, calon nasabah tidak dapat menggunakan satu daftar persyaratan untuk seluruh produk BRI.
Dokumen umum yang biasanya perlu disiapkan antara lain:
- KTP.
- Kartu Keluarga.
- NPWP untuk produk atau nominal yang mensyaratkannya.
- Dokumen penghasilan.
- Dokumen usaha bagi pelaku UMKM.
- Dokumen legalitas usaha.
- Rekening BRI apabila produk mensyaratkannya.
- Dokumen tambahan sesuai jenis kredit.
- BRI juga dapat meminta dokumen lain untuk mendukung proses analisis kredit.
Syarat KPR BRI
Calon nasabah KPR perlu memenuhi ketentuan yang berlaku. Dalam informasi produk yang menjadi acuan artikel ini, beberapa dokumen dan persyaratan antara lain:
- Mengisi formulir aplikasi KPR.
- Berusia minimal 21 tahun atau sudah menikah.
- Menyerahkan KTP.
- Menyerahkan KK.
- Menyerahkan NPWP.
- Menyerahkan pas foto suami atau istri.
- Memiliki rekening BRItama sesuai ketentuan produk.
Berdomisili atau bekerja di wilayah yang sesuai dengan ketentuan kantor BRI.
Persyaratan dapat berubah sesuai produk dan kebijakan bank. Karena itu, calon pemohon sebaiknya mengecek ketentuan terbaru sebelum mengajukan kredit.
Syarat BRI Multiguna Karya
BRI Multiguna Karya menyasar karyawan dengan penghasilan tetap yang memenuhi ketentuan bank.
Dokumen yang perlu disiapkan dapat mencakup:
- KTP.
- KK.
- NPWP.
- Dokumen penghasilan atau slip gaji.
- Pas foto suami atau istri.
- Dokumen pekerjaan.
- Rekening BRI sesuai ketentuan.
- Dokumen tambahan yang diminta bank.
Untuk pegawai tetap tertentu, fasilitas ini dapat menawarkan pembiayaan tanpa agunan tambahan sesuai ketentuan produk.
Syarat KUR BRI untuk Pelaku UMKM
Pelaku UMKM perlu memperhatikan beberapa hal sebelum mengajukan KUR.
Persyaratan dapat mencakup:
- Memiliki identitas diri yang sah.
- Memiliki usaha yang memenuhi ketentuan KUR.
- Menyiapkan dokumen atau legalitas usaha.
- Memenuhi ketentuan mengenai lama usaha.
- Tidak mempunyai kredit produktif lain yang bertentangan dengan persyaratan program KUR.
- Memenuhi hasil analisis dan ketentuan kredit BRI.
Untuk KUR, lama usaha juga menjadi salah satu hal yang perlu diperhatikan. Informasi yang menjadi dasar artikel ini menyebut usaha minimal berjalan enam bulan untuk ketentuan KUR tertentu.
Namun, calon pemohon perlu mengecek persyaratan terbaru karena ketentuan program dapat berubah.
Apakah Pinjaman BRI Bisa Tanpa Jaminan?
Pertanyaan mengenai pinjaman BRI tanpa jaminan cukup banyak muncul karena tidak semua calon nasabah mempunyai aset untuk dijadikan agunan.
BRI menyediakan produk tertentu yang dapat memberikan fasilitas tanpa agunan tambahan bagi pemohon yang memenuhi kriteria.
Salah satu contohnya adalah BRI Multiguna Karya bagi karyawan berpenghasilan tetap sesuai ketentuan produk.
Selain itu, BRI juga menyediakan pengajuan melalui kanal digital untuk produk tertentu.
Namun, istilah “tanpa jaminan” tidak berarti semua orang otomatis memperoleh pinjaman. Bank tetap melakukan verifikasi identitas, pekerjaan, penghasilan, riwayat kredit, kemampuan membayar, dan persyaratan lainnya.
Cara Mengajukan Pinjaman BRI melalui BRImo
Untuk produk yang mendukung pengajuan digital, calon nasabah dapat menggunakan aplikasi BRImo.
Secara umum, langkah pengajuan dapat dilakukan dengan alur berikut:
Buka aplikasi BRImo.
Login menggunakan akun yang terdaftar.
- Pilih menu Lainnya.
- Pilih menu Pinjaman.
- Pilih Ajukan Baru.
- Pilih kategori kredit yang tersedia.
- Masukkan data pribadi dan pekerjaan.
- Lengkapi informasi keuangan.
- Tentukan nominal pinjaman.
- Pilih tenor yang sesuai.
- Periksa kembali data sebelum mengirim pengajuan.
- Tunggu proses verifikasi dan keputusan kredit.
Menu dan alur aplikasi dapat berubah mengikuti pembaruan BRImo. Karena itu, pengguna sebaiknya mengikuti tampilan terbaru yang muncul pada aplikasi resmi.
Cara Memilih Tenor KUR BRI Rp20 Juta
Memilih tenor tidak cukup hanya dengan melihat cicilan paling kecil.
Calon debitur sebaiknya menghitung kemampuan usaha setiap bulan.
Sebagai contoh, jika usaha mampu menyediakan dana sekitar Rp700 ribu hingga Rp1 juta per bulan secara stabil, tenor 24 bulan atau 36 bulan dapat masuk dalam bahan pertimbangan.
Sebaliknya, apabila pendapatan usaha masih berfluktuasi, calon debitur perlu lebih berhati-hati dalam menentukan jumlah pinjaman dan cicilan.
Yang terpenting, cicilan jangan sampai mengganggu kebutuhan modal usaha sehari-hari.
Jangan Hanya Mengejar Cicilan Paling Rendah
Cicilan Rp396.024 per bulan terlihat lebih ringan dibandingkan cicilan Rp1,73 juta untuk tenor 12 bulan.
Namun, tenor 60 bulan berarti debitur harus membawa kewajiban kredit selama lima tahun.
Karena itu, keputusan pinjaman sebaiknya mempertimbangkan:
- Pendapatan rata-rata per bulan.
- Keuntungan bersih usaha.
- Biaya operasional.
- Kebutuhan rumah tangga.
- Utang lain yang sedang berjalan.
- Dana darurat.
- Risiko penurunan omzet.
Dengan perhitungan tersebut, calon debitur dapat menghindari keputusan kredit yang hanya berdasarkan nominal cicilan.
Perhatikan Denda dan Biaya Kredit
Selain cicilan pokok dan bunga, calon nasabah juga perlu membaca ketentuan mengenai biaya administrasi, provisi jika berlaku, asuransi, denda keterlambatan, serta biaya pelunasan lebih awal.
Ketentuan tersebut dapat berbeda antara satu produk dengan produk lainnya.
Untuk BRI Multiguna Karya, misalnya, ketentuan produk dapat mencakup denda ketika nasabah terlambat membayar serta ketentuan tertentu ketika nasabah melunasi pinjaman sebelum jatuh tempo.
Karena itu, jangan langsung menyetujui kontrak kredit sebelum memahami seluruh biaya yang tercantum dalam perjanjian.
Perlindungan Asuransi dalam Kredit BRI
Dalam informasi produk yang menjadi acuan artikel ini, debitur dapat memperoleh perlindungan asuransi selama masa kredit melalui perusahaan asuransi rekanan BRI sesuai ketentuan produk.
Perubahan manfaat, biaya, risiko, atau ketentuan perlindungan mengikuti perjanjian dan informasi resmi yang diberikan kepada nasabah.
Calon debitur sebaiknya membaca dokumen kredit dan informasi asuransi secara lengkap agar memahami manfaat serta pengecualiannya.
FAQ
Berapa cicilan KUR BRI Rp20 juta?
Dalam simulasi yang digunakan untuk artikel ini, cicilan KUR BRI Rp20 juta berkisar dari sekitar Rp1.730.535 per bulan untuk tenor 12 bulan hingga Rp396.024 per bulan untuk tenor 60 bulan.
Berapa bunga KUR BRI 2026?
Simulasi yang dibahas menggunakan bunga 6% efektif per tahun untuk skema KUR yang disebutkan. Ketentuan aktual tetap mengikuti kebijakan KUR dan persetujuan kredit.
Apakah KUR BRI Rp20 juta membutuhkan jaminan?
Persyaratan agunan bergantung pada jenis KUR, plafon, ketentuan program, dan profil pemohon. Calon debitur perlu mengecek ketentuan terbaru sebelum mengajukan.
Apakah KUR BRI bisa diajukan lewat BRImo?
Kanal pengajuan bergantung pada produk dan fasilitas yang tersedia pada aplikasi. BRImo juga menyediakan layanan pengajuan kredit tertentu secara digital.
Berapa lama tenor KUR BRI?
Tenor bergantung pada jenis KUR dan tujuan pembiayaan. Dalam simulasi artikel ini, tersedia pilihan hingga 60 bulan.
Apakah pinjaman BRI tanpa jaminan benar-benar ada?
Ada produk BRI tertentu yang menawarkan fasilitas tanpa agunan tambahan bagi nasabah yang memenuhi kriteria. Namun, bank tetap melakukan analisis kredit sebelum menyetujui pengajuan.
Apa yang harus disiapkan sebelum mengajukan KUR?
Calon debitur sebaiknya menyiapkan KTP, KK, dokumen usaha, dokumen penghasilan bila diperlukan, serta dokumen lain sesuai jenis KUR dan permintaan bank.
Kesimpulan
KUR BRI Rp20 juta pada September 2026 dapat menjadi salah satu opsi pembiayaan bagi pelaku usaha yang membutuhkan tambahan modal dan memenuhi persyaratan program.
Dalam simulasi yang dibahas, cicilan berkisar Rp396.024 hingga Rp1.730.535 per bulan, tergantung tenor. Tenor 60 bulan memberikan cicilan bulanan paling rendah dalam simulasi tersebut, sedangkan tenor 12 bulan membutuhkan pembayaran bulanan lebih besar.
Namun, calon debitur sebaiknya tidak memilih tenor hanya berdasarkan cicilan terendah. Kemampuan usaha menghasilkan arus kas, kebutuhan modal, pengeluaran rutin, utang lain, serta risiko penurunan pendapatan perlu masuk dalam perhitungan.
Selain KUR, BRI juga memiliki berbagai fasilitas pembiayaan seperti KPR, BRI Multiguna, Kupedes, Kredit Modal Kerja, dan Kredit Investasi. Masing-masing memiliki tujuan, persyaratan, biaya, serta ketentuan yang berbeda.
Sebelum mengajukan pinjaman, calon nasabah sebaiknya memeriksa ketentuan terbaru di BRI, menghitung kemampuan membayar, dan membaca seluruh perjanjian kredit dengan teliti.(*)