

BISNIS,JS- Suku bunga deposito Bank Rakyat Indonesia (BRI) menjadi salah satu informasi yang perlu nasabah perhatikan sebelum menempatkan dana dalam instrumen simpanan berjangka. Pada Oktober 2026, suku bunga deposito BRI dalam denominasi rupiah tercatat mencapai 3,00% per tahun untuk tenor pendek dan 2,50% per tahun untuk tenor panjang, berdasarkan informasi yang Anda berikan merujuk pada data per 28 September 2026.
Besaran bunga tersebut dapat menjadi pertimbangan bagi masyarakat yang ingin menyimpan dana sekaligus memperoleh pendapatan bunga secara berkala. Namun, nasabah perlu menghitung potensi keuntungan bersih setelah pajak agar dapat membandingkan hasil deposito dengan kebutuhan keuangan masing-masing.
Selain suku bunga, calon deposan juga perlu memahami jangka waktu simpanan, ketentuan pencairan sebelum jatuh tempo, serta persyaratan penjaminan Lembaga Penjamin Simpanan (LPS).
Lantas, berapa bunga deposito BRI untuk tenor 1 bulan, 3 bulan, 6 bulan, hingga 36 bulan? Berikut rincian suku bunga, simulasi keuntungan, perhitungan pajak, dan hal penting yang perlu nasabah ketahui sebelum membuka deposito.
Daftar Suku Bunga Deposito BRI Oktober 2026
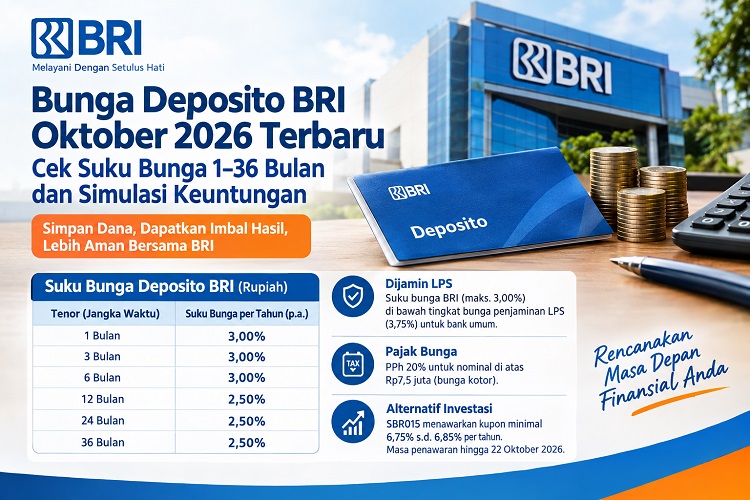
Berdasarkan data suku bunga yang menjadi acuan artikel ini, BRI menawarkan bunga deposito rupiah sebesar 3,00% per tahun untuk tenor 1, 3, dan 6 bulan.
Sementara itu, nasabah yang memilih tenor 12, 24, dan 36 bulan memperoleh bunga sebesar 2,50% per tahun.
Berikut daftar suku bunga deposito BRI berdasarkan jangka waktu simpanan.
| Tenor deposito | Suku bunga per tahun |
|---|---|
| 1 bulan | 3,00% |
| 3 bulan | 3,00% |
| 6 bulan | 3,00% |
| 12 bulan | 2,50% |
| 24 bulan | 2,50% |
| 36 bulan | 2,50% |
Sebagai contoh, bunga 3,00% per tahun pada deposito dengan tenor satu bulan menghasilkan bunga kotor sekitar 0,25% dari nominal simpanan untuk satu bulan, dengan asumsi perhitungan sederhana selama 30 hari dalam satu tahun 360 hari.
Hasil aktual dapat berbeda karena bank menggunakan ketentuan perhitungan bunga, jumlah hari, pajak, dan mekanisme pembayaran sesuai produk yang nasabah pilih.
Nasabah sebaiknya mengonfirmasi suku bunga yang berlaku saat membuka deposito melalui kanal resmi BRI di https://bri.co.id/web/guest/suku-bunga-bri.
Berapa Keuntungan Deposito BRI Rp10 Juta?
Salah satu cara untuk memahami manfaat deposito adalah menghitung potensi bunga berdasarkan nominal simpanan.
Dengan bunga 3,00% per tahun, deposito Rp10 juta menghasilkan bunga kotor sekitar Rp300.000 selama 12 bulan jika suku bunga tersebut berlaku sepanjang periode dan menggunakan perhitungan sederhana.
Namun, nominal itu belum memperhitungkan pajak bunga deposito. Selain itu, dalam daftar acuan Oktober 2026, tenor 12 bulan justru memiliki suku bunga 2,50% per tahun. Karena itu, simulasi berikut membedakan tenor pendek dan tenor panjang.
Simulasi bunga deposito Rp10 juta
Untuk memudahkan perbandingan, tabel berikut menggunakan asumsi bunga tetap, perhitungan sederhana, serta pajak bunga sebesar 20%.
| Tenor | Bunga per tahun | Bunga kotor selama tenor | Estimasi bunga bersih |
|---|---|---|---|
| 1 bulan | 3,00% | Rp25.000 | Rp20.000 |
| 3 bulan | 3,00% | Rp75.000 | Rp60.000 |
| 6 bulan | 3,00% | Rp150.000 | Rp120.000 |
| 12 bulan | 2,50% | Rp250.000 | Rp200.000 |
| 24 bulan | 2,50% | Rp500.000 | Rp400.000 |
| 36 bulan | 2,50% | Rp750.000 | Rp600.000 |
Catatan: Simulasi menggunakan pendekatan bunga sederhana dan tidak memasukkan perbedaan jumlah hari, perubahan suku bunga, biaya, maupun ketentuan pembayaran bunga. Untuk tenor lebih dari satu tahun, perhitungan mengasumsikan bunga tidak berubah dan tidak terjadi penggandaan bunga.
Dari simulasi tersebut, nasabah dapat melihat bahwa nominal keuntungan bergantung pada jumlah dana, tingkat bunga, dan lama penempatan.
Meskipun demikian, tenor panjang tidak selalu menghasilkan persentase bunga lebih tinggi. Dalam daftar acuan ini, BRI menawarkan bunga tahunan yang lebih rendah untuk tenor 12 hingga 36 bulan dibandingkan tenor 1 hingga 6 bulan.
Simulasi Deposito BRI Rp50 Juta dan Rp100 Juta
Selain nominal Rp10 juta, masyarakat juga sering membandingkan potensi pendapatan bunga dari simpanan Rp50 juta dan Rp100 juta.
Dengan asumsi suku bunga tetap dan pajak 20%, berikut gambaran bunga bersih selama 12 bulan berdasarkan masing-masing tingkat bunga.
| Nominal deposito | Bunga 3,00%: bersih per tahun | Bunga 2,50%: bersih per tahun |
|---|---|---|
| Rp10 juta | Rp240.000 | Rp200.000 |
| Rp50 juta | Rp1.200.000 | Rp1.000.000 |
| Rp100 juta | Rp2.400.000 | Rp2.000.000 |
Perhitungan tersebut menggunakan bunga kotor dikurangi pajak 20%. Kolom 3,00% merupakan ilustrasi jika tingkat itu berlaku selama satu tahun penuh, bukan pernyataan bahwa tenor 12 bulan BRI menawarkan bunga tersebut.
Berdasarkan tabel, deposito Rp100 juta dengan bunga 2,50% per tahun menghasilkan bunga kotor Rp2,5 juta. Setelah potongan pajak Rp500.000, nasabah memperoleh bunga bersih sekitar Rp2 juta selama setahun.
Perlu diingat, hasil tersebut belum tentu sama dengan nilai yang tercantum dalam rekening atau bilyet deposito. Ketentuan pembayaran bunga dan jumlah hari dalam periode penempatan dapat memengaruhi hasil akhir.
Cara Menghitung Bunga Deposito BRI
Nasabah dapat memperkirakan pendapatan deposito menggunakan rumus sederhana berikut:
Bunga kotor = nominal deposito × suku bunga tahunan × lama penempatan dalam tahun.
Setelah itu, nasabah dapat menghitung pajak dan bunga bersih.
Pajak bunga = bunga kotor × 20%.
Bunga bersih = bunga kotor − pajak bunga.
Sebagai contoh, nasabah menempatkan Rp50 juta selama enam bulan dengan bunga 3,00% per tahun.
Perhitungannya sebagai berikut:
- Nominal deposito: Rp50.000.000.
- Suku bunga tahunan: 3,00%.
- Lama penempatan: 6/12 tahun.
- Bunga kotor: Rp50.000.000 × 3% × 6/12 = Rp750.000.
- Pajak bunga 20%: Rp150.000.
- Bunga bersih: Rp600.000.
Dengan demikian, nasabah berpotensi menerima bunga bersih Rp600.000 selama enam bulan, dengan asumsi perhitungan sederhana dan tidak ada biaya tambahan.
Perhitungan tersebut membantu nasabah memperkirakan hasil simpanan sebelum menentukan tenor dan nominal penempatan.
Pajak Bunga Deposito BRI yang Perlu Diketahui
Selain tingkat bunga, pajak juga memengaruhi keuntungan deposito. Di Indonesia, bunga deposito pada umumnya dikenai Pajak Penghasilan (PPh) final sebesar 20% dari jumlah bruto bagi wajib pajak dalam negeri, sesuai ketentuan perpajakan.
Namun, terdapat pengecualian untuk deposito atau tabungan dengan jumlah tidak melebihi Rp7,5 juta sepanjang dana tersebut tidak dipecah-pecah untuk menghindari pengenaan pajak.
Artinya, nasabah yang menempatkan dana di atas batas tersebut perlu memperhitungkan pajak sebelum menilai keuntungan bersih.
Sebagai ilustrasi, bunga kotor Rp1 juta menghasilkan potensi bunga bersih Rp800.000 setelah potongan pajak 20%.
Karena itu, jangan hanya melihat persentase bunga yang tercantum dalam penawaran. Perhatikan juga pajak, biaya yang mungkin timbul, dan ketentuan pencairan deposito.
Apakah Deposito BRI Dijamin LPS?
Keamanan dana menjadi pertimbangan penting ketika nasabah memilih produk simpanan perbankan.
Lembaga Penjamin Simpanan menjamin simpanan nasabah bank sesuai ketentuan yang berlaku. Secara umum, nilai simpanan yang dijamin mencapai maksimal Rp2 miliar per nasabah per bank, dengan memperhatikan persyaratan penjaminan.
Salah satu syarat yang perlu nasabah perhatikan adalah ketentuan 3T, yaitu simpanan tercatat dalam pembukuan bank, tingkat bunga simpanan tidak melebihi tingkat bunga penjaminan LPS, dan nasabah tidak melakukan tindakan yang merugikan bank.
Berdasarkan informasi yang Anda berikan, tingkat bunga penjaminan LPS untuk bank umum berada pada level 3,75%. Jika angka tersebut masih berlaku pada saat nasabah membuka deposito, bunga deposito BRI sebesar 2,50% hingga 3,00% berada di bawah batas tersebut.
Namun, nasabah perlu memeriksa tingkat bunga penjaminan LPS yang berlaku pada tanggal pembukaan atau perpanjangan deposito. LPS dapat mengubah tingkat bunga penjaminan sesuai evaluasi kondisi ekonomi dan perbankan.
Nasabah dapat mengecek informasi resmi melalui https://apps.lps.go.id/BankPesertaLPSRate.
Perlu dipahami bahwa bunga yang berada di bawah tingkat bunga penjaminan saja tidak otomatis menjamin klaim pembayaran. Nasabah tetap harus memenuhi seluruh persyaratan penjaminan LPS.
Apa yang Terjadi Jika Mencairkan Deposito Sebelum Jatuh Tempo?
Deposito berbeda dari tabungan biasa karena nasabah memilih jangka waktu penempatan sejak awal.
Jika nasabah membutuhkan dana sebelum jatuh tempo, bank dapat menerapkan ketentuan khusus. Ketentuan tersebut bisa mencakup penalti, pengurangan bunga, atau mekanisme pencairan tertentu sesuai produk yang nasabah pilih.
Oleh sebab itu, nasabah sebaiknya tidak menempatkan seluruh dana darurat ke dalam deposito berjangka.
Sebelum membuka rekening deposito, pastikan dana untuk kebutuhan sehari-hari, biaya kesehatan, pendidikan, dan kebutuhan mendesak tetap tersedia dalam bentuk simpanan yang mudah dicairkan.
Dengan cara tersebut, nasabah dapat memanfaatkan bunga deposito tanpa mengganggu kebutuhan likuiditas.
Deposito BRI atau SBR015, Mana yang Perlu Dipertimbangkan?
Selain deposito, masyarakat dapat mempertimbangkan instrumen investasi lain, termasuk Surat Berharga Negara (SBN) ritel.
Salah satu instrumen yang perlu diperhatikan dalam informasi yang Anda sampaikan adalah Savings Bond Ritel seri SBR015. Instrumen ini memiliki karakteristik berbeda dari deposito bank, sehingga nasabah perlu memahami ketentuan kupon, jangka waktu, dan likuiditasnya sebelum mengambil keputusan.
Menurut informasi dalam bahan awal artikel ini, SBR015 menawarkan kupon minimal 6,75% hingga 6,85% per tahun dengan masa penawaran sampai 22 Oktober 2026. Namun, calon investor perlu memeriksa kembali seri, besaran kupon, jadwal penawaran, dan ketentuan resminya melalui Kementerian Keuangan atau mitra distribusi.
Perlu diingat, kupon SBN dan bunga deposito tidak sepenuhnya sebanding. Keduanya memiliki aturan pajak, mekanisme pembayaran, risiko, serta ketentuan pencairan yang berbeda.
Deposito memberikan bunga berdasarkan perjanjian simpanan dengan bank. Sementara itu, SBN merupakan surat utang yang diterbitkan pemerintah dan mengikuti ketentuan produk masing-masing.
Karena itu, nasabah perlu menyesuaikan pilihan dengan tujuan keuangan, kebutuhan dana, toleransi risiko, serta jangka waktu investasi.
Cara Membuka Deposito BRI
Masyarakat yang ingin membuka deposito dapat mencari informasi melalui kantor cabang BRI atau kanal digital resmi yang menyediakan layanan terkait.
Sebelum memulai, calon nasabah sebaiknya melakukan beberapa langkah berikut:
- Periksa suku bunga deposito yang berlaku pada hari pembukaan.
- Tentukan nominal dana yang ingin ditempatkan.
- Pilih tenor sesuai kebutuhan keuangan.
- Tanyakan persyaratan saldo minimum dan dokumen yang diperlukan.
- Pelajari ketentuan pencairan sebelum jatuh tempo.
- Pastikan mekanisme pembayaran bunga dan perpanjangan deposito sesuai kebutuhan.
- Simpan bukti pembukaan deposito dan catat tanggal jatuh temponya.
Nasabah juga perlu memastikan bahwa seluruh proses berlangsung melalui kanal resmi BRI. Hindari memberikan PIN, kata sandi, kode OTP, atau informasi rahasia perbankan kepada pihak lain yang mengaku sebagai petugas bank.
Untuk informasi lebih lanjut, kunjungi situs resmi BRI di https://bri.co.id/.(*)