LIFESTYLE,JS- Tunggakan pinjaman online (pinjol) tidak hanya menambah beban keuangan, tetapi juga berpotensi menghambat rencana masyarakat untuk mengajukan kredit di masa depan. Riwayat pembayaran menjadi salah satu informasi yang dipertimbangkan lembaga keuangan ketika menilai kelayakan calon debitur.
Karena itu, masyarakat perlu memahami kapan keterlambatan pembayaran dapat memengaruhi catatan kredit, bagaimana cara memeriksa statusnya, serta langkah yang dapat ditempuh untuk memperbaiki riwayat keuangan.
Salah satu sistem yang perlu diperhatikan ialah Sistem Layanan Informasi Keuangan (SLIK) milik Otoritas Jasa Keuangan (OJK). Masyarakat sebelumnya lebih mengenal sistem pemeriksaan riwayat kredit ini dengan istilah BI Checking.
OJK memperluas cakupan pelaporan SLIK, termasuk untuk sektor layanan pendanaan bersama berbasis teknologi informasi atau pinjaman daring. Ketentuan mengenai pelaporan informasi debitur juga terus berkembang mengikuti regulasi yang berlaku. https://ojk.go.id/id/regulasi/Pages/Pelaporan-dan-Permintaan-Informasi-Debitur-Melalui-Sistem-Layanan-Informasi-Keuangan-11-SEOJK01-2024.aspx
Telat Bayar Pinjol, Apakah Langsung Masuk SLIK OJK?
Keterlambatan pembayaran dapat memengaruhi penilaian kualitas kredit. Namun, masyarakat perlu membedakan tanggal jatuh tempo, status tunggakan pada penyedia pinjaman, dan waktu pembaruan informasi dalam sistem pelaporan.
Tidak tepat jika setiap keterlambatan satu hari langsung dianggap menghasilkan status kredit tertentu di SLIK. Penilaian kualitas kredit mengikuti ketentuan yang berlaku dan informasi yang dilaporkan oleh lembaga terkait.
Meski demikian, debitur sebaiknya tidak menganggap keterlambatan singkat sebagai masalah sepele. Tunggakan yang terus berlanjut dapat memperburuk catatan pembayaran dan meningkatkan risiko penolakan ketika mengajukan pembiayaan baru.
OJK menerbitkan POJK Nomor 8 Tahun 2026 yang mengatur pelaporan dan permintaan data transaksi pendanaan oleh penyelenggara pinjaman daring. Peraturan tersebut berlaku sejak 6 Juli 2026 dan mengatur penyampaian data secara harian melalui sistem pelaporan OJK. https://ojk.go.id/id/regulasi/Pages/POJK-8-Tahun-2026-Pelaporan-dan-Permintaan-Data-Transaksi-Pendanaan-oleh-Penyelenggara-LPBBTI.aspx
Artinya, masyarakat perlu memeriksa informasi berdasarkan ketentuan yang berlaku, bukan hanya mengandalkan anggapan bahwa seluruh data baru muncul pada tanggal tertentu setiap bulan.
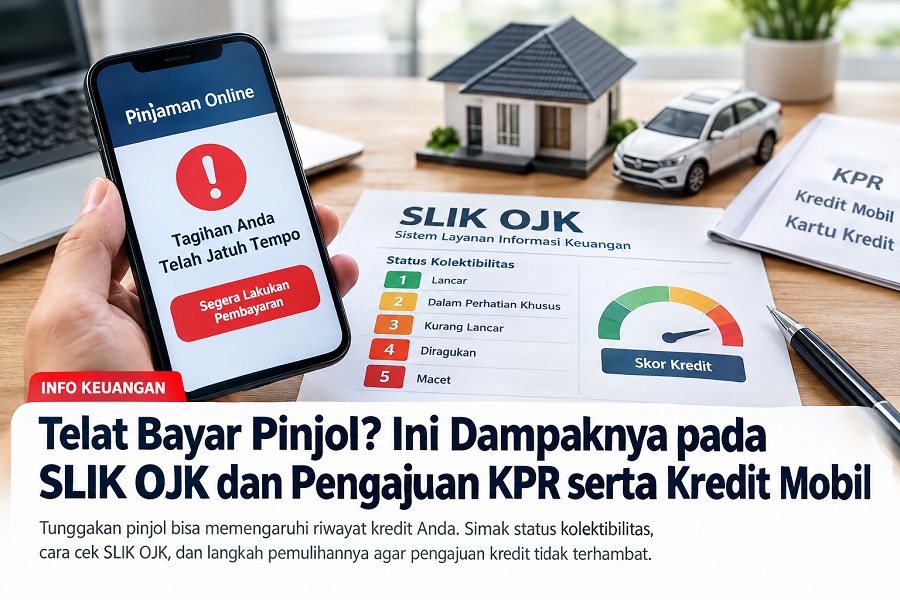
Mengenal Status Kolektibilitas Kredit dari Kol 1 hingga Kol 5
Dalam penilaian kualitas kredit, masyarakat mengenal istilah kolektibilitas atau kol. Status tersebut menggambarkan kualitas pembayaran debitur dan dapat menjadi pertimbangan lembaga keuangan saat menganalisis pengajuan kredit.
Berikut gambaran umum kategori kolektibilitas yang lazim digunakan dalam penilaian kredit perbankan.
1. Kol 1 — Lancar
Debitur memenuhi kewajiban pembayaran sesuai ketentuan. Status ini menunjukkan kualitas pembayaran yang baik dan dapat mendukung penilaian kelayakan kredit.
2. Kol 2 — Dalam Perhatian Khusus
Debitur mulai menunjukkan masalah pembayaran atau tunggakan dalam rentang yang masuk kategori perhatian khusus. Kondisi ini perlu segera ditangani agar tidak berkembang menjadi masalah yang lebih serius.
3. Kol 3 — Kurang Lancar
Kualitas kredit memburuk karena keterlambatan pembayaran yang lebih panjang. Status tersebut dapat meningkatkan kekhawatiran lembaga keuangan terhadap kemampuan debitur memenuhi kewajibannya.
4. Kol 4 — Diragukan
Riwayat pembayaran menunjukkan masalah yang semakin berat. Lembaga keuangan dapat menilai bahwa kemampuan debitur untuk menyelesaikan kewajibannya menghadapi risiko yang tinggi.
5. Kol 5 — Macet
Kategori ini menunjukkan kualitas kredit yang paling buruk dalam klasifikasi tersebut. Tunggakan yang berkepanjangan dapat menyulitkan debitur ketika mengajukan pembiayaan baru.
Perlu diperhatikan bahwa rentang hari tunggakan dan penerapan kolektibilitas harus mengikuti ketentuan yang relevan untuk jenis fasilitas kredit masing-masing. Karena itu, pembaca sebaiknya tidak menggunakan satu tabel umum sebagai patokan mutlak bagi semua produk pinjaman daring.
Dampak Tunggakan Pinjol terhadap Pengajuan KPR dan Kredit Mobil
Catatan pembayaran yang buruk dapat menjadi hambatan ketika seseorang membutuhkan pembiayaan dalam jumlah besar. Bank dan lembaga pembiayaan biasanya menilai riwayat kredit bersama sejumlah faktor lain, seperti pendapatan, kewajiban bulanan, stabilitas pekerjaan, dan kemampuan membayar cicilan.
Berikut beberapa pengajuan yang berpotensi menghadapi kendala.
1. Pengajuan KPR Bisa Lebih Sulit
Kredit pemilikan rumah atau KPR biasanya melibatkan komitmen pembayaran selama bertahun-tahun. Karena itu, bank perlu menilai kemampuan calon debitur dalam memenuhi cicilan secara konsisten.
Jika catatan kredit menunjukkan tunggakan yang belum terselesaikan, bank dapat meminta penjelasan tambahan, melakukan pemeriksaan lebih lanjut, atau menolak permohonan sesuai kebijakan penilaian risikonya.
Namun, catatan tunggakan tidak selalu berarti semua pengajuan pasti gagal. Keputusan akhir tetap bergantung pada keseluruhan profil keuangan pemohon dan kebijakan masing-masing lembaga.
2. Kredit Kendaraan Bermotor Dapat Terkendala
Masyarakat yang ingin membeli mobil atau sepeda motor melalui pembiayaan juga perlu menjaga riwayat pembayaran.
Perusahaan pembiayaan dapat mempertimbangkan informasi kredit untuk menilai risiko calon pelanggan. Jika pemohon masih memiliki tunggakan pinjol, kondisi tersebut dapat memengaruhi penilaian kelayakan dan persetujuan pembiayaan.
Oleh sebab itu, calon pembeli kendaraan sebaiknya memeriksa kondisi keuangannya sebelum mengajukan kredit.
3. Kartu Kredit dan Pinjaman Bank Berpotensi Ditolak
Riwayat kredit juga dapat menjadi bahan pertimbangan saat seseorang mengajukan kartu kredit, kredit tanpa agunan, atau pinjaman untuk kebutuhan usaha.
Meski demikian, setiap produk memiliki persyaratan dan metode penilaian berbeda. Debitur sebaiknya tidak menyimpulkan bahwa satu masalah pembayaran otomatis menutup seluruh akses ke layanan keuangan.
Apakah Utang Pinjol Hangus Setelah Menunggak 90 Hari?
Anggapan bahwa utang pinjol otomatis lunas setelah 90 hari merupakan kekeliruan yang perlu diluruskan.
Lewatnya suatu periode tunggakan tidak serta-merta menghapus kewajiban pembayaran debitur. Selama masih ada kewajiban yang sah berdasarkan perjanjian, debitur perlu menyelesaikannya sesuai ketentuan yang berlaku.
Masyarakat juga perlu membedakan aturan mengenai kualitas kredit dengan aturan penagihan. Keduanya memiliki tujuan dan ketentuan yang berbeda.
Batas waktu tertentu tidak otomatis menghapus utang, menghilangkan catatan kredit, atau melarang seluruh bentuk penagihan. Sebaliknya, penyelenggara pinjaman dan pihak penagih tetap harus mematuhi ketentuan perlindungan konsumen serta etika penagihan.
OJK mengatur bahwa penyelenggara pinjaman daring harus memperhatikan perilaku tenaga penagih. Mereka tidak boleh menggunakan ancaman, intimidasi, atau tindakan yang merendahkan konsumen. Kontak darurat juga tidak boleh menjadi sasaran penagihan utang milik debitur. https://ojk.go.id/id/regulasi/Pages/SEOJK-19-SEOJK06-2025-Penyelenggaraan-LPBBTI.aspx
Jika menghadapi penagihan yang melanggar ketentuan, konsumen dapat menyimpan bukti komunikasi dan menyampaikan pengaduan melalui saluran resmi yang tersedia.
Bagaimana Cara Memperbaiki Riwayat Kredit setelah Melunasi Pinjol?
Pelunasan menjadi langkah penting untuk menyelesaikan tunggakan. Namun, masyarakat perlu memahami bahwa penyelesaian utang dan pembaruan informasi kredit merupakan dua proses yang berbeda.
Berikut langkah yang dapat dilakukan debitur.
1. Periksa Total Kewajiban
Hubungi penyedia pinjaman melalui saluran resminya. Minta rincian jumlah pokok, bunga, biaya, dan denda yang berlaku sesuai perjanjian.
Jangan langsung mentransfer uang ke rekening pribadi pihak yang mengaku sebagai penagih tanpa melakukan verifikasi.
2. Susun Rencana Pembayaran
Jika belum mampu melunasi seluruh tunggakan, komunikasikan kondisi keuangan kepada penyedia pinjaman. Tanyakan apakah tersedia mekanisme penyelesaian atau keringanan sesuai kebijakan yang berlaku.
Hindari mengambil pinjaman baru hanya untuk menutup pinjaman lama tanpa perhitungan yang matang. Cara tersebut dapat memperbesar beban cicilan dan memperburuk kondisi keuangan.
3. Simpan Bukti Pelunasan
Setelah menyelesaikan kewajiban, simpan kuitansi, bukti transfer, surat keterangan lunas, atau konfirmasi resmi dari penyedia pinjaman.
Dokumen tersebut dapat membantu ketika debitur perlu mengajukan koreksi data atau mengklarifikasi status pembayaran.
4. Pantau Pembaruan Data Kredit
Mulai 1 Juli 2026, optimalisasi SLIK OJK mencakup percepatan pembaruan informasi kredit atau pembiayaan oleh pelaku usaha jasa keuangan menjadi paling lambat tiga hari kerja setelah pelunasan. Kebijakan tersebut juga menerapkan ambang batas informasi debitur untuk nominal di atas Rp1 juta. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Luncurkan-Optimalisasi-SLIK-Perkuat-Akses-Pembiayaan-UMKM-dan-Program-3-Juta-Rumah.aspx
Ketentuan ini berkaitan dengan pembaruan informasi setelah pelunasan. Masyarakat tidak boleh langsung menafsirkannya sebagai jaminan bahwa seluruh riwayat keterlambatan akan hilang dalam tiga hari kerja.
Jika status belum berubah setelah proses pembaruan semestinya, hubungi penyedia pinjaman dan minta penjelasan. Gunakan bukti pelunasan sebagai dokumen pendukung.
5. Ajukan Pemeriksaan SLIK secara Mandiri
Masyarakat dapat meminta informasi debitur melalui layanan iDebku OJK pada alamat resmi berikut:
Periksa identitas, fasilitas kredit, status pembayaran, serta informasi lain yang tercantum dalam laporan. Jika menemukan data yang tidak sesuai, ajukan klarifikasi kepada lembaga pelapor dan ikuti prosedur koreksi yang berlaku.
Berapa Lama Riwayat Kredit Buruk Bertahan?
Tidak tepat jika masyarakat menganggap semua catatan tunggakan otomatis terhapus tepat 24 bulan setelah pelunasan tanpa melihat ketentuan yang berlaku.
Debitur perlu membedakan pembaruan status menjadi lunas, riwayat pembayaran sebelumnya, dan kebijakan penyimpanan serta penyajian informasi dalam sistem terkait. Ketiganya tidak selalu memiliki mekanisme yang sama.
Karena itu, jangan mengandalkan klaim penghapusan otomatis dalam jangka waktu tertentu tanpa memeriksa aturan resmi dan laporan kredit pribadi.
Jika sudah melunasi pinjaman, langkah yang paling berguna ialah memastikan penyedia pinjaman memperbarui status secara benar. Selanjutnya, periksa laporan SLIK dan ajukan koreksi apabila data yang tercantum tidak sesuai dengan kondisi sebenarnya.
Apakah Riwayat Kredit Buruk Bisa Menghambat Rekrutmen Kerja?
Sebagian perusahaan dapat memeriksa informasi kredit untuk kebutuhan tertentu, terutama jika pekerjaan berkaitan dengan pengelolaan dana, risiko keuangan, atau tanggung jawab finansial. Penggunaan informasi tersebut bergantung pada ketentuan yang berlaku dan kebutuhan perusahaan.
Namun, tidak tepat jika masyarakat menyimpulkan bahwa semua perusahaan otomatis menolak pelamar yang pernah memiliki tunggakan pinjol.
Bagi pencari kerja, langkah yang lebih baik ialah menyelesaikan kewajiban, menjaga dokumen keuangan tetap rapi, dan memastikan informasi kredit sesuai fakta. Jika perusahaan meminta penjelasan, sampaikan kondisi secara jujur dan berikan bukti penyelesaian apabila tersedia.
Kesimpulan
Tunggakan pinjol dapat memengaruhi riwayat kredit dan berpotensi menyulitkan pengajuan KPR, kredit kendaraan, kartu kredit, maupun pembiayaan lain. Namun, dampaknya bergantung pada kualitas pembayaran, data yang dilaporkan, dan penilaian masing-masing lembaga keuangan.
Debitur tidak perlu panik, tetapi juga tidak boleh mengabaikan tagihan. Periksa kewajiban melalui saluran resmi, susun rencana pembayaran, simpan bukti pelunasan, dan pantau informasi melalui iDebku OJK.
Dengan memahami cara kerja SLIK dan mengambil langkah yang tepat, masyarakat dapat mengelola kewajiban keuangan secara lebih terarah sekaligus mengurangi risiko masalah kredit pada masa mendatang.(*)