

TEKNOLOGI,JS- Kehilangan kartu kredit memang bisa membuat panik. Apalagi, kartu tersebut menyimpan informasi penting yang dapat membuka akses ke transaksi pembayaran.
Namun, jangan biarkan kepanikan membuat langkah penanganan terlambat. Saat menyadari kartu kredit hilang, pemegang kartu perlu segera mengambil tindakan untuk mengurangi risiko penyalahgunaan.
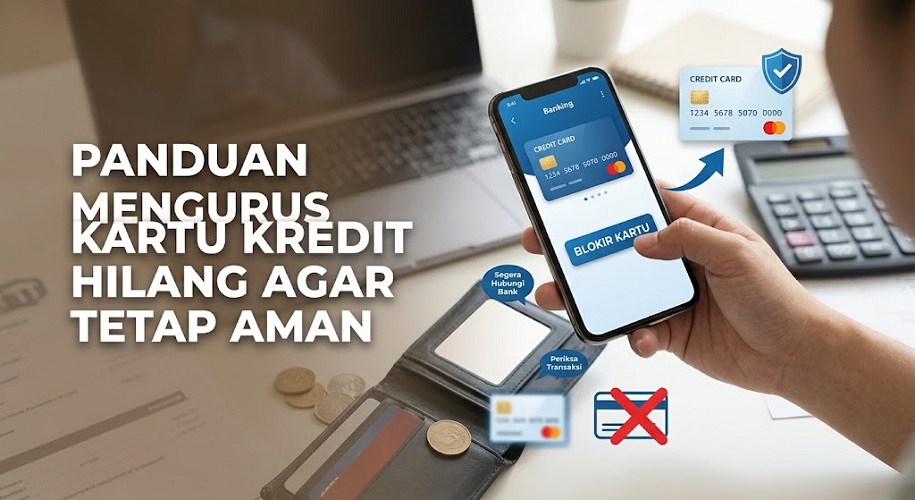
Langkah pertama bukan langsung memikirkan tagihan, melainkan memastikan posisi kartu. Setelah itu, pemegang kartu perlu menghubungi bank penerbit untuk melakukan pemblokiran.
Selain itu, pemeriksaan transaksi juga penting. Langkah tersebut membantu pemegang kartu mengetahui apakah seseorang sudah menggunakan kartu sebelum pemilik menyadari kehilangan.
Lantas, bagaimana cara mengurus kartu kredit hilang agar tetap aman?
Berikut panduan yang bisa dilakukan secara berurutan.
Cara Mengurus Kartu Kredit Hilang
Kartu kredit yang hilang tidak selalu berarti seseorang sudah menggunakannya. Meski begitu, pemilik kartu tetap perlu bertindak cepat.
Semakin cepat pemilik kartu melapor kepada bank, semakin cepat pula bank dapat menonaktifkan kartu tersebut.
1. Cari Kartu di Tempat Terakhir
Sebelum mengambil tindakan lebih jauh, coba ingat kembali kapan terakhir kali menggunakan kartu kredit.
Periksa dompet, tas, kendaraan, meja kerja, rumah, atau tempat lain yang baru saja dikunjungi. Jika sebelumnya menggunakan kartu untuk pembayaran, ingat kembali lokasi transaksi terakhir.
Langkah ini memang sederhana. Namun, pencarian singkat dapat mencegah pemilik kartu melakukan proses penggantian ketika kartu sebenarnya hanya terselip.
Jika setelah mencari kartu tetap tidak ditemukan, jangan menunda laporan kepada bank.
2. Segera Blokir Kartu Kredit
Setelah yakin kartu hilang, segera hubungi bank penerbit.
Gunakan nomor call center resmi yang tercantum pada aplikasi perbankan, situs resmi bank, atau dokumen kartu. Hindari mencari nomor layanan melalui sumber yang tidak jelas karena penipu dapat memanfaatkan situasi tersebut.
Sejumlah bank juga menyediakan fitur penguncian atau pemblokiran kartu melalui aplikasi perbankan.
Saat menghubungi bank, siapkan informasi yang mungkin diperlukan, seperti identitas pemegang kartu dan data rekening kartu kredit.
Sampaikan bahwa kartu hilang dan minta bank menonaktifkan kartu tersebut.
Credit card security menjadi hal penting pada tahap ini. Pemblokiran membantu mencegah orang lain menggunakan kartu untuk transaksi baru.
3. Periksa Riwayat Transaksi
Setelah melakukan pemblokiran, periksa riwayat transaksi kartu kredit.
Pemilik kartu dapat menggunakan aplikasi bank, internet banking, SMS notifikasi, atau layanan lain yang tersedia untuk melihat transaksi terbaru.
Perhatikan transaksi yang tidak dikenali. Catat beberapa informasi penting, antara lain:
- tanggal transaksi;
- nominal transaksi;
- nama merchant;
- lokasi transaksi jika tersedia;
- waktu transaksi;
- nomor referensi transaksi jika tercantum.
Jangan langsung mengabaikan transaksi kecil. Pelaku credit card fraud terkadang dapat mencoba transaksi bernilai rendah sebelum melakukan transaksi yang lebih besar.
Karena itu, pemeriksaan riwayat transaksi menjadi bagian penting setelah kehilangan kartu.
4. Laporkan Transaksi yang Tidak Dikenali
Jika menemukan transaksi yang tidak pernah dilakukan, segera sampaikan kepada bank.
Jelaskan bahwa transaksi tersebut bukan milik pemegang kartu. Bank kemudian dapat memberikan informasi mengenai prosedur pengaduan dan investigasi transaksi.
Istilah unauthorized transaction mengacu pada transaksi yang tidak mendapat persetujuan dari pemegang rekening atau kartu.
Namun, pemilik kartu tetap perlu mengikuti mekanisme pengaduan yang berlaku pada bank. Setiap bank dapat memiliki prosedur, dokumen, dan batas waktu pelaporan yang berbeda.
Karena itu, jangan menunggu terlalu lama ketika menemukan transaksi mencurigakan.
5. Buat Laporan Kehilangan Jika Bank Memerlukannya
Dalam kondisi tertentu, bank dapat meminta dokumen pendukung terkait kehilangan kartu.
Pemegang kartu dapat membuat laporan kehilangan di kepolisian apabila bank meminta dokumen tersebut atau ketika pemilik membutuhkan bukti administratif.
Simpan dokumen laporan tersebut dengan baik.
Jika kemudian muncul persoalan terkait transaksi setelah kehilangan, dokumen tersebut dapat membantu menjelaskan waktu dan kondisi ketika pemilik kehilangan kartu.
Meski begitu, kebutuhan laporan polisi tidak selalu sama pada setiap bank. Karena itu, tanyakan langsung kepada bank mengenai dokumen yang mereka perlukan.
6. Ajukan Credit Card Replacement
Setelah kartu lama tidak lagi digunakan, pemegang kartu dapat meminta kartu pengganti.
Proses ini dikenal sebagai credit card replacement.
Bank biasanya memberikan prosedur khusus untuk penerbitan kartu baru. Prosedur tersebut dapat mencakup verifikasi identitas, pengisian formulir, pembayaran biaya tertentu jika berlaku, hingga konfirmasi alamat pengiriman.
Kartu pengganti juga dapat memiliki nomor kartu, tanggal kedaluwarsa, dan kode keamanan yang berbeda.
Karena itu, setelah kartu baru diterima, pemilik perlu memperbarui informasi pembayaran otomatis yang sebelumnya menggunakan kartu lama.
Contohnya, layanan streaming, aplikasi digital, marketplace, atau layanan berlangganan lainnya.
7. Periksa Tagihan pada Periode Berikutnya
Pemblokiran kartu lama bukan alasan untuk berhenti memeriksa tagihan.
Tetap pantau laporan kartu kredit pada periode berikutnya. Periksa apakah terdapat transaksi yang tidak dikenal atau tagihan yang berbeda dari penggunaan normal.
Langkah ini penting karena pemilik kartu dapat mengetahui lebih cepat jika muncul persoalan pada rekening.
Selain itu, simpan bukti komunikasi dengan bank, nomor laporan pengaduan, dan dokumen terkait kehilangan kartu.
Dokumentasi tersebut dapat membantu jika pemilik perlu melakukan tindak lanjut.
Apa yang Terjadi Jika Kartu Kredit Hilang?
Kehilangan kartu kredit membawa beberapa risiko. Namun, tingkat risikonya dapat berbeda tergantung kondisi kartu, sistem keamanan bank, jenis transaksi, dan seberapa cepat pemilik melaporkan kehilangan.
Berikut beberapa risiko yang perlu diperhatikan.
Transaksi Tanpa Persetujuan
Risiko paling mudah terlihat yaitu munculnya transaksi yang tidak pernah dilakukan pemegang kartu.
Orang yang menemukan kartu dapat mencoba menggunakannya pada merchant tertentu atau layanan online yang menerima informasi kartu sebagai metode pembayaran.
Karena itu, pemilik kartu perlu segera melakukan pemblokiran.
Jangan menunggu sampai muncul transaksi besar baru menghubungi bank.
Risiko Credit Card Fraud
Kehilangan kartu juga dapat membuka peluang terjadinya credit card fraud.
Fraud dapat berkaitan dengan penggunaan kartu tanpa izin, percobaan transaksi, atau penyalahgunaan informasi pembayaran.
Sistem keamanan bank memang dapat mendeteksi sejumlah transaksi yang tidak biasa. Namun, pemilik kartu tetap memegang peran penting dalam mengawasi aktivitas rekening.
Segera laporkan aktivitas yang tidak dikenal ketika menemukannya.
Risiko Identity Theft
Kartu kredit juga memuat informasi yang berkaitan dengan rekening pembayaran.
Dalam situasi tertentu, pelaku dapat mencoba mengumpulkan informasi lain dari korban untuk melakukan penyalahgunaan identitas atau identity theft.
Karena itu, pemilik kartu sebaiknya tidak memberikan informasi tambahan kepada orang yang mengaku sebagai petugas bank tanpa melakukan verifikasi.
Bank tidak seharusnya meminta pemilik kartu memberikan data rahasia melalui saluran komunikasi yang mencurigakan.
Potensi Kerugian Finansial
Transaksi yang muncul setelah kartu hilang dapat menimbulkan persoalan finansial.
Namun, jangan langsung menganggap semua transaksi otomatis menjadi tanggung jawab pemilik kartu. Hubungi bank dan ikuti prosedur pengaduan untuk mengetahui penanganan transaksi tersebut.
Bank dapat meminta informasi mengenai kronologi kehilangan, waktu pelaporan, dan transaksi yang dipermasalahkan.
Karena setiap bank memiliki kebijakan sendiri, pemilik kartu perlu mengikuti ketentuan penerbit kartu.(*)