

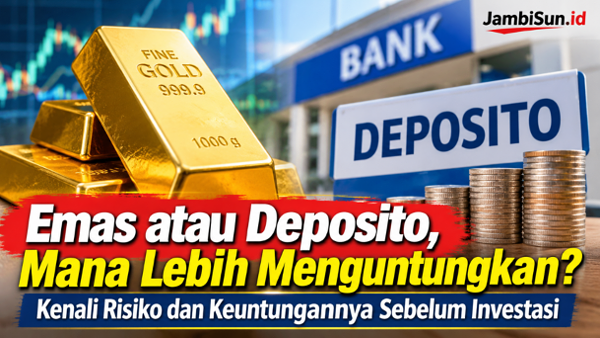
BISNIS,JS- Memilih instrumen investasi menjadi salah satu langkah penting dalam mengelola keuangan. Di tengah meningkatnya kesadaran masyarakat untuk mengembangkan aset, emas dan deposito masih menjadi dua pilihan yang banyak menarik perhatian. Keduanya menawarkan karakteristik berbeda, mulai dari potensi keuntungan, tingkat risiko, hingga kemudahan pencairan dana.
Sebagian masyarakat memilih emas karena menganggap logam mulia tersebut mampu menjaga nilai kekayaan dalam jangka panjang. Sementara itu, deposito menarik minat investor yang menginginkan bunga lebih terukur dan tidak ingin menghadapi perubahan nilai aset setiap hari.
Namun, investor tidak bisa hanya mempertimbangkan potensi keuntungan ketika memilih instrumen keuangan. Setiap produk memiliki risiko dan ketentuan yang perlu dipahami sejak awal.
Karena itu, keputusan antara membeli emas atau menyimpan uang dalam deposito sebaiknya mengikuti tujuan keuangan, kebutuhan likuiditas, serta kemampuan masing-masing investor menghadapi risiko.
Investasi Emas dan Deposito Memiliki Karakteristik Berbeda
Emas dan deposito sama-sama dapat menjadi bagian dari strategi pengelolaan keuangan. Meski demikian, keduanya memiliki mekanisme keuntungan yang tidak sama.
Investor memperoleh potensi keuntungan emas dari perubahan harga jual di pasar. Ketika harga emas meningkat setelah pembelian, pemilik dapat menjualnya untuk mendapatkan selisih keuntungan.
Akan tetapi, harga emas tidak selalu bergerak naik. Kondisi ekonomi dunia, nilai tukar dolar Amerika Serikat, kebijakan suku bunga, permintaan pasar, serta sentimen geopolitik dapat memengaruhi pergerakan harga logam mulia.
Berbeda dengan emas, deposito menawarkan bunga sesuai tingkat suku bunga dan jangka waktu yang disepakati bersama bank. Nasabah menempatkan sejumlah uang untuk periode tertentu, misalnya satu, tiga, enam, atau dua belas bulan.
Bank kemudian membayarkan bunga sesuai ketentuan produk. Dengan mekanisme tersebut, nasabah dapat memperkirakan pendapatan bunga selama masa penempatan dana.
Meskipun demikian, investor tetap perlu memperhitungkan pajak bunga, ketentuan pencairan sebelum jatuh tempo, serta batas penjaminan simpanan.
Keuntungan Investasi Emas, Cocok untuk Menjaga Nilai Aset
Emas memiliki daya tarik tersendiri karena masyarakat sudah mengenal logam mulia ini sebagai salah satu bentuk penyimpanan kekayaan.
Selain itu, investor dapat memilih emas batangan, emas perhiasan, maupun emas digital melalui penyedia layanan yang memenuhi ketentuan regulator.
Salah satu keunggulan emas terletak pada kemudahan masyarakat mengenali dan memperdagangkannya. Investor juga dapat menyimpan emas dalam jangka panjang tanpa harus bergantung pada pembayaran bunga dari lembaga keuangan.
Ketika terjadi ketidakpastian ekonomi, sebagian investor memilih emas sebagai aset diversifikasi. Permintaan terhadap logam mulia terkadang meningkat ketika pelaku pasar mencari instrumen alternatif untuk menghadapi gejolak ekonomi.
Namun, investor perlu memahami bahwa kenaikan harga emas tidak memberikan jaminan keuntungan.
Harga pembelian dan harga penjualan juga memiliki selisih atau spread. Artinya, seseorang belum tentu memperoleh keuntungan ketika langsung menjual emas setelah membelinya.
Selain itu, emas fisik membutuhkan tempat penyimpanan yang aman. Pemilik perlu mempertimbangkan risiko kehilangan, pencurian, biaya penyimpanan, serta keaslian produk.
Dengan demikian, investasi emas lebih tepat bagi masyarakat yang memiliki tujuan penyimpanan aset dalam jangka menengah hingga panjang dan siap menghadapi perubahan harga.
Deposito Menawarkan Bunga Lebih Terukur
Deposito menjadi alternatif bagi masyarakat yang mengutamakan perencanaan pendapatan secara lebih terukur.
Berbeda dengan emas yang mengikuti perubahan harga pasar, deposito menggunakan tingkat bunga sesuai ketentuan bank ketika nasabah membuka rekening.
Misalnya, seseorang menempatkan dana Rp50 juta dalam deposito dengan bunga 4 persen per tahun. Secara sederhana, bunga kotor selama satu tahun mencapai Rp2 juta sebelum pajak dan memperhitungkan ketentuan produk.
Perhitungan tersebut hanya ilustrasi, bukan penawaran suku bunga dari bank tertentu.
Keunggulan lainnya, deposito pada bank peserta Lembaga Penjamin Simpanan (LPS) dapat memperoleh perlindungan sesuai ketentuan penjaminan yang berlaku.
Namun, masyarakat tidak boleh menganggap seluruh deposito otomatis memperoleh jaminan tanpa syarat. Nasabah perlu memperhatikan ketentuan tingkat bunga penjaminan LPS, batas nilai simpanan yang dijamin, serta persyaratan kelayakan penjaminan.
Deposito juga memiliki keterbatasan dalam hal pencairan. Apabila nasabah mengambil dana sebelum jatuh tempo, bank dapat mengenakan penalti atau menerapkan ketentuan lain sesuai perjanjian.
Karena itu, masyarakat sebaiknya tidak menggunakan seluruh dana darurat untuk deposito berjangka.
Risiko Investasi Emas yang Sering Terlewatkan
Meskipun banyak masyarakat menganggap emas sebagai aset aman, instrumen ini tetap memiliki sejumlah risiko.
Pertama, perubahan harga dapat memengaruhi nilai investasi. Ketika harga pasar turun setelah pembelian, investor berpotensi mengalami kerugian apabila menjual emas pada saat harga masih rendah.
Kedua, selisih harga beli dan harga jual dapat mengurangi keuntungan. Investor perlu menghitung berapa lama harga harus naik agar mampu menutup selisih tersebut.
Ketiga, emas tidak menghasilkan bunga atau pendapatan rutin. Pemilik hanya memperoleh keuntungan apabila harga jual mampu melampaui total biaya pembelian dan penyimpanan.
Keempat, investor emas fisik harus memperhatikan keamanan penyimpanan.
Sementara itu, pengguna emas digital perlu memeriksa legalitas penyedia layanan, ketentuan kepemilikan, biaya transaksi, serta mekanisme pencetakan atau penarikan emas fisik.
Oleh sebab itu, masyarakat sebaiknya tidak membeli emas hanya karena mengikuti tren kenaikan harga. Perencanaan pembelian secara bertahap dapat membantu investor mengurangi ketergantungan pada satu waktu transaksi.
Risiko Deposito, Jangan Hanya Melihat Besaran Bunga
Deposito memang menawarkan pendapatan bunga yang lebih mudah diperkirakan. Namun, instrumen ini juga memiliki risiko dan keterbatasan.
Salah satu hal yang perlu diperhatikan adalah risiko inflasi. Apabila tingkat inflasi lebih tinggi daripada bunga bersih deposito, kemampuan uang untuk membeli barang dan jasa dapat menurun.
Sebagai contoh, deposito dengan bunga kotor 4 persen per tahun tidak otomatis menghasilkan pertumbuhan daya beli sebesar 4 persen. Nasabah masih harus memperhitungkan pajak bunga dan tingkat inflasi.
Selain itu, pencairan dana sebelum jatuh tempo dapat menimbulkan konsekuensi finansial. Nasabah mungkin kehilangan sebagian bunga atau harus membayar penalti sesuai kebijakan bank.
Masyarakat juga perlu memperhatikan reputasi dan status bank. Pilih bank yang memiliki izin usaha serta menjadi peserta LPS.
Jangan mudah tergiur penawaran bunga deposito yang jauh melampaui tingkat bunga penjaminan. Sebab, LPS menerapkan persyaratan tertentu agar simpanan nasabah memenuhi kriteria penjaminan.
Perbandingan Emas dan Deposito Sebelum Menentukan Pilihan
Untuk membantu masyarakat memahami perbedaan kedua instrumen tersebut, berikut gambaran karakteristik emas dan deposito.
Aspek- Emas- Deposito
- Sumber keuntungan- Kenaikan harga jual- Bunga simpanan
- Risiko utama- Fluktuasi harga dan spread- Inflasi dan risiko bank
- Pendapatan rutin- Tidak ada- Ada sesuai ketentuan
- Likuiditas- Bergantung tempat dan harga jual- Mengikuti jatuh tempo dan ketentuan bank
- Jangka waktu- Menengah hingga panjang- Mengikuti tenor
- Perlindungan LPS- Tidak Berlaku berlaku- Berlaku jika memenuhi syarat
- Potensi keuntungan- Mengikuti perubahan harga pasar- mengikuti bunga yang disepakati
Perbandingan tersebut menunjukkan bahwa tidak ada satu instrumen yang selalu lebih unggul dalam semua kondisi.
Emas memberikan peluang keuntungan melalui kenaikan harga, sedangkan deposito menawarkan pendapatan bunga yang lebih terukur. Investor perlu menentukan prioritas sebelum mengalokasikan dana.
Mana yang Lebih Cocok untuk Investor Pemula?
Bagi investor pemula, pilihan terbaik bergantung pada tujuan penggunaan uang.
Jika seseorang mengutamakan kestabilan nominal dana dan ingin memperoleh bunga yang terukur, deposito dapat menjadi pilihan untuk dana yang tidak dibutuhkan dalam waktu dekat.
Sebaliknya, masyarakat yang ingin menyimpan sebagian kekayaan dalam bentuk aset dan siap menghadapi perubahan harga dapat mempertimbangkan emas.
Namun, investor tidak harus memilih salah satu dan meninggalkan instrumen lainnya.
Kombinasi emas dan deposito dapat membantu membagi risiko dalam pengelolaan aset.
Deposito dapat mendukung kebutuhan dana yang lebih terencana, sedangkan emas dapat menjadi bagian dari strategi diversifikasi jangka panjang.
Besaran alokasi masing-masing instrumen sebaiknya mengikuti kondisi keuangan pribadi. Investor dengan kebutuhan pengeluaran tinggi tentu membutuhkan dana likuid lebih besar dibandingkan mereka yang memiliki pendapatan dan cadangan keuangan lebih stabil.
Strategi Mengelola Dana agar Tidak Salah Investasi
Sebelum membeli emas atau membuka deposito, masyarakat perlu menyusun perencanaan keuangan.
Pertama, siapkan dana darurat yang mudah dicairkan. Jangan menempatkan seluruh uang pada instrumen yang membatasi akses pencairan.
Kedua, tentukan tujuan investasi. Dana untuk kebutuhan beberapa bulan ke depan membutuhkan strategi berbeda dari dana untuk persiapan pensiun atau pendidikan anak.
Ketiga, pahami seluruh biaya. Pada emas, periksa spread harga beli dan jual serta biaya penyimpanan. Pada deposito, periksa pajak bunga, penalti pencairan, dan ketentuan perpanjangan otomatis.
Keempat, lakukan diversifikasi. Hindari menempatkan seluruh kekayaan pada satu instrumen hanya karena melihat potensi keuntungan dalam periode tertentu.
Kelima, periksa legalitas penyedia layanan. Gunakan lembaga keuangan dan platform yang memiliki izin sesuai kegiatan usahanya.
Selain itu, masyarakat sebaiknya menghindari keputusan investasi berdasarkan janji keuntungan tetap yang tidak masuk akal. Setiap penawaran perlu mendapat pemeriksaan sebelum investor menyerahkan uang.
Pilih Investasi Sesuai Tujuan Keuangan
Emas atau deposito sama-sama memiliki tempat dalam strategi pengelolaan keuangan. Emas menawarkan peluang keuntungan dari kenaikan harga sekaligus membantu diversifikasi aset, sedangkan deposito memberikan bunga yang lebih terukur sesuai jangka waktu penempatan.
Namun, keduanya memiliki risiko yang tidak boleh diabaikan. Harga emas dapat turun, sementara bunga deposito dapat kalah dari inflasi dan pencairan sebelum jatuh tempo dapat menimbulkan konsekuensi.
Karena itu, masyarakat perlu memahami tujuan keuangan, kebutuhan likuiditas, serta kemampuan menghadapi risiko sebelum menentukan pilihan.
Pada akhirnya, investasi yang tepat bukan sekadar instrumen dengan potensi keuntungan terbesar, melainkan instrumen yang sesuai dengan kondisi keuangan dan rencana jangka panjang masing-masing investor.
Disclaimer: Artikel ini bersifat edukatif dan bukan merupakan rekomendasi pembelian atau penjualan produk investasi. Tingkat bunga, harga emas, biaya transaksi, pajak, dan ketentuan penjaminan dapat berubah sewaktu-waktu. Periksa informasi resmi dari bank, LPS, serta penyedia layanan sebelum mengambil keputusan keuangan.(*)