

LFESTYLE,JS- Layanan paylater semakin mudah digunakan untuk berbagai transaksi sehari-hari. Dengan beberapa kali klik, pengguna bisa membeli barang atau membayar kebutuhan tanpa harus mengeluarkan seluruh uang pada saat transaksi.
Kemudahan tersebut memang membantu ketika seseorang menghadapi kebutuhan tertentu dan memiliki kemampuan membayar cicilan sesuai jadwal. Namun, kemudahan yang sama juga dapat mendorong seseorang berbelanja lebih sering tanpa mempertimbangkan kondisi keuangan secara menyeluruh.
Dalam dunia personal finance, penggunaan paylater atau konsep buy now pay later (BNPL) perlu berjalan seiring dengan kemampuan membayar. Artinya, seseorang perlu memahami jumlah pendapatan, pengeluaran rutin, cicilan, serta kebutuhan lain sebelum mengambil kewajiban baru.
Masalah biasanya muncul ketika paylater tidak lagi menjadi alat pembayaran alternatif, tetapi mulai menjadi sumber dana utama untuk memenuhi kebutuhan sehari-hari.
Kondisi tersebut dapat berkembang secara perlahan. Pada awalnya, seseorang mungkin hanya menggunakan paylater untuk membeli barang dengan nilai kecil. Setelah itu, transaksi bertambah karena pengguna merasa nominal cicilan terlihat ringan.
Padahal, beberapa cicilan kecil yang berjalan bersamaan tetap membutuhkan uang pada tanggal jatuh tempo.
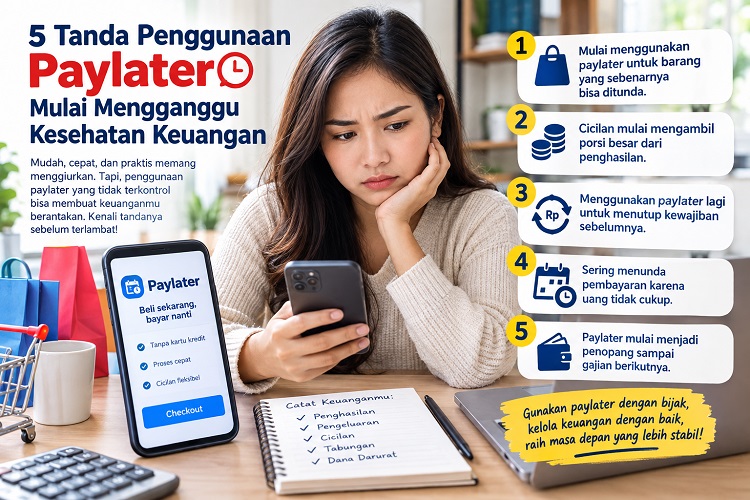
Karena itu, penting untuk mengenali tanda-tanda ketika penggunaan paylater mulai mengganggu kesehatan keuangan. Berikut lima kondisi yang perlu mendapat perhatian.
1. Mulai Menggunakan Paylater untuk Barang yang Sebenarnya Bisa Ditunda
Salah satu tanda awal muncul ketika seseorang menggunakan paylater untuk membeli barang yang sebenarnya belum menjadi kebutuhan.
Misalnya, seseorang melihat perangkat elektronik, pakaian, aksesori, atau barang lainnya yang menarik perhatian. Barang tersebut memang ingin dimiliki, tetapi tidak memiliki urgensi untuk dibeli saat itu.
Kemudian, fasilitas paylater membuat transaksi terasa lebih mudah karena pengguna hanya melihat nominal cicilan setiap bulan.
Cara berpikir seperti ini dapat membuat seseorang mengabaikan harga sebenarnya dan fokus pada besarnya cicilan. Padahal, pengguna tetap harus membayar seluruh kewajiban sesuai ketentuan layanan.
Dalam konteks financial planning, kebutuhan dan keinginan perlu mendapat perlakuan yang berbeda. Kebutuhan biasanya berkaitan dengan sesuatu yang harus segera dipenuhi, sedangkan keinginan masih bisa menunggu sampai kondisi keuangan memungkinkan.
Karena itu, sebelum melakukan checkout, coba berhenti sejenak dan tanyakan apakah barang tersebut memang diperlukan.
Pertanyaan sederhana juga bisa membantu:
- Apakah barang ini benar-benar saya butuhkan?
- Apakah saya tetap ingin membelinya jika tidak ada fasilitas paylater?
- Apakah saya memiliki uang untuk membayar cicilan tanpa mengurangi kebutuhan utama?
- Apakah pembelian ini mengganggu target tabungan?
Jika jawabannya menunjukkan bahwa pembelian hanya muncul karena adanya kemudahan cicilan, sebaiknya pertimbangkan kembali transaksi tersebut.
2. Cicilan Mulai Mengambil Porsi Besar dari Penghasilan
Tanda berikutnya muncul ketika cicilan mulai menghabiskan bagian besar dari penghasilan bulanan.
Misalnya, seseorang menerima gaji pada awal bulan. Namun, setelah membayar berbagai cicilan, hanya tersisa sedikit uang untuk makan, transportasi, tagihan rumah tangga, tabungan, dan kebutuhan lainnya.
Kondisi tersebut perlu mendapat perhatian karena pendapatan bulanan memiliki batas.
Semakin banyak kewajiban yang muncul, semakin kecil pula ruang untuk menghadapi pengeluaran tidak terduga.
Situasi akan semakin rumit ketika seseorang harus membayar beberapa cicilan pada tanggal yang berdekatan. Penghasilan yang awalnya terlihat cukup akhirnya terasa kurang karena sebagian dana sudah memiliki tujuan sebelum bulan berjalan.
Dalam pengelolaan personal finance, seseorang perlu melihat seluruh kewajiban secara bersamaan, bukan hanya satu cicilan.
Buat daftar sederhana yang mencakup:
- jumlah cicilan setiap bulan;
- tanggal jatuh tempo;
- biaya tambahan sesuai ketentuan layanan;
- kebutuhan pokok;
- tabungan;
- dana darurat; dan
- pengeluaran rutin lainnya.
Setelah itu, bandingkan seluruh kewajiban dengan pendapatan.
Jika cicilan terus mengambil porsi yang semakin besar, langkah pertama yang dapat dilakukan yaitu menghentikan transaksi paylater baru sampai kondisi keuangan kembali lebih longgar.
3. Menggunakan Paylater Lagi untuk Menutup Kewajiban Sebelumnya
Ini menjadi salah satu tanda yang perlu mendapat perhatian serius.
Seseorang mungkin menggunakan layanan paylater baru ketika uang tunai tidak cukup untuk memenuhi kebutuhan atau membayar kewajiban sebelumnya.
Pada awalnya, langkah tersebut memang terasa seperti solusi cepat. Namun, penggunaan utang baru untuk menghadapi kewajiban lama dapat membuat seseorang masuk ke pola utang yang semakin sulit dikendalikan.
Contohnya, seseorang memiliki cicilan yang jatuh tempo pada akhir bulan. Karena saldo rekening tidak mencukupi, ia menggunakan fasilitas kredit atau paylater lain untuk memenuhi kebutuhan tersebut.
Setelah itu, kewajiban baru muncul pada bulan berikutnya.
Jika pola tersebut terus berulang, pendapatan berikutnya akan menghadapi lebih banyak tagihan.
Dalam konsep debt management, seseorang perlu mengetahui sumber masalah sebelum mengambil kewajiban baru. Jika masalah utama muncul karena pengeluaran lebih besar daripada pendapatan, menambah cicilan tidak menyelesaikan akar persoalan.
Langkah yang lebih aman yaitu menghentikan sementara transaksi baru, mencatat seluruh kewajiban, kemudian menyusun urutan pembayaran berdasarkan tanggal jatuh tempo dan kemampuan keuangan.
Dengan begitu, seseorang dapat melihat kondisi keuangan secara lebih realistis.
4. Mulai Sering Menunda Pembayaran karena Uang Tidak Cukup
Tanda lain terlihat ketika pembayaran cicilan mulai sering tertunda karena tidak tersedia dana yang cukup.
Sekali lupa membayar tentu berbeda dengan kondisi ketika seseorang berkali-kali menunda pembayaran karena penghasilan tidak mampu menutup seluruh kebutuhan dan cicilan.
Jika situasi tersebut terus terjadi, pengguna perlu mengevaluasi kembali kemampuan membayar.
Setiap layanan paylater memiliki ketentuan masing-masing mengenai pembayaran, biaya, denda, atau konsekuensi lain ketika pengguna melewati jadwal yang telah ditentukan. Karena itu, pengguna perlu membaca syarat layanan dan memastikan pembayaran berjalan sesuai ketentuan.
Selain itu, keterlambatan pembayaran juga dapat membuat seseorang menghadapi tekanan keuangan pada bulan berikutnya.
Untuk menghindari kondisi tersebut, pisahkan dana cicilan setelah menerima penghasilan. Jangan menunggu sampai akhir bulan untuk melihat apakah masih ada uang yang tersisa.
Cara ini membuat kewajiban lebih mudah dipantau.
Gunakan pula kalender, aplikasi pencatat keuangan, atau pengingat di ponsel untuk mencatat tanggal pembayaran. Dengan demikian, pengguna dapat mengetahui kapan harus menyiapkan dana.
5. Paylater Mulai Menjadi Penopang sampai Gajian Berikutnya
Tanda terakhir muncul ketika seseorang merasa tidak mampu bertahan sampai tanggal gajian tanpa menggunakan paylater.
Kondisi ini berbeda dari penggunaan sesekali untuk transaksi tertentu. Jika seseorang hampir setiap bulan mengandalkan fasilitas cicilan untuk membeli kebutuhan rutin, pola pengeluaran perlu mendapat perhatian.
Contohnya, uang bulanan habis sebelum akhir bulan. Kemudian, seseorang menggunakan paylater untuk membeli makanan, membayar kebutuhan rumah tangga, atau memenuhi pengeluaran rutin lainnya.
Setelah gaji berikutnya masuk, sebagian pendapatan langsung habis untuk membayar transaksi sebelumnya.
Siklus tersebut kemudian berulang.
Pada akhirnya, seseorang bisa merasa bahwa uang hanya berpindah dari satu tagihan ke tagihan lain. Sementara itu, tabungan dan dana darurat tidak mengalami perkembangan yang berarti.
Dalam financial health, kemampuan memenuhi kebutuhan tanpa terus menambah kewajiban menjadi salah satu hal penting yang perlu diperhatikan.
Karena itu, coba catat seluruh pengeluaran selama satu bulan.
Tidak perlu langsung membuat sistem yang rumit. Cukup kelompokkan pengeluaran ke dalam beberapa kategori seperti makanan, transportasi, tagihan, hiburan, belanja, cicilan, dan kebutuhan lainnya.
Setelah satu bulan, lihat kategori mana yang paling banyak menghabiskan uang.
Dari sana, seseorang dapat menemukan pengeluaran yang masih bisa dikurangi.
Kenapa Paylater Terasa Ringan di Awal?
Salah satu alasan paylater mudah digunakan berkaitan dengan cara pengguna melihat nominal pembayaran.
Harga barang mungkin terlihat cukup besar ketika seseorang harus membayarnya secara tunai. Namun, ketika platform menampilkan beberapa pilihan cicilan, perhatian pengguna dapat berpindah kepada nominal pembayaran per bulan.
Misalnya, sebuah barang memiliki harga jutaan rupiah. Ketika sistem menawarkan pembayaran dalam beberapa kali cicilan, angka yang muncul setiap bulan terlihat lebih kecil.
Kondisi tersebut dapat membuat pembelian terasa lebih terjangkau.
Padahal, pengguna tetap perlu menghitung total kewajiban, bukan hanya cicilan bulanan.
Karena itu, sebelum menggunakan layanan buy now pay later, periksa total pembayaran, biaya yang berlaku, tenor, tanggal jatuh tempo, serta konsekuensi apabila terjadi keterlambatan.
Cara Mengurangi Ketergantungan pada Paylater
Jika beberapa tanda di atas mulai muncul, tidak perlu langsung panik. Langkah pertama yaitu menghentikan penambahan kewajiban baru sambil memetakan kondisi keuangan.
Mulailah dengan mencatat seluruh cicilan yang masih berjalan.
Kemudian, tuliskan jumlah pembayaran dan tanggal jatuh tempo masing-masing. Setelah itu, pisahkan kebutuhan pokok dari pengeluaran yang masih bisa ditunda.
Selama proses tersebut, hindari menambah transaksi baru yang tidak mendesak.
Jika memiliki beberapa kewajiban sekaligus, buat rencana pembayaran yang realistis berdasarkan kemampuan pendapatan. Jangan membuat target yang terlalu berat karena justru dapat mendorong seseorang kembali menggunakan utang untuk memenuhi kebutuhan lain.
Selain itu, mulai bangun dana cadangan secara bertahap setelah kebutuhan utama dan kewajiban berjalan mendapatkan perhatian.
Paylater Bukan Selalu Masalah
Penggunaan paylater tidak otomatis menunjukkan kondisi keuangan yang buruk.
Layanan tersebut dapat menjadi alat pembayaran yang membantu ketika pengguna memahami seluruh biaya dan memiliki kemampuan membayar sesuai jadwal.
Masalah muncul ketika seseorang menggunakan fasilitas tersebut tanpa memperhitungkan kemampuan finansial atau terus menambah kewajiban untuk menutup pengeluaran sebelumnya.
Karena itu, keputusan menggunakan paylater perlu mempertimbangkan kebutuhan, pendapatan, cicilan yang sudah berjalan, serta tujuan keuangan dalam jangka panjang.
Pada akhirnya, bukan sekadar seberapa sering seseorang menggunakan paylater, melainkan bagaimana ia mengelola kewajiban setelah transaksi terjadi.
Jika cicilan masih berada dalam batas kemampuan dan tidak mengganggu kebutuhan utama, tabungan, serta kewajiban lainnya, pengguna dapat mengelolanya dengan lebih terukur.
Sebaliknya, jika paylater mulai menjadi sumber dana utama untuk bertahan dari satu gajian ke gajian berikutnya, kondisi tersebut menjadi alasan kuat untuk mengevaluasi kembali pola pengeluaran.
Dengan memahami lima tanda tersebut, pengguna dapat mengenali lebih awal ketika kebiasaan paylater mulai mengganggu pengelolaan keuangan.
Langkah sederhana seperti mencatat pengeluaran, membatasi transaksi impulsif, menghitung seluruh cicilan, dan menyiapkan dana untuk jatuh tempo dapat membantu menciptakan pengelolaan personal finance yang lebih teratur.
Pada akhirnya, fasilitas pembayaran seharusnya membantu mengatur transaksi, bukan membuat pendapatan masa depan terus terbebani oleh pengeluaran masa lalu.(*)