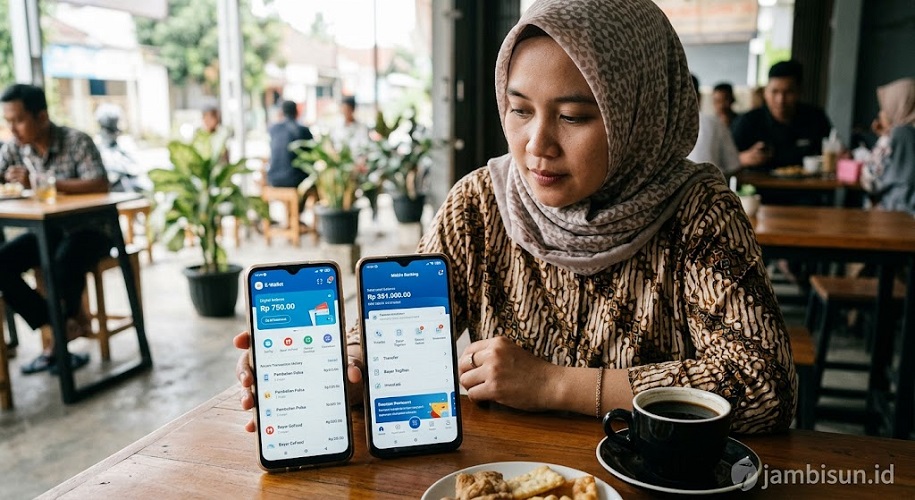
TEKNOLOGI,JS- Dompet digital atau e-wallet dan mobile banking kini menjadi bagian penting dalam aktivitas keuangan masyarakat. Keduanya menawarkan kemudahan transaksi melalui ponsel, mulai dari membayar belanja, membeli pulsa, membayar tagihan, hingga mengirim uang. Namun, perbedaan fungsi dan sistem pengelolaan dana membuat masyarakat perlu memahami cara kerja masing-masing layanan sebelum menggunakannya.
Pilihan antara dompet digital dan mobile banking tidak hanya berkaitan dengan kepraktisan. Pengguna juga perlu mempertimbangkan keamanan saldo, biaya transaksi, batas transfer, serta perlindungan dana ketika menghadapi masalah pada akun.
Dompet digital seperti DANA, GoPay, OVO, dan ShopeePay banyak digunakan untuk transaksi sehari-hari. Sementara itu, aplikasi perbankan seperti BRImo, BCA mobile, dan Livin’ by Mandiri membantu nasabah mengakses rekening bank secara langsung melalui ponsel.
Meski sama-sama mendukung transaksi digital, kedua layanan tersebut memiliki peran berbeda. Memahami karakteristiknya dapat membantu pengguna mengelola uang secara lebih efisien sekaligus mengurangi risiko kerugian akibat penipuan.
1. Perbedaan E-Wallet dan Mobile Banking yang Perlu Diketahui
Perbedaan paling mendasar terletak pada sumber dana dan layanan yang tersedia. Dompet digital umumnya menggunakan saldo elektronik yang pengguna isi melalui transfer bank, gerai tertentu, atau metode pembayaran lain yang tersedia.
Sebaliknya, mobile banking menghubungkan nasabah dengan rekening bank. Ketika nasabah melakukan transfer atau pembayaran menggunakan aplikasi tersebut, sistem akan memproses transaksi melalui rekening yang terhubung.
Perbedaan ini memengaruhi cara pengguna menyimpan uang dan mengatur kebutuhan keuangan.
Sebagai contoh, seseorang dapat menggunakan DANA atau GoPay untuk membayar makanan, transportasi, dan belanja daring. Namun, ketika ingin memindahkan dana dalam jumlah besar, membayar kewajiban perbankan, atau memeriksa mutasi rekening, mobile banking biasanya menawarkan pilihan yang lebih lengkap.
Meski demikian, kemampuan setiap aplikasi bergantung pada kebijakan penyedia, jenis akun, serta fitur yang tersedia.
2. Perbandingan Fitur, Limit Transaksi, dan Biaya
Sebelum memilih layanan, pengguna sebaiknya membandingkan fitur yang benar-benar mereka butuhkan. Tidak semua dompet digital memiliki batas saldo dan biaya yang sama. Begitu pula dengan aplikasi mobile banking yang mengikuti ketentuan masing-masing bank.
Berikut perbandingan umum kedua layanan tersebut.
| Aspek | Dompet Digital | Mobile Banking |
|---|---|---|
| Sumber dana | Saldo elektronik hasil pengisian atau penerimaan dana | Rekening bank yang terhubung |
| Transaksi harian | Pembayaran QRIS, belanja, pulsa, dan layanan digital | Transfer, pembayaran, dan pengelolaan rekening |
| Batas saldo | Mengikuti ketentuan penyedia dan jenis akun | Mengikuti ketentuan rekening dan produk bank |
| Limit transaksi | Bergantung pada jenis transaksi dan status akun | Bergantung pada bank, jenis transaksi, dan kanal |
| Biaya layanan | Sebagian transaksi gratis, sebagian berbiaya | Bergantung pada jenis transaksi dan kebijakan bank |
| Fitur tambahan | Promo, cashback, voucher, dan pembayaran merchant | Mutasi rekening, transfer, pembayaran tagihan, serta fitur perbankan lainnya |
| Contoh aplikasi | DANA, GoPay, OVO, ShopeePay | BRImo, BCA mobile, Livin’ by Mandiri |
Pengguna perlu memeriksa biaya dan limit terbaru melalui aplikasi atau kanal resmi penyedia. Jangan langsung menganggap semua transaksi gratis hanya karena aplikasi menawarkan promosi.
Selain itu, perhatikan biaya pengisian saldo, transfer antarbank, penarikan dana, dan transaksi tertentu. Jika pengguna melakukan transaksi berulang kali, biaya kecil sekalipun dapat memengaruhi pengeluaran bulanan.
3. Mana yang Lebih Aman untuk Menyimpan Uang?
Keamanan menjadi pertimbangan penting ketika masyarakat memilih layanan keuangan digital. Baik dompet digital maupun mobile banking dapat menyediakan perlindungan berupa PIN, kode OTP, verifikasi perangkat, dan biometrik, sesuai fitur masing-masing aplikasi.
Namun, tingkat keamanan tidak hanya bergantung pada teknologi. Kebiasaan pengguna, keamanan ponsel, serta kemampuan mengenali modus penipuan juga menentukan risiko yang mungkin muncul.
Mobile banking memberikan akses langsung ke rekening bank. Karena itu, pengguna perlu menjaga kredensial perbankan dan mengaktifkan pengamanan tambahan yang tersedia.
Sementara itu, dompet digital menyimpan saldo elektronik pada layanan penyedia. Pengguna sebaiknya membatasi saldo sesuai kebutuhan agar tidak menempatkan terlalu banyak uang pada akun yang sering digunakan untuk transaksi harian.
Masyarakat juga perlu memahami perbedaan perlindungan dana. Simpanan yang memenuhi persyaratan penjaminan Lembaga Penjamin Simpanan (LPS) dapat memperoleh perlindungan sesuai ketentuan yang berlaku. Namun, saldo dompet digital tidak otomatis memperoleh jaminan LPS seperti simpanan nasabah pada bank peserta.
Oleh sebab itu, pengguna perlu memeriksa status lembaga penyedia, ketentuan layanan, dan mekanisme pengaduan sebelum menempatkan dana dalam jumlah besar pada suatu layanan.
4. Waspadai Modus Penipuan yang Mengincar Pengguna
Kemudahan transaksi digital juga membuka peluang bagi pelaku kejahatan untuk memanfaatkan kelengahan pengguna. Salah satu modus yang sering muncul adalah phishing, yaitu upaya mencuri informasi akun melalui situs, pesan, atau tautan palsu.
Pelaku dapat menyamar sebagai petugas bank, layanan pelanggan dompet digital, kurir, atau pihak yang menawarkan hadiah. Mereka kemudian meminta korban memberikan kode OTP, PIN, kata sandi, atau informasi rahasia lainnya.
Selain itu, pengguna perlu berhati-hati ketika memindai kode QRIS. Sebelum membayar, pastikan nama merchant dan nominal transaksi sesuai dengan tujuan pembayaran.
Jangan mengikuti instruksi orang asing yang meminta pengguna memasang aplikasi dari tautan tidak resmi atau mengaktifkan fitur kendali jarak jauh pada ponsel. Jika seseorang mengaku sebagai petugas layanan pelanggan dan meminta kode OTP, segera hentikan komunikasi.
Untuk mengurangi risiko, lakukan beberapa langkah berikut:
- Gunakan PIN yang berbeda untuk aplikasi keuangan dan jangan memakai kombinasi yang mudah ditebak.
- Aktifkan biometrik dan pengamanan perangkat jika tersedia.
- Jangan membagikan PIN, kata sandi, atau kode OTP kepada siapa pun.
- Unduh aplikasi hanya melalui toko aplikasi resmi.
- Periksa nama penerima dan nominal sebelum mengonfirmasi transaksi.
- Aktifkan notifikasi transaksi agar dapat segera mengenali aktivitas mencurigakan.
- Hubungi layanan resmi penyedia jika kehilangan ponsel atau menemukan transaksi yang tidak dikenal.
Jika menemukan transaksi mencurigakan, segera hubungi bank atau penyedia dompet digital melalui kanal resmi. Pengguna juga perlu mengamankan akun, mengganti kredensial yang terindikasi bocor, dan menyimpan bukti transaksi untuk proses pengaduan.
5. Apakah Saldo E-Wallet Lebih Baik daripada Tabungan Bank?
Jawabannya bergantung pada tujuan penggunaan. Dompet digital cocok untuk mengelola anggaran transaksi sehari-hari karena pengguna dapat mengisi saldo sesuai kebutuhan. Cara ini juga membantu sebagian orang memisahkan uang belanja dari dana yang tersimpan di rekening utama.
Sebagai contoh, pengguna dapat mengalokasikan sejumlah uang setiap minggu untuk transportasi, makanan, dan pembayaran kecil. Ketika saldo hampir habis, mereka bisa mengevaluasi pengeluaran sebelum kembali mengisi dana.
Di sisi lain, rekening bank lebih sesuai untuk menampung dana utama yang digunakan untuk berbagai kebutuhan keuangan. Pengguna dapat memanfaatkan mobile banking untuk memantau mutasi rekening, melakukan transfer, membayar kewajiban, dan mengakses layanan lain sesuai produk bank.
Meski begitu, jangan menganggap seluruh fitur mobile banking selalu gratis atau semua rekening menawarkan limit yang sama. Periksa ketentuan produk dan biaya administrasi sebelum memilih rekening.
Pengguna juga tidak perlu memindahkan seluruh dana ke satu aplikasi hanya demi mengejar cashback. Promosi sebaiknya menjadi pertimbangan tambahan, bukan alasan utama untuk mengambil keputusan keuangan.
6. Strategi Menggunakan Keduanya agar Pengeluaran Lebih Terkontrol
Menggunakan dompet digital dan mobile banking secara bersamaan dapat membantu pengguna membagi fungsi keuangan. Kuncinya adalah menetapkan batas saldo dan tujuan yang jelas.
Pertama, gunakan rekening bank sebagai tempat menyimpan dana utama sesuai kebutuhan. Sisihkan uang untuk kebutuhan rutin, dana darurat, serta kewajiban bulanan berdasarkan perencanaan keuangan pribadi.
Kedua, isi dompet digital dengan nominal yang sesuai anggaran transaksi harian atau mingguan. Hindari menyimpan saldo berlebihan jika pengguna jarang memanfaatkan fitur tersebut.
Ketiga, evaluasi riwayat transaksi secara berkala. Periksa pengeluaran untuk makanan, transportasi, belanja daring, langganan digital, dan pembayaran lainnya. Catatan tersebut dapat membantu pengguna menemukan pengeluaran yang tidak perlu.
Keempat, bandingkan biaya transaksi sebelum memilih metode pembayaran. Jika transfer bank atau pengisian saldo menimbulkan biaya, hitung apakah manfaat promo benar-benar lebih besar daripada biaya yang muncul.
Terakhir, jangan menggunakan seluruh limit transaksi hanya karena aplikasi mengizinkannya. Limit merupakan batas yang ditetapkan penyedia, bukan rekomendasi jumlah pengeluaran yang ideal.
7. Komentar Pengguna: Praktis untuk Belanja, Rekening untuk Dana Utama
Sebagian pengguna dapat memilih dompet digital karena proses pembayaran yang sederhana. Mereka cukup membuka aplikasi, memindai QRIS, atau memilih metode pembayaran yang tersedia tanpa harus membawa uang tunai.
Sebaliknya, pengguna yang rutin melakukan transfer dan memantau rekening mungkin lebih mengandalkan mobile banking untuk mengelola keuangan.
“Dompet digital lebih praktis untuk pembayaran kecil karena saya bisa mengatur saldo belanja. Untuk menyimpan uang utama dan mengecek transaksi bulanan, saya lebih nyaman menggunakan rekening bank.”ungkap Rudi salah seorang nasabah(*)