TEKNOLOGI,JS- Metode pembayaran digital menjadi salah satu faktor penting dalam perkembangan bisnis online. Selain memudahkan pelanggan menyelesaikan transaksi, pilihan pembayaran yang tepat membantu pemilik usaha mengelola arus kas, memantau pemasukan, dan meningkatkan efisiensi operasional.
Saat ini, pelaku usaha dapat memilih beragam metode pembayaran, mulai dari virtual account, dompet digital, QRIS, kartu kredit, hingga layanan beli sekarang bayar nanti atau PayLater. Setiap metode menawarkan kemudahan dan karakteristik biaya yang berbeda.
Karena itu, pemilik bisnis perlu menyesuaikan pilihan pembayaran dengan jenis produk, nilai transaksi, kebiasaan pelanggan, dan kemampuan pengelolaan keuangan usaha.
Bagi pemilik toko online, menyediakan lebih dari satu metode pembayaran juga dapat membantu menjangkau pelanggan dengan preferensi berbeda. Namun, banyaknya pilihan tidak selalu berarti lebih baik. Pelaku usaha tetap perlu mempertimbangkan biaya administrasi, keamanan transaksi, kecepatan pencairan dana, dan kemudahan integrasi dengan sistem penjualan.
1. Virtual Account, Solusi Praktis untuk Transaksi Otomatis
Virtual account (VA) menjadi salah satu pilihan pembayaran yang cocok bagi bisnis online yang membutuhkan pencatatan transaksi secara teratur. Metode ini menggunakan nomor rekening virtual yang terhubung dengan tagihan atau pesanan pelanggan.
Ketika pelanggan menyelesaikan pembayaran melalui rekening bank atau aplikasi perbankan, sistem penyedia pembayaran dapat mengirimkan notifikasi transaksi kepada toko. Dengan demikian, pemilik usaha tidak perlu memeriksa setiap bukti transfer secara manual apabila sistem sudah mendukung verifikasi otomatis.
Sejumlah bank di Indonesia menyediakan layanan virtual account, termasuk BCA, Bank Mandiri, BRI, dan BNI.
Metode ini cocok untuk toko elektronik, bisnis fesyen, penjualan perlengkapan rumah tangga, serta usaha lain yang menerima banyak pesanan setiap hari.
Selain mempercepat pencatatan, virtual account membantu pemilik usaha mencocokkan pembayaran dengan pesanan. Namun, pelaku usaha perlu memeriksa biaya transaksi, ketentuan pembayaran, dan waktu pencairan dana dari masing-masing penyedia layanan.
2. E-Wallet Mempermudah Pembayaran Melalui Ponsel
Dompet digital atau electronic wallet (e-wallet) menawarkan kemudahan bagi pelanggan yang terbiasa melakukan transaksi melalui ponsel. Pelanggan dapat membayar pesanan menggunakan saldo dompet digital atau fitur pembayaran lain yang tersedia pada aplikasi mereka.
Di Indonesia, beberapa layanan populer meliputi GoPay, DANA, OVO, dan ShopeePay. Ketersediaan metode tersebut pada toko online bergantung pada dukungan penyedia pembayaran yang bekerja sama dengan pemilik usaha.
E-wallet cocok untuk bisnis makanan dan minuman, produk digital, fesyen, aksesori, serta berbagai produk dengan nilai transaksi kecil hingga menengah.
Keunggulan lainnya terletak pada proses transaksi yang praktis. Pelanggan tidak perlu selalu memasukkan detail rekening atau melakukan konfirmasi manual jika toko menggunakan integrasi pembayaran otomatis.
Meski demikian, pemilik usaha perlu menghitung biaya layanan untuk setiap transaksi. Periksa pula ketentuan pencairan saldo, batas transaksi, proses pengembalian dana, dan prosedur penanganan transaksi bermasalah sebelum memilih penyedia layanan.
3. QRIS, Satu Kode untuk Berbagai Aplikasi Pembayaran
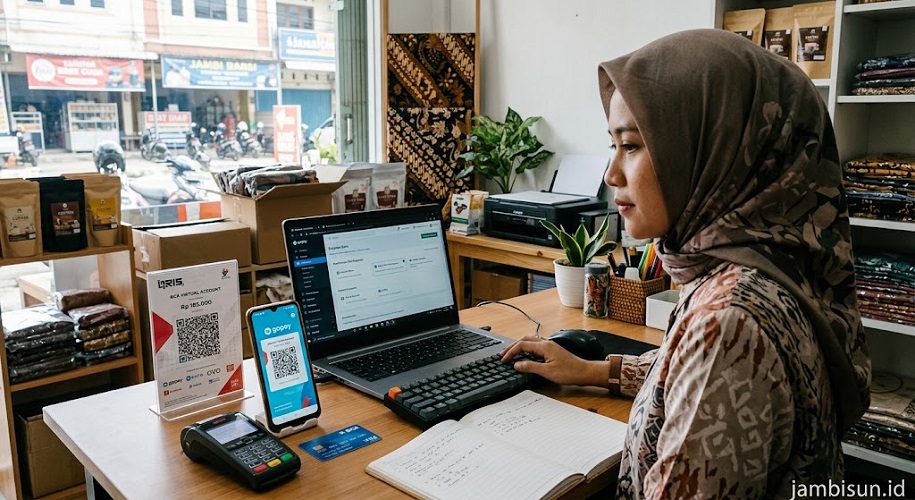
Quick Response Code Indonesian Standard atau QRIS memudahkan pelaku usaha menerima pembayaran melalui berbagai aplikasi pembayaran yang mendukung standar tersebut.
Pelanggan cukup memindai kode QR menggunakan aplikasi yang kompatibel, kemudian memeriksa nominal dan menyelesaikan pembayaran. Cara ini membantu usaha mengurangi kebutuhan menyediakan kode berbeda untuk setiap penyedia pembayaran.
QRIS juga mendukung kebutuhan bisnis yang menggabungkan penjualan melalui internet dan toko fisik. Misalnya, pedagang dapat menerima pesanan melalui WhatsApp atau media sosial, kemudian mengirimkan instruksi pembayaran sesuai fasilitas QRIS yang mereka gunakan.
Bagi UMKM, kemudahan tersebut dapat membantu proses transaksi tanpa perlu membangun sistem pembayaran yang rumit.
Namun, pelaku usaha perlu memahami perbedaan QRIS untuk pembayaran langsung dan QRIS yang terintegrasi dengan sistem pembayaran online. Alur penggunaannya dapat berbeda, terutama ketika pelanggan berbelanja melalui perangkat yang sama dengan aplikasi pemindai QR.
Pemilik usaha juga perlu memeriksa ketentuan biaya merchant atau merchant discount rate (MDR) sesuai kategori usaha dan peraturan yang berlaku. Jangan menganggap semua transaksi QRIS selalu bebas biaya bagi merchant.
4. Kartu Kredit dan Debit untuk Menjangkau Pasar Lebih Luas
Kartu kredit dan kartu debit dapat menjadi pilihan penting bagi toko online yang menargetkan pelanggan dengan kebutuhan pembayaran beragam, termasuk konsumen dari luar negeri.
Melalui layanan pembayaran yang mendukung jaringan kartu, pelanggan dapat menyelesaikan transaksi menggunakan kartu yang memenuhi persyaratan merchant. Penyedia pembayaran biasanya menangani proses otorisasi dan mengirimkan status transaksi kepada toko.
Metode ini relevan untuk penjualan produk premium, layanan berlangganan, perangkat elektronik, perangkat lunak, serta bisnis yang ingin memperluas jangkauan ke pasar internasional.
Akan tetapi, pemilik bisnis perlu memahami biaya pemrosesan kartu, potensi transaksi gagal, risiko sengketa pembayaran, dan ketentuan pengembalian dana.
Keamanan juga memerlukan perhatian khusus. Gunakan penyedia pembayaran yang menerapkan standar keamanan sesuai kebutuhan, mekanisme autentikasi yang memadai, serta perlindungan terhadap transaksi mencurigakan.
Pemilik toko sebaiknya tidak meminta pelanggan mengirimkan nomor kartu lengkap, kode keamanan, atau informasi rahasia melalui percakapan WhatsApp maupun pesan pribadi.
5. PayLater Menawarkan Fleksibilitas, tetapi Perlu Perhitungan
Layanan Buy Now, Pay Later (BNPL) atau PayLater memungkinkan pelanggan membeli produk sekarang dan membayar sesuai jadwal yang ditentukan penyedia layanan.
Bagi bisnis online, opsi ini dapat membantu menjangkau konsumen yang membutuhkan fleksibilitas pembayaran, terutama ketika mereka membeli barang dengan harga relatif tinggi.
Beberapa layanan yang dikenal di Indonesia mencakup Shopee PayLater, GoPayLater, Kredivo, dan Akulaku. Namun, setiap layanan memiliki persyaratan, jangkauan merchant, serta mekanisme pembayaran yang berbeda.
Pemilik usaha perlu menilai biaya yang dikenakan penyedia, waktu pencairan dana, ketentuan pembatalan, dan tanggung jawab ketika pelanggan mengajukan pengembalian barang.
PayLater juga tidak otomatis meningkatkan keuntungan. Walaupun metode ini berpotensi mendorong sebagian pelanggan berbelanja lebih banyak, biaya layanan dan perubahan perilaku belanja dapat memengaruhi margin usaha.
Karena itu, pelaku usaha perlu menghitung keuntungan bersih setelah biaya pembayaran, biaya operasional, dan pengeluaran lain. Informasi mengenai cicilan dan biaya kepada konsumen juga perlu disampaikan secara jelas agar pelanggan dapat mengambil keputusan dengan bijak.
Perbandingan Metode Pembayaran Digital untuk Bisnis Online
Sebelum menentukan pilihan, pemilik usaha perlu membandingkan fungsi, kemudahan, dan biaya setiap metode. Berikut gambaran singkatnya.
| Metode | Keunggulan utama | Hal yang perlu diperiksa |
|---|---|---|
| Virtual account | Pencocokan pembayaran dengan pesanan | Biaya per transaksi dan batas waktu pembayaran |
| E-wallet | Praktis untuk transaksi melalui ponsel | Biaya layanan dan jadwal pencairan |
| QRIS | Mendukung berbagai aplikasi yang kompatibel | Tarif MDR dan jenis penggunaan QRIS |
| Kartu kredit/debit | Mendukung transaksi tertentu dari pasar internasional | Biaya pemrosesan dan risiko sengketa |
| PayLater | Memberikan pilihan pembayaran bertahap | Biaya merchant dan ketentuan pengembalian |
Kecepatan verifikasi tidak selalu sama pada semua penyedia layanan. Walaupun sistem dapat mengirimkan konfirmasi secara otomatis, proses penyelesaian dana ke rekening merchant mungkin memerlukan waktu berbeda.
Begitu pula dengan biaya. Penyedia pembayaran dapat menerapkan tarif tetap, persentase transaksi, biaya pencairan, atau kombinasi beberapa komponen. Karena itu, pemilik bisnis sebaiknya memeriksa daftar biaya terbaru sebelum menandatangani kerja sama.
Payment Gateway Mempermudah Pengelolaan Transaksi
Pelaku usaha yang ingin menyediakan beberapa metode pembayaran dapat mempertimbangkan payment gateway. Layanan ini menghubungkan toko online dengan berbagai saluran pembayaran melalui integrasi yang disediakan penyedia.
Di Indonesia, beberapa penyedia yang dapat dipelajari antara lain Midtrans, Xendit, dan DOKU. Pemilik usaha perlu membandingkan dukungan metode pembayaran, biaya, kemudahan integrasi, layanan pelanggan, serta ketentuan pencairan dana dari setiap penyedia.
Untuk toko berbasis WordPress atau WooCommerce, periksa kompatibilitas layanan dengan platform yang digunakan. Pastikan pula penyedia menawarkan dokumentasi integrasi yang jelas dan mekanisme notifikasi pembayaran yang sesuai dengan alur pesanan toko.
Sebelum memilih layanan, pelaku usaha sebaiknya menghitung total biaya transaksi berdasarkan perkiraan omzet bulanan. Simulasi ini membantu pemilik bisnis mengetahui dampak biaya pembayaran terhadap margin keuntungan.
Cara Memilih Metode Pembayaran yang Sesuai dengan Bisnis
Pemilik usaha tidak harus langsung mengaktifkan seluruh metode pembayaran. Sebaliknya, mulailah dengan pilihan yang paling sesuai dengan karakter pelanggan dan kebutuhan operasional.
Pertama, kenali kebiasaan pelanggan. Jika mayoritas pembeli mengandalkan aplikasi pembayaran di ponsel, e-wallet dan QRIS dapat menjadi pertimbangan. Sementara itu, virtual account dapat membantu bisnis yang membutuhkan pencocokan pembayaran dengan banyak pesanan.
Kedua, hitung biaya secara menyeluruh. Bandingkan biaya per transaksi, biaya pencairan, serta pengeluaran tambahan yang mungkin muncul. Pilih layanan berdasarkan keuntungan bersih, bukan hanya popularitas.
Ketiga, perhatikan keamanan. Gunakan penyedia yang memiliki prosedur verifikasi, notifikasi transaksi, dan dukungan penanganan masalah yang jelas.
Keempat, evaluasi hasilnya secara berkala. Catat metode yang paling sering pelanggan gunakan, tingkat transaksi gagal, waktu penyelesaian pembayaran, dan jumlah pesanan yang batal sebelum pembayaran.
Data tersebut membantu pemilik bisnis menentukan metode mana yang perlu dipertahankan, ditambahkan, atau dievaluasi kembali.(*)