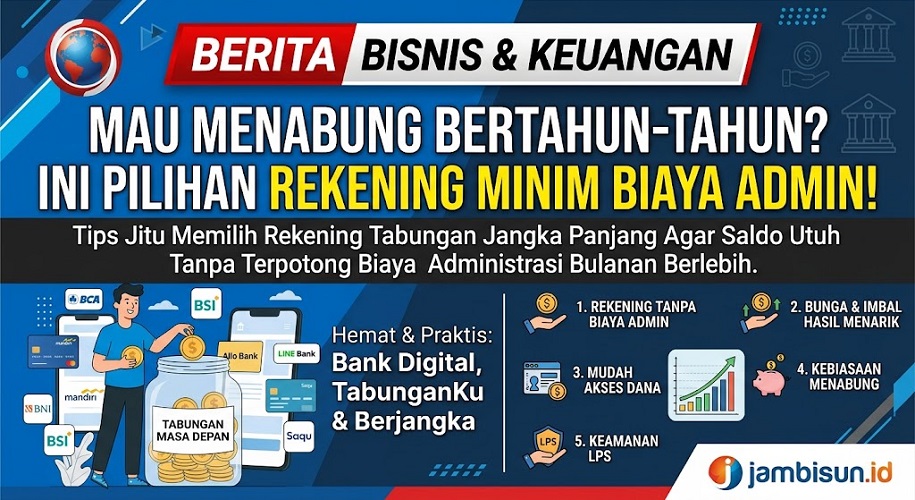
BISNIS,JS- Memilih rekening tabungan untuk jangka panjang tidak cukup hanya dengan mempertimbangkan kemudahan transaksi. Nasabah juga perlu memperhatikan biaya administrasi bulanan, bunga atau imbal hasil, saldo minimum, serta kemudahan mengakses dana ketika membutuhkan uang.
Biaya administrasi memang terlihat kecil. Namun, jika bank memotong biaya tersebut setiap bulan selama bertahun-tahun, jumlahnya bisa mengurangi saldo secara bertahap. Karena itu, rekening tanpa biaya administrasi dapat menjadi pilihan bagi masyarakat yang ingin menjaga tabungan tetap utuh.
Selain rekening biasa, masyarakat juga bisa mempertimbangkan tabungan berjangka. Produk ini membantu nasabah membangun kebiasaan menabung melalui setoran rutin setiap bulan. Meski demikian, setiap produk memiliki ketentuan berbeda sehingga calon nasabah perlu membandingkan manfaat dan risikonya sebelum membuka rekening.
1. Bank Digital Menawarkan Rekening Tanpa Biaya Admin
Bank digital menjadi salah satu alternatif bagi masyarakat yang ingin menabung tanpa menanggung biaya administrasi bulanan. Sebagian produk juga menyediakan fitur pemisahan saldo untuk membantu nasabah mengatur berbagai tujuan keuangan.
Berikut beberapa pilihan yang layak masuk dalam daftar perbandingan.
blu by BCA Digital
blu by BCA Digital menawarkan layanan perbankan melalui aplikasi. Salah satu fiturnya, bluSaving, membantu nasabah memisahkan uang berdasarkan tujuan tertentu, seperti dana darurat, biaya pendidikan, atau tabungan untuk membeli kendaraan.
Fitur tersebut memudahkan nasabah mengelola beberapa target keuangan tanpa harus mencampurkan seluruh dana dalam satu pos. Meski demikian, calon nasabah tetap perlu memeriksa ketentuan biaya, transfer, dan layanan terbaru sebelum membuka rekening.
LINE Bank
LINE Bank menyediakan layanan perbankan digital dengan sejumlah fitur untuk mendukung kebutuhan transaksi dan penyimpanan uang.
Nasabah dapat mempertimbangkan layanan ini apabila ingin mengatur dana untuk beberapa kebutuhan sekaligus. Sebelum memilihnya sebagai rekening utama, periksa ketentuan jumlah rekening, biaya transfer, batas transaksi, serta persyaratan produk yang berlaku saat pembukaan rekening.
Bank Saqu
Bank Saqu menawarkan layanan keuangan digital yang menyasar kebutuhan pengelolaan uang sehari-hari. Nasabah dapat mempelajari fitur penyimpanan dana dan fasilitas yang berkaitan dengan kebiasaan menabung.
Beberapa fitur atau program dapat menawarkan imbal hasil maupun manfaat tambahan dengan persyaratan tertentu. Karena itu, jangan langsung menganggap semua saldo memperoleh imbal hasil tertinggi. Periksa batas saldo, periode program, syarat transaksi, dan ketentuan yang berlaku.
Allo Bank
Allo Bank juga dapat menjadi alternatif bagi masyarakat yang ingin menggunakan layanan perbankan digital. Produk dan fitur yang tersedia dapat membantu nasabah mengelola simpanan serta mempertimbangkan pilihan deposito.
Namun, nasabah perlu membedakan rekening tabungan dengan deposito. Rekening tabungan biasanya memberikan fleksibilitas transaksi, sedangkan deposito memiliki jangka waktu dan ketentuan pencairan tersendiri. Tingkat bunga yang tinggi juga tidak selalu berlaku untuk seluruh saldo atau semua jenis produk.
2. Bank Konvensional dan Syariah untuk Menabung Lebih Tenang
Selain bank digital, bank konvensional dan syariah juga menawarkan pilihan bagi masyarakat yang mengutamakan layanan perbankan dengan jaringan lebih luas.
BSI Tabungan Easy Wadiah
BSI Tabungan Easy Wadiah dapat menjadi pilihan bagi masyarakat yang menginginkan layanan tabungan syariah.
Produk dengan akad wadiah ini tidak menggunakan mekanisme bunga seperti tabungan konvensional. Nasabah perlu memeriksa ketentuan biaya administrasi, saldo minimum, setoran awal, serta fasilitas transaksi berdasarkan informasi resmi terbaru dari Bank Syariah Indonesia.
Bagi masyarakat yang mengutamakan prinsip syariah, karakteristik produk menjadi salah satu pertimbangan penting selain biaya dan kemudahan akses.
Mandiri Tabungan NOW
Mandiri Tabungan NOW menawarkan pembukaan rekening secara digital sehingga calon nasabah tidak harus selalu mendatangi kantor cabang.
Produk ini bisa masuk dalam pertimbangan bagi masyarakat yang membutuhkan rekening untuk transaksi rutin sekaligus menyimpan uang. Sebelum mendaftar, calon nasabah perlu mengecek biaya administrasi, saldo minimum, biaya kartu, dan ketentuan transaksi terbaru.
Biaya bulanan yang rendah belum tentu menjadikan sebuah rekening paling hemat. Nasabah juga perlu menghitung biaya transfer dan layanan lain yang sering digunakan.
BNI Taplus Muda
BNI Taplus Muda menyasar nasabah muda yang membutuhkan layanan perbankan untuk transaksi sehari-hari dan pengelolaan keuangan pribadi.
Produk ini dapat membantu pelajar tingkat lanjut, mahasiswa, atau pekerja muda membangun kebiasaan menyisihkan pendapatan. Namun, calon nasabah harus memeriksa batas usia, biaya administrasi, ketentuan saldo, dan fasilitas yang tersedia sebelum mengajukan pembukaan rekening.
Perbandingan tersebut penting agar nasabah tidak memilih produk hanya berdasarkan satu komponen biaya.
3. TabunganKu, Alternatif untuk Menyimpan Uang
Program TabunganKu juga layak masuk dalam pertimbangan masyarakat yang mengutamakan kesederhanaan dan biaya rendah.
Sejumlah bank menyediakan produk TabunganKu dengan ketentuan biaya administrasi bulanan yang ringan atau tanpa biaya administrasi. Meski demikian, calon nasabah harus memeriksa ketentuan masing-masing bank karena fitur, saldo minimum, dan layanan transaksi dapat berbeda.
TabunganKu cocok bagi masyarakat yang ingin memisahkan uang simpanan dari rekening transaksi sehari-hari. Dengan pemisahan tersebut, nasabah dapat mengurangi godaan untuk menggunakan tabungan bagi kebutuhan konsumtif.
Namun, perhatikan keterbatasan layanan sebelum membuka rekening. Jika nasabah sering melakukan transfer atau membutuhkan transaksi digital dengan frekuensi tinggi, produk lain mungkin lebih sesuai.
4. Tabungan Berjangka untuk Target Keuangan Jangka Panjang
Bagi masyarakat yang ingin mengumpulkan dana dalam periode tertentu, tabungan berjangka bisa menjadi alternatif selain rekening biasa.
Produk ini umumnya menggunakan sistem autodebet. Bank menarik sejumlah uang dari rekening sumber setiap bulan sesuai jadwal dan nominal yang nasabah pilih.
Sebagai contoh, seseorang yang ingin mengumpulkan dana pendidikan dapat menetapkan setoran Rp500.000 per bulan. Jika ia konsisten selama lima tahun, total setoran pokoknya mencapai Rp30 juta, belum termasuk bunga atau imbal hasil jika produk tersebut memberikannya.
Perhitungan sederhana ini membantu nasabah menentukan target berdasarkan kemampuan keuangan, bukan sekadar mengikuti penawaran produk.
Salah satu produk yang dapat dipelajari ialah Mandiri Tabungan Rencana. Calon nasabah perlu memeriksa jangka waktu, tingkat bunga, ketentuan setoran, manfaat asuransi jika tersedia, serta konsekuensi apabila menghentikan setoran atau mencairkan dana sebelum jatuh tempo.
Jangan menganggap semua tabungan berjangka selalu memberikan bunga lebih tinggi atau bebas seluruh biaya. Bandingkan dokumen produk dan simulasi resmi sebelum membuat keputusan.
5. Cara Memilih Tabungan yang Paling Menguntungkan
Masyarakat sebaiknya menilai beberapa faktor sebelum menentukan rekening untuk menyimpan uang selama bertahun-tahun.
Pertama, hitung biaya secara keseluruhan. Periksa biaya administrasi bulanan, biaya kartu debit, transfer antarbank, biaya rekening tidak aktif, serta ketentuan saldo minimum. Biaya kecil yang muncul berulang kali dapat memengaruhi hasil tabungan.
Kedua, bandingkan bunga atau imbal hasil bersih. Jangan hanya melihat angka promosi. Periksa apakah bank menetapkan batas saldo, periode tertentu, atau syarat transaksi untuk memperoleh tingkat bunga yang ditawarkan.
Ketiga, sesuaikan akses dana dengan kebutuhan. Dana darurat sebaiknya berada pada rekening yang mudah dicairkan. Sebaliknya, dana untuk tujuan jangka panjang dapat menggunakan produk berjangka jika nasabah memahami ketentuan pencairannya.
Keempat, periksa keamanan simpanan. Pastikan bank memiliki izin dan status pengawasan yang sesuai. Periksa juga ketentuan penjaminan Lembaga Penjamin Simpanan (LPS), termasuk batas nilai simpanan dan persyaratan kelayakan pembayaran klaim. Jangan menganggap seluruh produk investasi atau setiap tingkat bunga otomatis memperoleh jaminan LPS.
Kelima, pilih layanan yang sesuai dengan kebiasaan. Rekening digital dapat membantu nasabah yang nyaman bertransaksi melalui ponsel. Sementara itu, jaringan kantor cabang dan ATM dapat menjadi pertimbangan bagi masyarakat yang membutuhkan layanan tatap muka.
Kesimpulan
Rekening bebas biaya administrasi dapat membantu masyarakat menjaga tabungan jangka panjang dari potongan rutin. Pilihannya mencakup bank digital, tabungan konvensional, produk syariah, TabunganKu, hingga tabungan berjangka.
Namun, tidak ada satu produk yang paling tepat untuk semua orang. Nasabah perlu membandingkan biaya total, bunga atau imbal hasil, akses dana, fitur, dan ketentuan penjaminan sebelum menentukan pilihan.
Untuk tujuan jangka panjang, strategi yang paling realistis ialah menetapkan target tabungan, menyisihkan uang secara konsisten, dan mengevaluasi rekening secara berkala. Dengan cara tersebut, masyarakat dapat mengelola dana secara lebih terarah tanpa hanya terpaku pada promosi bunga tinggi atau label bebas biaya administrasi.(*)