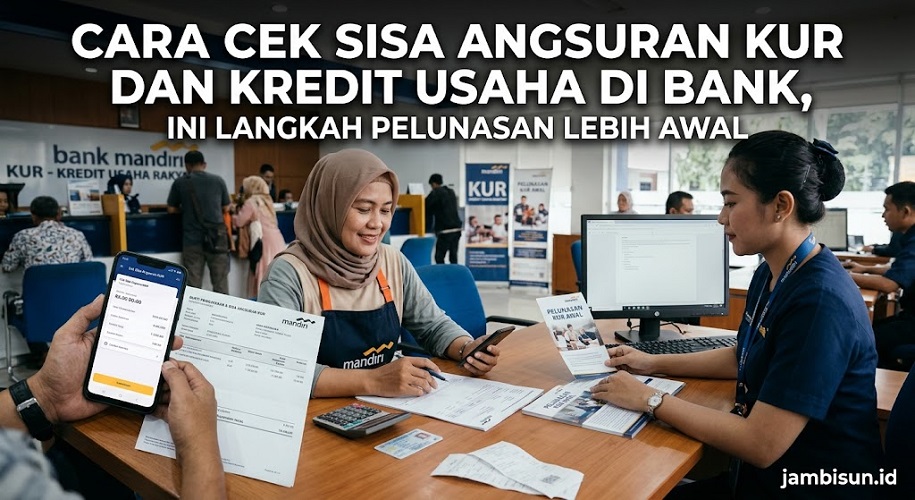
BISNIS,JS- Pelaku usaha yang memiliki Kredit Usaha Rakyat (KUR) atau Kredit Modal Kerja perlu mengetahui jumlah sisa pinjaman sebelum menyusun rencana keuangan. Informasi tersebut membantu nasabah mengatur arus kas, menyiapkan dana pembayaran, dan mempertimbangkan kemungkinan melunasi kredit lebih awal.
Saat ini, nasabah dapat mengecek informasi kredit melalui aplikasi mobile banking, layanan informasi debitur Otoritas Jasa Keuangan (OJK), maupun kantor cabang bank. Setiap jalur memiliki fungsi berbeda. Karena itu, nasabah perlu memilih layanan sesuai kebutuhan, terutama jika ingin mengetahui sisa pokok pinjaman secara terperinci.
Selain mengecek angsuran, nasabah juga perlu memahami prosedur pelunasan dipercepat. Langkah ini penting karena jumlah pembayaran akhir tidak selalu sama dengan total angsuran bulanan yang tersisa. Bank perlu menghitung kewajiban sesuai saldo pinjaman, bunga, tanggal pembayaran, dan ketentuan dalam perjanjian kredit.
1. Cara Cek Sisa Angsuran KUR Melalui Mobile Banking
Mobile banking menjadi pilihan praktis bagi nasabah yang ingin memeriksa informasi rekening tanpa datang ke kantor cabang. Namun, ketersediaan fitur kredit bergantung pada bank, jenis pinjaman, serta layanan yang terhubung dengan rekening nasabah.
Cek Pinjaman BRI Melalui BRImo
Nasabah BRI dapat membuka aplikasi BRImo dan memeriksa menu rekening atau layanan pinjaman yang tersedia. Jika aplikasi menampilkan informasi kredit usaha, periksa jumlah tagihan, jadwal angsuran, dan rincian kewajiban yang tersedia.
Perlu diingat, tidak semua jenis KUR atau fasilitas kredit memiliki tampilan dan fitur yang sama. Jika nasabah tidak menemukan informasi sisa pokok pinjaman, hubungi petugas BRI atau account officer (AO) yang menangani kredit tersebut.
Nasabah juga perlu membedakan sisa plafon dengan sisa utang. Sisa plafon berkaitan dengan fasilitas kredit, sedangkan sisa pokok utang menunjukkan kewajiban pokok yang masih harus dibayar.
Cek Kredit Bank Mandiri Melalui Livin’
Nasabah Bank Mandiri dapat membuka aplikasi Livin’ by Mandiri dan memeriksa informasi produk atau rekening yang tersedia. Jika fasilitas kredit usaha terhubung dengan layanan digital tersebut, ikuti petunjuk aplikasi untuk melihat informasi pinjaman.
Apabila aplikasi tidak menampilkan rincian kredit, nasabah dapat menghubungi layanan resmi Bank Mandiri. Tanyakan jumlah pokok pinjaman yang masih tersisa, jadwal pembayaran, serta prosedur untuk memperoleh perhitungan pelunasan.
Cek Pinjaman BNI Melalui Layanan Resmi
Nasabah BNI juga dapat memeriksa layanan digital yang tersedia pada rekeningnya. Namun, nama menu dan fitur pengecekan kredit dapat berubah mengikuti pembaruan aplikasi.
Jika informasi kredit tidak muncul, nasabah sebaiknya menghubungi BNI atau petugas kredit yang menangani pengajuan sebelumnya. Cara ini membantu nasabah memperoleh informasi yang sesuai dengan jenis fasilitas pinjaman yang mereka gunakan.
Penting: Informasi angsuran pada aplikasi belum tentu menunjukkan nominal pelunasan untuk hari yang sama. Mintalah perhitungan resmi dari bank sebelum menyiapkan pembayaran akhir.
2. Cek Riwayat Kredit Melalui SLIK OJK dan iDebKu
Selain menggunakan mobile banking, nasabah dapat memanfaatkan Sistem Layanan Informasi Keuangan (SLIK) OJK melalui layanan iDebKu. Layanan ini membantu masyarakat mengetahui informasi kredit yang tercatat atas nama mereka pada lembaga pelapor.
Nasabah yang memiliki pinjaman di beberapa lembaga keuangan dapat menggunakan iDebKu untuk meninjau riwayat fasilitas kredit dan informasi kewajiban yang tercatat. Meski demikian, laporan tersebut tidak menggantikan perhitungan pelunasan resmi dari bank.
Berikut langkah yang dapat dilakukan:
- Buka situs resmi iDebKu OJK melalui alamat https://idebku.ojk.go.id/.
- Pilih menu pendaftaran atau permohonan informasi debitur sesuai petunjuk yang tersedia.
- Isi data yang diminta dengan benar dan siapkan dokumen identitas sesuai kategori pemohon.
- Unggah dokumen yang dipersyaratkan dan ikuti proses verifikasi identitas.
- Pantau status permohonan dan periksa hasil iDeb melalui saluran resmi sesuai petunjuk OJK.
Untuk kredit atas nama pribadi, siapkan KTP dan dokumen pendukung sesuai ketentuan. Sementara itu, kredit atas nama badan usaha dapat memerlukan dokumen perusahaan dan identitas pengurus yang berwenang.
Nasabah perlu memahami bahwa SLIK OJK bukan layanan pembayaran pinjaman. Laporan iDeb juga tidak selalu memberikan angka pelunasan terkini yang harus nasabah bayarkan pada tanggal tertentu. Untuk mendapatkan angka tersebut, nasabah tetap perlu meminta rincian langsung kepada bank pemberi kredit.
3. Datang ke Kantor Cabang untuk Mengetahui Sisa Pokok Pinjaman
Jika nasabah membutuhkan rincian lebih lengkap, kantor cabang bank dapat menjadi pilihan utama. Petugas bank dapat membantu memeriksa data kredit dan menjelaskan prosedur permintaan informasi saldo pinjaman.
Sebelum datang, siapkan dokumen berikut:
- KTP pemilik pinjaman atau pengurus yang berwenang.
- Nomor rekening kredit atau nomor fasilitas pinjaman.
- Buku tabungan jika bank menggunakannya untuk transaksi angsuran.
- Dokumen pendukung lain sesuai permintaan bank.
Setelah tiba di kantor cabang, sampaikan kepada customer service atau AO bahwa Anda ingin mengetahui sisa pokok pinjaman dan total kewajiban kredit saat ini.
Mintalah penjelasan terpisah mengenai pokok utang, bunga, angsuran yang sudah tercatat, serta jadwal pembayaran berikutnya. Jika berencana melunasi kredit lebih awal, sampaikan juga rencana tanggal pelunasan agar petugas dapat menjelaskan prosedur dan perhitungan yang relevan.
4. Cara Melunasi KUR atau Kredit Usaha Sebelum Jatuh Tempo
Pelunasan dipercepat dapat membantu nasabah menyelesaikan kewajiban lebih awal. Namun, keputusan tersebut perlu mempertimbangkan kondisi kas usaha, ketentuan kredit, dan biaya yang mungkin timbul.
Agar proses berjalan lancar, ikuti tahapan berikut.
Langkah Pertama: Minta Perhitungan Pelunasan Resmi
Hubungi AO atau kantor cabang yang menangani pinjaman. Mintalah rincian nominal pelunasan untuk tanggal yang Anda rencanakan.
Bank perlu memperhitungkan saldo pokok, bunga atau kewajiban lain sesuai akad, serta biaya yang berlaku jika perjanjian kredit mengaturnya. Karena nominal dapat berubah mengikuti tanggal pembayaran, jangan hanya mengandalkan jumlah angsuran yang tersisa dalam tabel pembayaran.
Langkah Kedua: Periksa Denda dan Biaya Administrasi
Sebelum membayar, tanyakan apakah bank mengenakan penalti pelunasan dipercepat, biaya administrasi, atau komponen biaya lainnya.
Nasabah tidak boleh langsung menganggap semua kredit memiliki penalti sebesar 1–3 persen. Besaran biaya bergantung pada produk, perjanjian kredit, dan ketentuan bank. Sebagian fasilitas KUR mungkin memiliki ketentuan berbeda dari kredit komersial biasa.
Karena itu, periksa akad kredit dan mintalah penjelasan tertulis mengenai setiap komponen pembayaran. Langkah ini membantu Anda menghitung kebutuhan dana secara lebih akurat.
Langkah Ketiga: Siapkan Dana Sesuai Nominal dari Bank
Setelah menerima perhitungan, siapkan dana sesuai jumlah dan batas waktu yang ditentukan bank. Pastikan rekening memiliki saldo cukup apabila bank meminta pembayaran melalui rekening tertentu.
Jangan mentransfer uang ke rekening pribadi petugas atau pihak yang tidak berwenang. Gunakan kanal pembayaran resmi dan simpan bukti transaksi untuk keperluan verifikasi.
Langkah Keempat: Selesaikan Administrasi Pelunasan
Ikuti instruksi bank untuk menyelesaikan pembayaran dan menutup kewajiban kredit. Mintalah bukti pembayaran serta surat keterangan lunas setelah bank memastikan seluruh kewajiban telah terpenuhi.
Periksa kembali nama debitur, nomor fasilitas kredit, tanggal pelunasan, dan keterangan dalam dokumen tersebut. Simpan seluruh bukti transaksi untuk arsip keuangan usaha.
5. Bagaimana Cara Mengambil Kembali Sertifikat atau BPKB Agunan?
Nasabah yang menggunakan agunan perlu memastikan proses pengembalian dokumen berjalan sesuai prosedur. Setelah bank menyatakan kredit lunas dan memenuhi persyaratan administrasi, tanyakan jadwal serta dokumen yang diperlukan untuk mengambil agunan.
Jika pinjaman menggunakan sertifikat tanah dengan Hak Tanggungan, tanyakan pula dokumen dan prosedur roya. Roya merupakan proses pencoretan catatan Hak Tanggungan dari administrasi pertanahan setelah kewajiban yang dijamin berakhir, sesuai ketentuan yang berlaku.
Sementara itu, nasabah yang menggunakan BPKB kendaraan perlu mengikuti prosedur pengambilan dokumen asli dari bank. Simpan tanda terima atau bukti serah terima sebagai dokumentasi.
Perlu diingat, pelunasan pinjaman dan penyelesaian administrasi agunan merupakan dua hal yang saling berkaitan, tetapi dapat memerlukan tahapan berbeda. Karena itu, pastikan semua dokumen telah lengkap sebelum menganggap seluruh urusan kredit selesai.
6. Lebih Baik Melunasi Kredit Lebih Awal atau Melanjutkan Angsuran?
Tidak semua nasabah harus segera melunasi kredit meskipun memiliki dana yang cukup. Keputusan tersebut perlu mempertimbangkan keuntungan dan risiko bagi usaha.
Pelunasan lebih awal dapat mengurangi kewajiban pada masa mendatang sesuai skema perhitungan kredit. Namun, nasabah juga perlu memperhitungkan dana operasional yang akan berkurang setelah pembayaran.
Sebagai contoh, pemilik usaha perdagangan sebaiknya tetap menyediakan dana untuk membeli persediaan, membayar gaji, memenuhi kebutuhan pemasok, dan menghadapi penurunan penjualan. Jangan sampai pelunasan pinjaman mengganggu kegiatan usaha sehari-hari.
Sebaliknya, jika arus kas kuat dan bank menawarkan perhitungan pelunasan yang sesuai dengan kemampuan keuangan, nasabah dapat mempertimbangkan penyelesaian kredit lebih cepat.
Bandingkan total biaya jika kredit berlanjut dengan nominal pelunasan resmi. Perhatikan pula ketentuan bunga, penalti, dan manfaat menjaga likuiditas usaha sebelum mengambil keputusan.(*)