LIFESTYLE,JS- Gagal bayar pinjaman menjadi salah satu risiko keuangan yang perlu diwaspadai setiap orang sebelum mengajukan kredit. Kondisi ini terjadi ketika seseorang tidak mampu memenuhi kewajiban pembayaran cicilan sesuai jadwal. Penyebabnya beragam, mulai dari pengelolaan keuangan yang kurang tepat hingga perubahan kondisi ekonomi yang mengganggu pendapatan.
Pinjaman online, kartu kredit, kredit kendaraan, maupun pinjaman dari bank dapat membantu memenuhi kebutuhan finansial. Namun, tanpa perhitungan yang matang, kewajiban cicilan justru dapat membebani anggaran rumah tangga.
Masalahnya, sebagian peminjam hanya mempertimbangkan jumlah dana yang bisa mereka terima tanpa menghitung kemampuan membayar cicilan setiap bulan. Akibatnya, pengeluaran terus meningkat, sementara dana untuk memenuhi kebutuhan pokok semakin terbatas.
Selain mengganggu kondisi keuangan keluarga, keterlambatan pembayaran juga dapat memengaruhi riwayat kredit dan menyulitkan pengajuan pinjaman berikutnya. Karena itu, calon debitur perlu memahami penyebab gagal bayar sekaligus menyiapkan langkah pencegahan sejak awal.
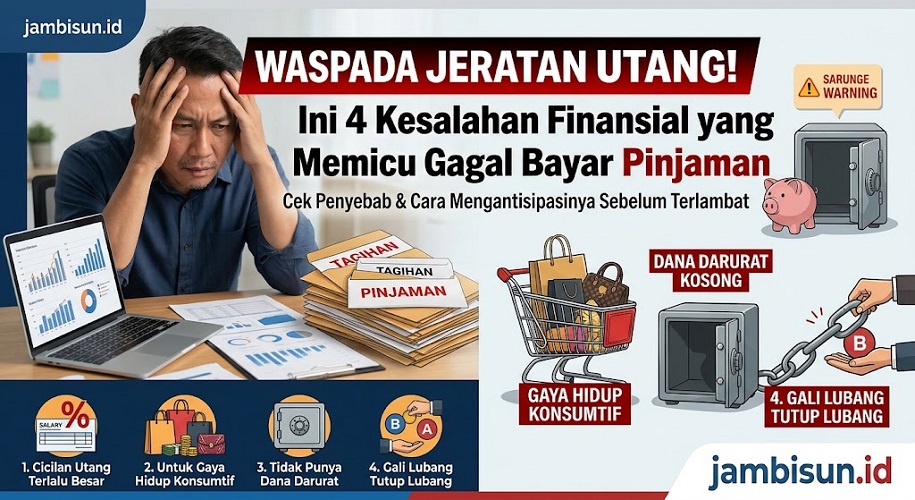
Berikut empat faktor yang sering memicu gagal bayar pinjaman dan cara mengantisipasinya.
1. Cicilan Utang Terlalu Besar Dibandingkan Penghasilan
Salah satu penyebab utama gagal bayar adalah ketidakseimbangan antara pendapatan bulanan dan total cicilan. Seseorang mungkin memiliki penghasilan tetap, tetapi kondisi tersebut tidak otomatis menjamin kemampuan membayar seluruh kewajiban kredit.
Sebagai contoh, seseorang menerima gaji Rp5 juta per bulan. Jika total cicilan mencapai Rp2,5 juta, separuh penghasilannya langsung terserap untuk membayar utang. Padahal, ia masih harus memenuhi kebutuhan makan, transportasi, listrik, tempat tinggal, pendidikan, dan pengeluaran lainnya.
Situasi tersebut semakin berisiko ketika muncul kebutuhan mendadak. Tanpa ruang yang cukup dalam anggaran, peminjam bisa kesulitan membayar cicilan tepat waktu.
Sebagai langkah awal, hitung seluruh cicilan sebelum mengajukan pinjaman baru. Batas 30 persen dari penghasilan bulanan dapat menjadi patokan awal untuk mengevaluasi beban utang, meskipun angka tersebut bukan jaminan bahwa kondisi keuangan seseorang selalu aman.
Jika pendapatan mencapai Rp5 juta, misalnya, total cicilan sebesar Rp1,5 juta sudah menghabiskan 30 persen penghasilan. Namun, kemampuan sebenarnya tetap bergantung pada biaya hidup, jumlah tanggungan, kestabilan pekerjaan, dan kewajiban keuangan lainnya.
Oleh karena itu, jangan hanya berpatokan pada jumlah pinjaman yang ditawarkan oleh bank atau perusahaan pembiayaan. Utamakan kemampuan membayar cicilan tanpa mengorbankan kebutuhan pokok.
2. Menggunakan Pinjaman untuk Memenuhi Gaya Hidup
Penyebab berikutnya adalah penggunaan dana pinjaman untuk kebutuhan konsumtif yang tidak sesuai dengan kemampuan keuangan. Contohnya meliputi pembelian barang mewah, mengikuti tren, berbelanja berlebihan, atau membiayai hiburan dengan uang hasil pinjaman.
Kredit konsumtif tidak selalu merugikan. Namun, masalah muncul ketika seseorang terus menambah utang untuk memenuhi keinginan sesaat, sementara penghasilannya tidak bertambah.
Berbeda dengan modal usaha yang berpotensi menghasilkan pendapatan, pembelian barang konsumtif umumnya tidak menciptakan arus kas baru untuk membayar cicilan. Akibatnya, peminjam harus mengandalkan penghasilan yang sama untuk memenuhi kebutuhan sehari-hari sekaligus melunasi utang.
Sebagai contoh, seseorang menggunakan pinjaman online untuk membeli ponsel baru senilai Rp4 juta. Jika pembelian tersebut tidak masuk dalam kebutuhan mendesak dan cicilannya mengurangi anggaran bulanan, keputusan itu bisa memicu masalah keuangan dalam beberapa bulan berikutnya.
Untuk mencegah kondisi tersebut, pisahkan kebutuhan dan keinginan sebelum mengambil kredit. Jika barang yang ingin dibeli tidak mendesak, menabung terlebih dahulu dapat menjadi pilihan yang lebih aman.
Selain itu, periksa total biaya pinjaman, termasuk bunga, biaya administrasi, dan biaya lain yang tercantum dalam perjanjian. Dengan begitu, peminjam dapat menilai apakah manfaat pinjaman sebanding dengan kewajiban pembayarannya.
3. Tidak Menyiapkan Dana Darurat
Kondisi keuangan yang tampak stabil bisa berubah ketika seseorang menghadapi kehilangan pekerjaan, penurunan pendapatan, kecelakaan, atau kebutuhan kesehatan yang mendesak.
Tanpa dana darurat, pengeluaran mendadak dapat langsung mengganggu anggaran pembayaran cicilan. Bahkan, seseorang yang sebelumnya mampu membayar utang tepat waktu bisa mengalami kesulitan ketika sumber penghasilannya terhenti.
Karena itu, dana darurat memiliki peran penting dalam menjaga kestabilan keuangan. Simpanan ini membantu memenuhi kebutuhan pokok ketika pendapatan menurun tanpa harus mencari pinjaman tambahan.
Sebagai panduan umum, pekerja dengan penghasilan tidak tetap atau tanggungan keluarga yang besar dapat mempertimbangkan dana darurat sekitar enam bulan pengeluaran pokok. Sementara itu, kebutuhan setiap orang berbeda, sehingga target tabungan perlu menyesuaikan kondisi masing-masing.
Jika belum mampu mengumpulkan dana dalam jumlah besar, mulailah dari nominal kecil secara rutin. Sisihkan sebagian penghasilan setiap kali menerima gaji atau pendapatan usaha.
Simpan dana tersebut pada rekening terpisah yang mudah diakses ketika menghadapi keadaan mendesak. Hindari menggunakan tabungan darurat untuk belanja rutin, liburan, atau pembelian barang yang tidak penting.
Dengan persiapan tersebut, peminjam memiliki cadangan keuangan untuk menghadapi perubahan kondisi tanpa langsung mengorbankan kewajiban pembayaran kredit.
4. Mengambil Pinjaman Baru untuk Membayar Utang Lama
Kebiasaan gali lubang tutup lubang menjadi salah satu tanda bahwa seseorang mulai kesulitan mengelola utang. Pola ini terjadi ketika peminjam mengambil kredit baru untuk membayar cicilan atau tagihan dari pinjaman sebelumnya.
Pada awalnya, cara tersebut mungkin terlihat membantu karena peminjam memperoleh tambahan waktu untuk memenuhi kewajibannya. Namun, masalah bisa semakin besar apabila pinjaman baru memiliki bunga, biaya administrasi, atau biaya tambahan yang tinggi.
Sebagai ilustrasi, seseorang memiliki tagihan pinjaman online yang jatuh tempo pada akhir bulan. Karena tidak memiliki uang tunai, ia mengambil pinjaman lain untuk melunasi tagihan pertama. Pada bulan berikutnya, ia kembali menghadapi kewajiban pembayaran, bahkan dengan tambahan biaya dari pinjaman baru.
Jika kebiasaan tersebut terus berlanjut, jumlah utang dapat meningkat lebih cepat daripada kemampuan membayar. Akhirnya, peminjam menghadapi beberapa tanggal jatuh tempo sekaligus dan semakin sulit mengatur arus kas.
Untuk menghentikan pola tersebut, catat seluruh pinjaman, jumlah pokok, bunga, biaya, cicilan, serta tanggal jatuh tempo. Setelah itu, susun anggaran berdasarkan pendapatan yang benar-benar tersedia.
Jika cicilan sudah melampaui kemampuan, hubungi pihak pemberi pinjaman melalui saluran resmi. Tanyakan apakah mereka menyediakan opsi restrukturisasi atau penyesuaian pembayaran sesuai ketentuan yang berlaku. Jangan mengandalkan pinjaman baru sebelum menghitung dampaknya terhadap total kewajiban.
Hindari pula tawaran jasa pelunasan utang yang meminta biaya besar di muka atau menjanjikan penghapusan utang secara instan tanpa dasar yang jelas.
Dampak Gagal Bayar yang Perlu Dipahami
Gagal bayar tidak hanya berkaitan dengan keterlambatan membayar tagihan. Masalah ini juga dapat memengaruhi kondisi finansial dan ketenangan hidup seseorang.
Pertama, keterlambatan pembayaran dapat menimbulkan bunga keterlambatan atau biaya lain sesuai perjanjian dan ketentuan yang berlaku. Akibatnya, total kewajiban bisa bertambah.
Kedua, riwayat pembayaran kredit dapat memengaruhi penilaian lembaga keuangan ketika seseorang mengajukan pinjaman baru. Informasi kredit yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK dapat menjadi salah satu bahan pertimbangan lembaga keuangan dalam menilai calon debitur.
Ketiga, tekanan untuk memenuhi banyak tagihan dapat mengganggu hubungan keluarga dan konsentrasi dalam bekerja. Karena itu, penanganan masalah utang perlu mengutamakan perhitungan keuangan yang realistis, bukan keputusan tergesa-gesa.
Jika menghadapi kesulitan pembayaran, segera evaluasi pengeluaran dan hubungi kreditur. Simpan bukti komunikasi serta pembayaran, kemudian periksa kembali ketentuan dalam perjanjian pinjaman. Untuk pinjaman dari penyelenggara pinjaman daring yang berizin, konsumen juga dapat memanfaatkan kanal pengaduan resmi penyelenggara dan OJK sesuai kebutuhan.
Cara Mengatur Keuangan agar Terhindar dari Gagal Bayar
Pencegahan gagal bayar membutuhkan kebiasaan keuangan yang disiplin. Langkah pertama, buat anggaran bulanan yang mencakup kebutuhan pokok, cicilan, tabungan, dan pengeluaran tambahan.
Kedua, hindari mengajukan pinjaman hanya karena penyedia kredit menawarkan limit besar atau proses pencairan cepat. Periksa kemampuan membayar berdasarkan penghasilan bersih, bukan berdasarkan batas kredit yang tersedia.
Ketiga, bangun dana darurat secara bertahap. Tabungan ini dapat membantu menjaga kelancaran pembayaran ketika terjadi penurunan pendapatan atau pengeluaran mendadak.
Keempat, periksa seluruh biaya pinjaman sebelum menyetujui perjanjian. Jangan hanya membandingkan nominal cicilan, tetapi perhatikan pula tenor, bunga, biaya administrasi, dan total pembayaran sampai lunas.
Terakhir, evaluasi kondisi keuangan secara rutin. Jika pengeluaran mulai melebihi pendapatan atau cicilan semakin sulit dibayar, segera lakukan penyesuaian sebelum masalah berkembang menjadi tunggakan berkepanjangan.(*)