BISNIS,JS- Pelaku usaha yang ingin menambah stok barang dagangan perlu menghitung kebutuhan modal secara cermat sebelum mengajukan pinjaman bank. Tambahan persediaan memang dapat membantu pedagang memenuhi permintaan konsumen, menjaga ketersediaan produk, dan memanfaatkan potongan harga dari pemasok. Namun, keputusan mengambil kredit tanpa perhitungan matang justru dapat menekan arus kas dan mengganggu kelangsungan bisnis.
Pinjaman modal usaha dapat menjadi pilihan ketika penjualan meningkat, pemasok menawarkan harga grosir yang kompetitif, atau pedagang perlu menambah persediaan menjelang musim ramai. Meski demikian, pemilik usaha perlu memastikan bahwa keuntungan dari tambahan stok mampu menutup biaya pinjaman sekaligus menjaga kebutuhan operasional harian.
Karena itu, calon debitur perlu memahami jenis pembiayaan, perhitungan bunga, persyaratan bank, serta risiko yang menyertai setiap fasilitas kredit. Dengan perencanaan yang tepat, pelaku usaha dapat memilih sumber modal sesuai kemampuan keuangan bisnisnya.
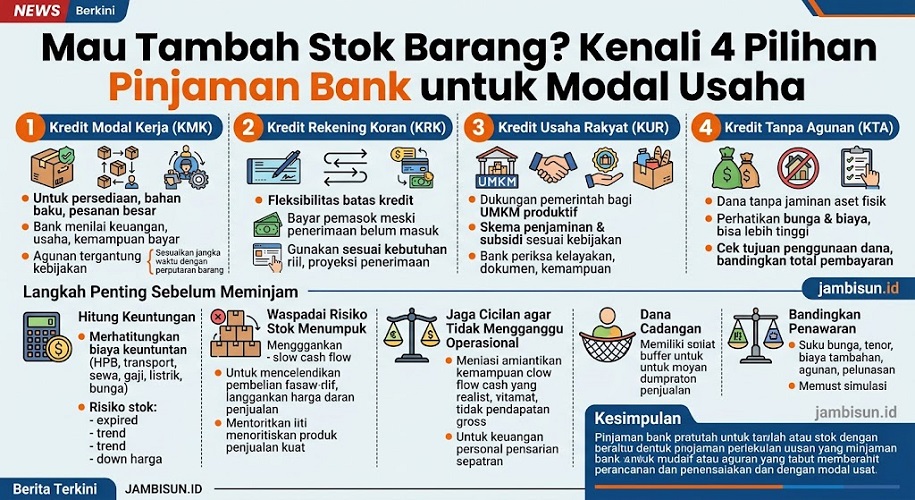
1. Kredit Modal Kerja untuk Menambah Persediaan
Kredit Modal Kerja (KMK) menjadi salah satu pilihan bagi pengusaha yang membutuhkan dana untuk membiayai kegiatan operasional. Pedagang dapat memanfaatkan fasilitas ini untuk membeli bahan baku, menambah stok barang, atau memenuhi pesanan pelanggan dalam jumlah besar.
Bank akan menilai kondisi keuangan, riwayat usaha, kemampuan membayar, serta dokumen pendukung sebelum menyetujui pengajuan. Beberapa produk juga mensyaratkan agunan, bergantung pada kebijakan bank dan karakteristik fasilitas kredit.
KMK cocok bagi usaha yang memiliki pola penjualan relatif terukur dan membutuhkan tambahan modal secara berkala. Akan tetapi, pengusaha tetap perlu mencocokkan jangka waktu kredit dengan kecepatan perputaran barang.
Sebagai contoh, pedagang sembako yang rutin menjual persediaan setiap minggu memiliki pola usaha berbeda dari penjual pakaian musiman. Produk yang cepat laku umumnya menghasilkan arus kas lebih cepat, sedangkan barang yang bergerak lambat membutuhkan waktu lebih panjang untuk menghasilkan pendapatan.
2. Kredit Rekening Koran untuk Kebutuhan Modal Fleksibel
Kredit Rekening Koran (KRK) menawarkan fleksibilitas bagi pelaku usaha yang menghadapi perubahan kebutuhan kas dari hari ke hari. Melalui fasilitas ini, bank menyediakan batas kredit yang dapat digunakan sesuai ketentuan perjanjian.
Fasilitas tersebut dapat membantu pengusaha membayar pemasok ketika penerimaan dari pelanggan belum masuk. Setelah pelanggan melunasi transaksi, pengusaha dapat menggunakan penerimaan tersebut untuk mengurangi saldo pinjaman sesuai mekanisme kreditnya.
Keunggulan utama KRK terletak pada fleksibilitas penggunaan dana. Namun, bank tetap menetapkan plafon, biaya, bunga, serta ketentuan penarikan dan pembayaran.
Oleh sebab itu, pengusaha sebaiknya tidak menggunakan seluruh plafon hanya karena dana tersedia. Penggunaan kredit perlu mengikuti kebutuhan riil, proyeksi penerimaan, dan jadwal pembayaran kepada pemasok.
3. KUR Bisa Menjadi Alternatif bagi Pelaku UMKM
Kredit Usaha Rakyat (KUR) menjadi salah satu opsi pembiayaan yang perlu dipertimbangkan oleh usaha mikro, kecil, dan menengah. Program pemerintah ini mendukung akses pembiayaan bagi usaha produktif melalui skema penjaminan dan ketentuan subsidi sesuai kebijakan yang berlaku.
Pelaku UMKM dapat mempertimbangkan KUR untuk mengembangkan usaha, termasuk memenuhi kebutuhan modal kerja apabila kegiatan dan pengajuannya sesuai ketentuan program.
Meski menawarkan dukungan pembiayaan, KUR tidak otomatis berlaku bagi setiap pemohon. Bank penyalur tetap memeriksa kelayakan usaha, dokumen, riwayat pembiayaan, serta kemampuan calon debitur dalam memenuhi kewajibannya.
Calon peminjam juga perlu memeriksa suku bunga atau biaya yang berlaku untuk jenis KUR yang dipilih. Jangan hanya berpatokan pada angka bunga yang beredar di internet karena ketentuan dapat berbeda menurut skema, periode kebijakan, dan kondisi peminjam.
Sebelum mengajukan permohonan, pelaku usaha sebaiknya memeriksa informasi terbaru melalui bank penyalur atau kanal resmi pemerintah. Langkah ini membantu calon debitur memahami plafon, tenor, persyaratan, dan kewajiban pembayaran sejak awal.
4. KTA untuk Kebutuhan Dana Tanpa Agunan
Kredit Tanpa Agunan (KTA) dapat menjadi pilihan bagi pemohon yang membutuhkan dana tanpa menjaminkan aset fisik. Namun, calon debitur perlu memperhatikan biaya pembiayaan karena bunga dan biaya KTA dapat lebih tinggi daripada beberapa fasilitas kredit usaha.
Selain itu, tidak semua produk KTA memperbolehkan penggunaan dana untuk kegiatan bisnis. Pemohon harus memeriksa tujuan penggunaan dana yang tercantum dalam persyaratan produk sebelum mengajukan pinjaman.
Pengusaha juga perlu membandingkan total pembayaran, bukan hanya besarnya cicilan bulanan. Biaya administrasi, provisi, asuransi jika berlaku, serta ketentuan pelunasan lebih awal dapat memengaruhi biaya pinjaman secara keseluruhan.
Jika pedagang membutuhkan modal untuk membeli stok dalam jumlah besar, kredit usaha yang memang dirancang untuk kegiatan produktif layak menjadi pembanding utama.
5. Hitung Keuntungan Sebelum Mengambil Pinjaman
Sebelum meminjam uang dari bank, pemilik usaha perlu menghitung apakah tambahan persediaan benar-benar menghasilkan keuntungan yang memadai.
Misalnya, seorang pedagang mengalokasikan Rp20 juta untuk membeli barang dagangan. Jika ia menjual seluruh stok dengan nilai penjualan Rp26 juta, selisih Rp6 juta belum tentu menjadi laba bersih.
Pedagang masih perlu mengurangi harga pokok barang, biaya transportasi, sewa, gaji, listrik, biaya transaksi, serta bunga pinjaman. Setelah seluruh pengeluaran masuk dalam perhitungan, barulah pengusaha dapat menilai keuntungan sebenarnya.
Pengusaha juga perlu mempertimbangkan kemungkinan barang tidak langsung terjual. Stok yang menumpuk dapat mengikat modal, terutama jika produk memiliki masa kedaluwarsa, mengikuti tren, atau mengalami penurunan harga.
Karena itu, pemilik usaha sebaiknya menyusun proyeksi penjualan berdasarkan data transaksi sebelumnya. Catatan penjualan harian, produk terlaris, dan waktu yang dibutuhkan untuk menghabiskan stok dapat membantu menentukan jumlah pembelian yang lebih rasional.
6. Waspadai Risiko Stok Menumpuk
Penambahan persediaan dalam jumlah besar tidak selalu meningkatkan keuntungan. Jika permintaan pasar melemah, pengusaha mungkin harus menyimpan barang lebih lama atau memberikan diskon agar stok kembali menghasilkan uang.
Kondisi tersebut menjadi masalah ketika cicilan bank tetap berjalan setiap bulan. Pedagang harus memenuhi kewajiban kredit meskipun sebagian modal masih tertahan dalam persediaan.
Untuk mengurangi risiko, pengusaha dapat membagi pembelian menjadi beberapa tahap. Strategi ini memungkinkan pemilik usaha mengevaluasi respons konsumen sebelum kembali memesan barang.
Selain itu, pengusaha sebaiknya memprioritaskan produk yang memiliki riwayat penjualan kuat. Produk baru atau barang yang permintaannya belum jelas sebaiknya mendapat alokasi lebih kecil sampai data penjualan menunjukkan hasil yang meyakinkan.
Dengan cara tersebut, pedagang dapat menjaga keseimbangan antara ketersediaan barang dan kemampuan keuangan.
7. Jaga Cicilan agar Tidak Mengganggu Operasional
Cicilan pinjaman perlu menyesuaikan kemampuan arus kas usaha, bukan sekadar pendapatan kotor. Omzet yang tinggi belum tentu menunjukkan kondisi keuangan yang sehat jika biaya operasional juga besar.
Pemilik usaha sebaiknya menghitung sisa kas setelah membayar pemasok, gaji karyawan, sewa tempat, listrik, pajak, dan kebutuhan rutin lainnya. Dari angka tersebut, pengusaha dapat memperkirakan kemampuan membayar cicilan secara realistis.
Sebagai ilustrasi, usaha dengan penerimaan Rp50 juta per bulan belum tentu mampu menanggung cicilan besar. Jika biaya barang dan operasional mencapai sebagian besar omzet, ruang untuk membayar utang mungkin sangat terbatas.
Tidak ada satu batas persentase cicilan yang cocok untuk semua bisnis. Karena itu, pelaku usaha perlu menguji skenario penjualan normal, penurunan penjualan, dan kenaikan biaya sebelum menentukan plafon kredit.
Pengusaha juga sebaiknya memisahkan rekening bisnis dari kebutuhan rumah tangga. Pemisahan tersebut membantu pemilik usaha memantau arus kas dan menghindari penggunaan modal dagang untuk pengeluaran pribadi.
8. Siapkan Dana Cadangan sebelum Mengajukan Kredit
Dana cadangan dapat membantu usaha bertahan ketika penjualan turun atau pelanggan terlambat membayar. Tanpa cadangan, pengusaha mungkin kesulitan membayar cicilan meskipun bisnisnya masih memiliki persediaan yang cukup banyak.
Besarnya dana darurat perlu mengikuti karakteristik usaha. Bisnis dengan biaya tetap tinggi atau penjualan musiman umumnya membutuhkan cadangan lebih besar daripada usaha yang memiliki pengeluaran rutin rendah dan perputaran kas cepat.
Sebagai titik awal, pengusaha dapat menghitung kebutuhan biaya operasional minimum selama beberapa bulan. Namun, dana cadangan tersebut sebaiknya berasal dari sumber yang tidak mengganggu kebutuhan modal kerja utama.
Pemilik usaha juga perlu membaca perjanjian kredit dengan teliti, terutama ketentuan keterlambatan pembayaran, denda, agunan, dan konsekuensi gagal bayar. Jika menggunakan aset sebagai jaminan, pengusaha harus memahami risiko kehilangan aset tersebut ketika tidak mampu memenuhi kewajiban sesuai perjanjian.
9. Bandingkan Penawaran Bank Sebelum Memutuskan
Sebelum menandatangani perjanjian, calon debitur sebaiknya membandingkan beberapa penawaran pembiayaan. Jangan hanya melihat suku bunga promosi karena biaya keseluruhan dan persyaratan setiap produk dapat berbeda.
Periksa setidaknya lima hal berikut:
- Suku bunga: Pastikan metode perhitungan bunga dan perubahan suku bunga sesuai penjelasan bank.
- Tenor kredit: Sesuaikan jangka waktu pembayaran dengan perputaran stok dan proyeksi arus kas.
- Biaya tambahan: Periksa biaya administrasi, provisi, asuransi jika ada, serta denda keterlambatan.
- Agunan: Pahami jenis jaminan dan konsekuensi jika terjadi gagal bayar.
- Pelunasan: Periksa ketentuan pembayaran lebih awal dan seluruh biaya yang mungkin menyertainya.
Calon peminjam juga perlu menanyakan simulasi angsuran tertulis kepada bank. Dengan demikian, pengusaha dapat membandingkan total kewajiban sebelum memilih produk yang paling sesuai.
Kesimpulan
Pinjaman bank untuk membeli stok barang dagangan dapat membantu pengusaha memenuhi permintaan pasar dan memperluas kegiatan bisnis. Namun, manfaatnya bergantung pada kemampuan pemilik usaha mengelola persediaan, menghitung keuntungan, dan menjaga arus kas.
KMK, KRK, KUR, dan KTA memiliki karakteristik serta persyaratan berbeda. Karena itu, pelaku usaha perlu memilih fasilitas berdasarkan kebutuhan modal, kelayakan usaha, biaya kredit, dan kemampuan membayar.
Langkah paling penting adalah memastikan bahwa tambahan keuntungan dari stok mampu mendukung seluruh biaya usaha dan kewajiban pinjaman. Dengan perencanaan yang realistis, pengusaha dapat memanfaatkan pembiayaan sebagai alat pengembangan bisnis tanpa mengabaikan risiko keuangan.(*)