

BISNIS,JS- Modal menjadi salah satu faktor penting bagi pelaku usaha yang ingin mengembangkan bisnis. Selain tekad dan kemampuan mengelola usaha, ketersediaan dana juga menentukan langkah pengusaha dalam menambah stok barang, membeli peralatan, memperluas tempat usaha, hingga meningkatkan kapasitas produksi.
Bagi pelaku usaha mikro, kecil, dan menengah (UMKM), Kredit Usaha Rakyat (KUR) dari PT Bank Negara Indonesia (Persero) Tbk atau BNI dapat menjadi salah satu pilihan pembiayaan untuk mendukung kebutuhan tersebut.
Melalui program KUR, BNI menyediakan akses pembiayaan bagi pelaku usaha produktif yang memenuhi persyaratan. Salah satu plafon yang dapat menjadi perhatian pengusaha ialah pinjaman Rp150 juta. Dana tersebut dapat membantu pengembangan bisnis, tetapi calon debitur perlu menghitung kemampuan membayar cicilan sebelum mengajukan pinjaman.
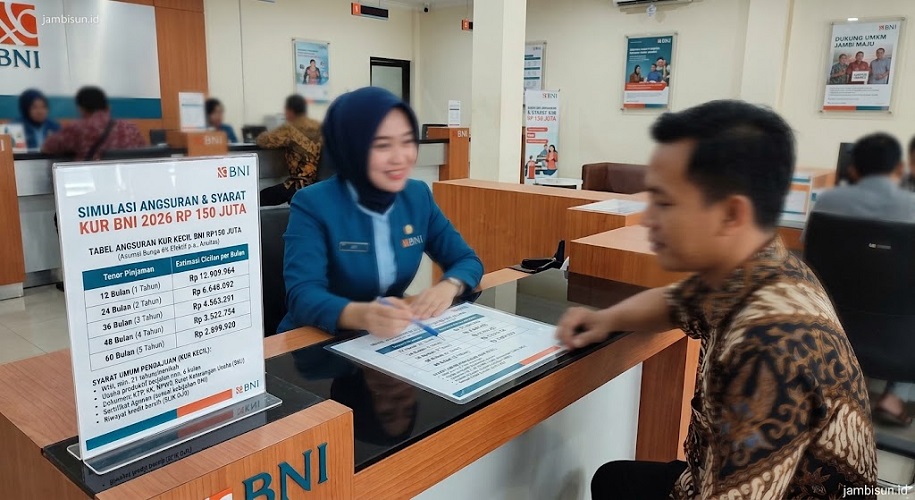
Pada 2026, simulasi KUR BNI dengan asumsi bunga efektif 6 persen per tahun menunjukkan perbedaan angsuran berdasarkan jangka waktu pinjaman. Semakin panjang tenor, semakin kecil cicilan bulanan. Namun, tenor yang lebih panjang juga menambah akumulasi bunga selama masa pinjaman.
Simulasi Angsuran KUR BNI Rp150 Juta
Calon debitur dapat memilih tenor sesuai kemampuan keuangan dan proyeksi pendapatan usaha. Untuk memudahkan perencanaan, berikut simulasi angsuran pinjaman Rp150 juta dengan asumsi bunga efektif 6 persen per tahun dan metode anuitas.
| Tenor pinjaman | Estimasi cicilan per bulan |
|---|---|
| 12 bulan atau 1 tahun | Rp12.909.964 |
| 24 bulan atau 2 tahun | Rp6.648.092 |
| 36 bulan atau 3 tahun | Rp4.563.291 |
| 48 bulan atau 4 tahun | Rp3.522.754 |
| 60 bulan atau 5 tahun | Rp2.899.920 |
Angka tersebut merupakan estimasi untuk membantu calon debitur menyusun perencanaan keuangan. BNI dapat menerapkan perhitungan dan ketentuan sesuai produk, hasil analisis kredit, serta kebijakan yang berlaku saat pengajuan.
Sebelum memilih tenor, pengusaha sebaiknya membandingkan cicilan dengan keuntungan bersih usaha setiap bulan. Jangan hanya mengandalkan omzet karena pelaku usaha tetap perlu membayar biaya operasional, membeli bahan baku, memenuhi kebutuhan rumah tangga, dan menyiapkan dana darurat.
KUR Rp150 Juta Masuk Kategori KUR Kecil
Dalam pengelompokan KUR, pinjaman Rp150 juta termasuk kategori KUR Kecil karena plafonnya berada di atas Rp100 juta. Kategori ini memiliki ketentuan pembiayaan tersendiri, termasuk persyaratan usaha dan ketentuan agunan sesuai kebijakan penyalur.
Calon debitur perlu memahami bahwa pengajuan pinjaman tidak otomatis menghasilkan persetujuan. BNI akan menilai kelayakan pemohon berdasarkan profil usaha, kemampuan membayar, riwayat kredit, kelengkapan dokumen, serta persyaratan program yang berlaku.
Untuk itu, pengusaha sebaiknya menyiapkan rencana penggunaan dana sebelum mengajukan permohonan. Rencana tersebut dapat mencakup pembelian bahan baku, penambahan persediaan, pembelian mesin, renovasi tempat usaha, atau kebutuhan produktif lain yang mendukung perkembangan bisnis.
Penggunaan dana secara terarah membantu pelaku usaha menjaga arus kas dan menghindari pengeluaran yang tidak memberikan manfaat langsung bagi kegiatan usaha.
Syarat Umum Pengajuan KUR BNI 2026
Pelaku usaha perlu memeriksa persyaratan KUR BNI sebelum mengajukan pinjaman. Secara umum, calon debitur harus memenuhi ketentuan identitas, kelayakan usaha, riwayat kredit, dan dokumen pendukung.
Pertama, memenuhi persyaratan identitas. Pemohon harus berstatus Warga Negara Indonesia (WNI) dan memenuhi ketentuan usia sesuai produk yang berlaku. Ketentuan usia minimal 21 tahun atau sudah menikah perlu dikonfirmasi kembali kepada BNI ketika mengajukan permohonan.
Kedua, memiliki usaha produktif. Calon debitur perlu menjalankan usaha yang memenuhi ketentuan program. Sejumlah informasi mengenai KUR BNI mencantumkan masa operasional usaha minimal enam bulan. Namun, pemohon tetap perlu memastikan persyaratan tersebut sesuai ketentuan terbaru untuk kategori pinjaman yang dipilih.
Ketiga, menjaga riwayat kredit. BNI dapat memeriksa riwayat pembiayaan calon debitur melalui Sistem Layanan Informasi Keuangan (SLIK) OJK serta menilai kewajiban kredit yang masih berjalan. Pemohon perlu memberikan informasi yang benar mengenai pinjaman lain dan memastikan kondisi pembayaran sesuai ketentuan bank.
Keempat, menyiapkan dokumen. Dokumen yang mungkin diperlukan meliputi KTP, Kartu Keluarga, dokumen perkawinan jika relevan, Nomor Pokok Wajib Pajak (NPWP) sesuai ketentuan plafon, serta dokumen legalitas atau keterangan usaha.
Untuk pengajuan KUR Kecil, calon debitur juga perlu menanyakan ketentuan agunan kepada petugas BNI. Bank akan menjelaskan dokumen tambahan yang sesuai dengan jenis pembiayaan dan hasil analisis permohonan.
Cara Mengajukan KUR BNI
Pelaku UMKM dapat memulai pengajuan dengan mendatangi kantor cabang BNI terdekat. Pemohon sebaiknya membawa dokumen identitas dan berkas usaha agar petugas dapat memeriksa kelengkapan administrasi sejak awal.
Selain itu, calon debitur dapat memeriksa informasi layanan melalui situs resmi BNI di https://www.bni.co.id/. Jika ingin menggunakan layanan pengajuan daring, pemohon perlu memastikan bahwa kanal tersebut memang menyediakan fasilitas KUR untuk kategori pinjaman yang dibutuhkan.
Setelah menerima permohonan, pihak bank akan melakukan pemeriksaan dokumen dan penilaian kelayakan usaha. Bank juga dapat meminta informasi tambahan atau melakukan survei untuk menilai kondisi usaha, kebutuhan pembiayaan, serta kemampuan calon debitur membayar angsuran.
Waktu proses hingga pencairan dapat berbeda untuk setiap pemohon. Karena itu, calon debitur sebaiknya tidak menganggap estimasi tiga sampai tujuh hari kerja sebagai jaminan pencairan. Kelengkapan berkas, kebutuhan verifikasi tambahan, dan hasil analisis bank dapat memengaruhi durasi proses.
Pilih Tenor Berdasarkan Kemampuan Usaha
Memilih tenor menjadi salah satu keputusan penting sebelum mengambil pinjaman Rp150 juta. Cicilan sekitar Rp2,9 juta per bulan untuk tenor lima tahun memang terlihat lebih ringan daripada angsuran hampir Rp12,91 juta untuk tenor satu tahun. Namun, pengusaha tetap perlu mempertimbangkan total biaya pembiayaan selama masa pinjaman.
Sebagai contoh, usaha dengan keuntungan bersih yang stabil mungkin memiliki ruang lebih besar untuk memilih tenor pendek. Sebaliknya, usaha dengan pendapatan yang berfluktuasi perlu mempertahankan cadangan kas agar tetap mampu membayar cicilan ketika penjualan menurun.
Pengusaha juga perlu membuat proyeksi pendapatan setidaknya untuk beberapa bulan ke depan. Hitung biaya tetap, biaya produksi, kewajiban kepada pemasok, kebutuhan rumah tangga, dan cicilan pinjaman lain sebelum menentukan plafon yang tepat.
Jangan mengajukan pinjaman hanya karena bank menawarkan plafon tertentu. Sesuaikan jumlah pembiayaan dengan kebutuhan nyata dan kemampuan usaha menghasilkan keuntungan. Langkah tersebut membantu mengurangi risiko tekanan arus kas ketika bisnis menghadapi penurunan penjualan atau kenaikan biaya operasional.
Periksa Ketentuan Terbaru Sebelum Mengajukan Pinjaman
KUR BNI dapat menjadi salah satu pilihan modal bagi pelaku UMKM yang ingin memperkuat usahanya. Meski demikian, calon debitur perlu membedakan antara simulasi angsuran dan penawaran resmi dari bank.
Angka cicilan dalam tabel di atas menggunakan asumsi bunga efektif 6 persen per tahun dan metode anuitas. Untuk memperoleh angka yang benar-benar sesuai, pemohon perlu meminta simulasi resmi dari BNI berdasarkan tenor, jenis pembiayaan, dan ketentuan yang berlaku saat pengajuan.
Calon debitur juga perlu mengonfirmasi suku bunga, persyaratan agunan, dokumen wajib, biaya terkait, serta ketentuan pelunasan kepada pihak bank. Dengan informasi yang lengkap, pengusaha dapat membandingkan pilihan pembiayaan secara lebih rasional.
Pada akhirnya, keberhasilan menggunakan modal usaha tidak hanya bergantung pada besarnya pinjaman. Perencanaan yang matang, pengelolaan keuangan yang disiplin, dan pemilihan cicilan sesuai kemampuan usaha menjadi faktor penting agar pembiayaan benar-benar mendukung perkembangan bisnis.(*)