

BISNIS,JS- Pengajuan Kredit Pemilikan Rumah (KPR) tidak selalu berjalan sesuai harapan. Sebagian calon pembeli rumah harus menghadapi penolakan dari bank meskipun sudah menyiapkan uang muka dan dokumen persyaratan.
Kondisi tersebut sering menimbulkan pertanyaan. Mengapa bank menolak pengajuan KPR, padahal pemohon memiliki pekerjaan dan penghasilan setiap bulan?
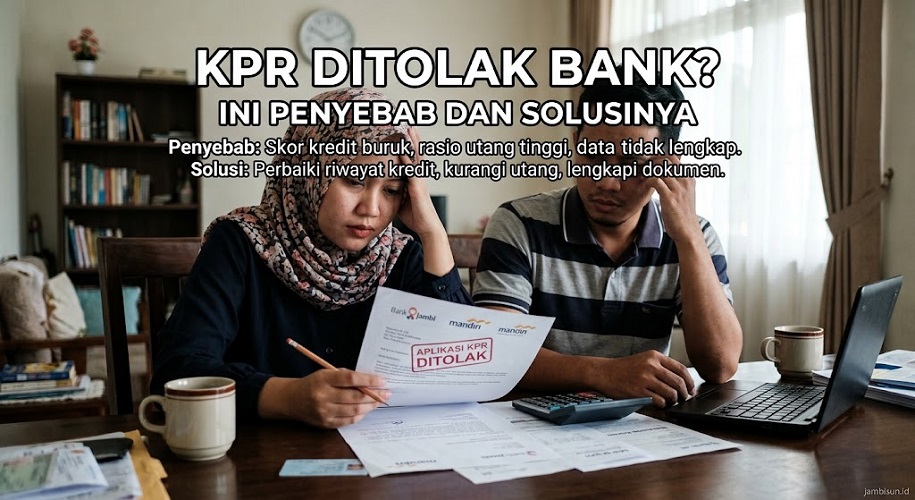
Pada dasarnya, bank mempertimbangkan sejumlah faktor sebelum memberikan pembiayaan rumah. Penilaian itu mencakup riwayat kredit, kemampuan membayar cicilan, kestabilan pendapatan, kelengkapan dokumen, hingga kondisi properti yang akan menjadi agunan.
Karena itu, calon debitur perlu memahami penyebab penolakan KPR sebelum kembali mengajukan pembiayaan. Langkah tersebut dapat membantu pemohon memperbaiki kondisi keuangan sekaligus menghindari kesalahan yang sama.
1. Riwayat Kredit Bermasalah dalam SLIK OJK
Salah satu faktor penting dalam pengajuan KPR ialah riwayat kredit melalui Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK).
Melalui sistem tersebut, bank dapat menilai informasi kredit yang tercatat atas nama calon debitur. Informasi ini membantu bank memahami kedisiplinan pemohon dalam memenuhi kewajiban keuangan.
Tunggakan kartu kredit, cicilan kendaraan, pinjaman daring, maupun layanan beli sekarang bayar nanti atau paylater dapat memengaruhi penilaian bank apabila fasilitas tersebut tercatat dalam SLIK.
Riwayat tunggakan tidak selalu membuat bank langsung menolak pengajuan. Namun, masalah tersebut dapat mengurangi kepercayaan bank terhadap kemampuan dan kedisiplinan calon debitur dalam membayar angsuran.
OJK mengenal lima tingkat kualitas kredit, yaitu kolektibilitas 1 atau lancar, kolektibilitas 2 atau dalam perhatian khusus, kolektibilitas 3 atau kurang lancar, kolektibilitas 4 atau diragukan, serta kolektibilitas 5 atau macet.
Semakin baik riwayat pembayaran, semakin positif penilaian bank terhadap calon peminjam. Meski demikian, setiap bank tetap menerapkan kebijakan analisis kredit masing-masing.
Cara memperbaikinya: periksa informasi SLIK melalui layanan resmi OJK, lunasi tunggakan yang masih berjalan, dan pastikan kreditur memperbarui data pembayaran. Jika menemukan kesalahan pencatatan, hubungi lembaga keuangan terkait untuk meminta koreksi.
Perlu diingat, pelunasan tunggakan tidak otomatis menjamin persetujuan KPR. Bank tetap menilai keseluruhan profil keuangan pemohon.
2. Gaji Tidak Seimbang dengan Cicilan dan Utang
Selain riwayat kredit, bank juga menghitung kemampuan calon debitur dalam membayar cicilan rumah setiap bulan.
Perhitungan tersebut mempertimbangkan pendapatan bersih, pengeluaran rutin, serta kewajiban kredit lain. Bank ingin memastikan pemohon tetap mampu memenuhi kebutuhan hidup setelah membayar angsuran KPR.
Sebagai gambaran, seseorang dengan penghasilan bersih Rp7 juta per bulan mungkin terlihat mampu membeli rumah dengan cicilan Rp3 juta. Namun, jika ia masih membayar cicilan mobil Rp1,5 juta dan pinjaman lain Rp500 ribu, total kewajiban utangnya mencapai Rp5 juta per bulan.
Artinya, sekitar 71 persen penghasilan bersihnya terserap untuk membayar utang. Kondisi seperti ini dapat meningkatkan risiko gagal bayar dan mengurangi peluang persetujuan KPR.
Sebagian bank menggunakan rasio cicilan terhadap pendapatan sebagai salah satu alat analisis. Angka sekitar 30–40 persen kerap menjadi acuan praktis, tetapi bukan batas universal yang berlaku untuk seluruh bank dan produk KPR.
Bank dapat mempertimbangkan rasio berbeda sesuai kebijakan internal, jenis pekerjaan, besaran pendapatan, serta profil risiko pemohon.
Cara memperbaikinya: kurangi cicilan yang masih berjalan, hindari mengambil pinjaman konsumtif baru, dan sesuaikan harga rumah dengan kemampuan keuangan. Calon debitur juga dapat meminta simulasi angsuran kepada bank sebelum menentukan properti.
Jika pasangan memiliki penghasilan tetap, beberapa bank menyediakan fasilitas penggabungan pendapatan atau joint income. Namun, bank tetap memeriksa riwayat kredit dan kewajiban masing-masing pemohon.
3. Dokumen Tidak Lengkap atau Data Tidak Konsisten
Dokumen pengajuan KPR membantu bank memverifikasi identitas, pekerjaan, penghasilan, dan kemampuan finansial calon debitur.
Ketidaksesuaian data dalam KTP, kartu keluarga, NPWP jika diperlukan, surat keterangan kerja, slip gaji, atau rekening koran dapat memperlambat proses analisis. Dalam kondisi tertentu, masalah tersebut juga dapat memicu penolakan.
Contohnya, slip gaji menunjukkan penghasilan tertentu, tetapi mutasi rekening tidak mencerminkan pemasukan yang konsisten. Bank mungkin meminta penjelasan tambahan sebelum melanjutkan proses pengajuan.
Bagi pengusaha atau pekerja mandiri, bank biasanya membutuhkan bukti aktivitas usaha dan pendapatan yang memadai. Dokumen seperti laporan keuangan, rekening usaha, catatan transaksi, serta dokumen legalitas dapat membantu memperkuat pengajuan sesuai persyaratan bank.
Pemohon juga perlu menghindari manipulasi dokumen. Mengubah slip gaji, merekayasa rekening koran, atau memberikan informasi palsu dapat menyebabkan penolakan dan menimbulkan konsekuensi hukum apabila memenuhi unsur pelanggaran.
Cara memperbaikinya: periksa seluruh dokumen sebelum menyerahkannya kepada bank. Pastikan informasi identitas konsisten, bukti penghasilan sesuai kondisi sebenarnya, dan setiap dokumen pendukung masih berlaku.
Jika penghasilan berasal dari beberapa sumber, jelaskan sumber tersebut secara terbuka dan siapkan bukti transaksi yang dapat diverifikasi.
4. Status Pekerjaan dan Usia Tidak Sesuai Ketentuan Bank
KPR umumnya memiliki tenor panjang, mulai dari beberapa tahun hingga puluhan tahun sesuai produk dan ketentuan bank. Oleh sebab itu, bank perlu memperhitungkan kemampuan pemohon dalam mempertahankan penghasilan selama masa kredit.
Status karyawan tetap dapat membantu menunjukkan kestabilan pekerjaan. Namun, pekerja kontrak, profesional, maupun pengusaha tetap memiliki peluang mengajukan KPR apabila mampu memenuhi persyaratan pendapatan dan dokumen.
Sebagian bank menetapkan masa kerja minimum atau meminta bukti pengalaman usaha. Ketentuannya berbeda-beda, sehingga calon debitur perlu memeriksa persyaratan produk yang mereka pilih.
Usia juga memengaruhi penilaian. Bank mempertimbangkan usia pemohon ketika mengajukan KPR dan ketika mencapai akhir tenor. Batas usia saat kredit berakhir bergantung pada kebijakan bank, status pekerjaan, serta jenis pembiayaan.
Misalnya, pemohon berusia 45 tahun yang menginginkan tenor 20 tahun perlu memastikan bahwa usia saat kredit berakhir masih sesuai ketentuan bank. Jika tidak, bank mungkin meminta tenor lebih pendek atau mempertimbangkan skema lain yang memenuhi persyaratan.
Cara memperbaikinya: siapkan bukti penghasilan yang konsisten, surat keterangan kerja atau dokumen usaha, serta catatan keuangan yang menunjukkan kemampuan membayar cicilan. Sebelum mengajukan, tanyakan batas usia dan masa kerja minimum kepada petugas bank.
5. Legalitas dan Kondisi Rumah Tidak Memenuhi Persyaratan
Penolakan KPR tidak selalu berkaitan dengan kondisi keuangan pembeli. Bank juga menilai rumah yang akan menjadi objek pembiayaan dan agunan.
Aspek legalitas menjadi perhatian utama. Sertifikat tanah, status kepemilikan, kesesuaian dokumen, serta perizinan bangunan perlu memenuhi ketentuan yang berlaku.
Bank dapat meminta pemeriksaan tambahan apabila menemukan indikasi sengketa, ketidaksesuaian data tanah, atau persoalan hukum lainnya. Dokumen bangunan juga perlu memenuhi ketentuan perizinan yang relevan, termasuk Persetujuan Bangunan Gedung (PBG) jika berlaku.
Selain legalitas, bank menilai lokasi, kondisi fisik, akses jalan, nilai pasar, serta kelayakan properti sebagai agunan.
Rumah di wilayah rawan banjir, memiliki akses terbatas, atau sulit memperoleh pembanding nilai pasar dapat menghadapi penilaian yang lebih ketat. Kondisi tersebut tidak otomatis membuat bank menolak KPR, tetapi dapat memengaruhi hasil penilaian properti dan jumlah pembiayaan.
Bank juga dapat menolak pembiayaan apabila nilai hasil penilaian rumah lebih rendah daripada harga transaksi sehingga kebutuhan dana pemohon tidak sesuai dengan perhitungan kredit.
Cara memperbaikinya: periksa legalitas rumah sebelum membayar uang muka dalam jumlah besar. Mintalah dokumen properti dari penjual atau pengembang, lakukan pengecekan melalui pihak yang berwenang, dan pastikan bank bersedia menilai properti tersebut.
Calon pembeli sebaiknya tidak hanya mempertimbangkan harga dan desain rumah. Legalitas, kondisi lingkungan, serta kemampuan menjual kembali properti juga perlu masuk dalam pertimbangan.
Apa yang Harus Dilakukan Setelah Pengajuan KPR Ditolak?
Setelah menerima penolakan, calon debitur sebaiknya tidak langsung mengajukan permohonan ke banyak bank tanpa mengetahui penyebabnya.
Langkah pertama ialah meminta penjelasan kepada petugas bank mengenai aspek pengajuan yang belum memenuhi persyaratan. Bank mungkin tidak membuka seluruh pertimbangan internal, tetapi pemohon tetap dapat menanyakan apakah masalah utama berkaitan dengan pendapatan, riwayat kredit, dokumen, atau properti.
Berikutnya, evaluasi kondisi keuangan secara menyeluruh. Hitung pendapatan bersih, pengeluaran rutin, cicilan aktif, dan dana darurat. Jika beban utang terlalu besar, prioritaskan pengurangan kewajiban sebelum mengambil kredit jangka panjang.
Pemohon juga perlu memeriksa SLIK dan memastikan tidak ada kesalahan data. Apabila terdapat tunggakan, selesaikan sesuai kemampuan dan pantau pembaruan informasi dari lembaga pelapor.
Setelah memperbaiki masalah tersebut, calon debitur dapat membandingkan produk KPR dari beberapa bank. Perhatikan suku bunga awal, kemungkinan perubahan bunga setelah masa promosi, biaya administrasi, provisi, asuransi, biaya notaris, uang muka, serta total angsuran.
Jangan hanya mengejar persetujuan kredit. Pilih pembiayaan yang sesuai dengan kemampuan keuangan agar kepemilikan rumah tidak menimbulkan tekanan finansial berkepanjangan.
FAQ Seputar KPR Ditolak Bank
1. Apakah KPR pasti ditolak jika memiliki riwayat pinjol?
Tidak. Keberadaan pinjaman daring tidak otomatis menyebabkan penolakan. Bank menilai status pembayaran, jumlah kewajiban, pendapatan, dan keseluruhan profil kredit pemohon.
2. Berapa persen gaji yang ideal untuk cicilan KPR?
Sebagai panduan awal, calon debitur dapat mengupayakan total cicilan utang sekitar 30 persen dari penghasilan bersih bulanan. Namun, angka yang sesuai bergantung pada pengeluaran rumah tangga, tanggungan, dan kebijakan bank.
3. Apakah KPR bisa diajukan kembali setelah ditolak?
Bisa. Pemohon dapat mengajukan kembali setelah memperbaiki masalah yang menjadi kendala. Namun, persetujuan berikutnya tetap bergantung pada hasil analisis bank.
4. Apakah pekerja kontrak bisa mendapatkan KPR?
Bisa, selama memenuhi persyaratan bank. Pemohon mungkin perlu menunjukkan kontrak kerja, riwayat pendapatan, masa kerja, dan bukti kemampuan membayar cicilan.
5. Apakah melunasi tunggakan langsung memperbaiki SLIK?
Tidak selalu secara langsung. Pemohon perlu memastikan lembaga keuangan terkait memperbarui data pelaporan. Riwayat kredit juga harus dinilai sesuai informasi yang berlaku, bukan sekadar berdasarkan bukti pelunasan.
6. Apakah rumah yang legalitasnya bermasalah dapat menyebabkan KPR ditolak?
Ya. Masalah kepemilikan, sengketa, atau ketidaksesuaian dokumen dapat menghambat penilaian dan proses pembiayaan. Karena itu, calon pembeli perlu memeriksa legalitas sebelum melanjutkan transaksi.
Kesimpulan
Penolakan KPR dapat terjadi karena berbagai alasan, mulai dari riwayat kredit yang kurang baik, beban cicilan terlalu tinggi, dokumen tidak konsisten, status pekerjaan, hingga persoalan legalitas rumah.
Calon debitur perlu mengetahui sumber masalah sebelum mengajukan pembiayaan kembali. Perbaiki riwayat pembayaran, sesuaikan cicilan dengan penghasilan, lengkapi dokumen, dan periksa kondisi properti secara menyeluruh.
Dengan persiapan yang lebih matang, calon pembeli dapat meningkatkan kualitas pengajuan sekaligus memilih KPR yang lebih sesuai dengan kemampuan finansial. Meski demikian, keputusan akhir tetap berada pada bank berdasarkan hasil penilaian dan ketentuan yang berlaku.(*)