

KESEHATAN,JS- Memilih asuransi kesehatan menjadi salah satu langkah penting untuk menjaga stabilitas keuangan keluarga. Di tengah kenaikan biaya rumah sakit dan harga layanan medis, masyarakat perlu memahami perbedaan antara asuransi kesehatan dari perusahaan dan asuransi pribadi.
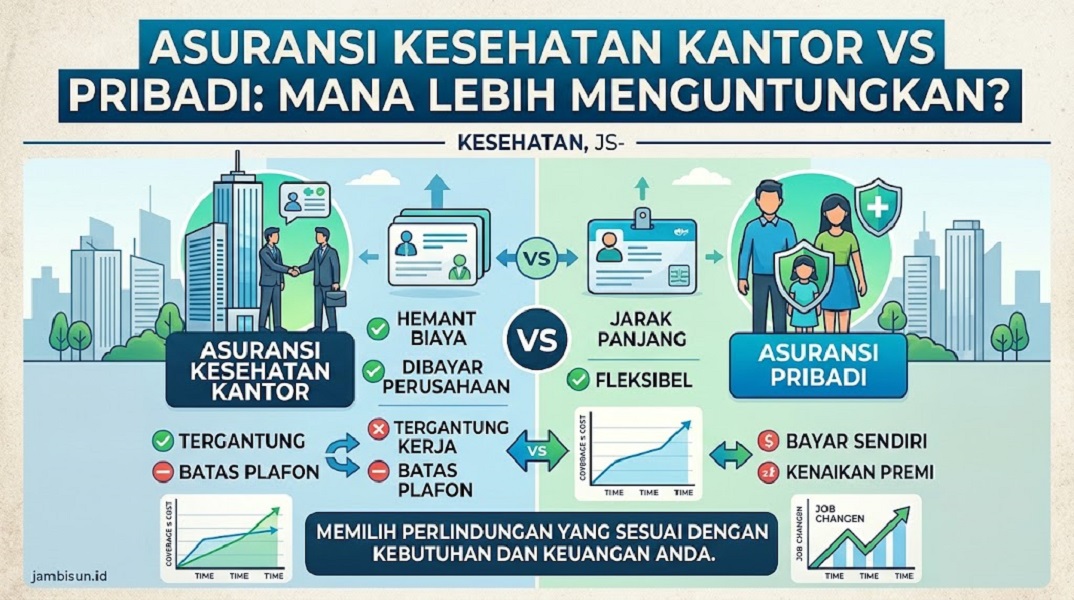
Keduanya menawarkan manfaat yang berbeda. Asuransi kantor membantu pekerja memperoleh perlindungan kesehatan tanpa harus menanggung seluruh premi sendiri. Sementara itu, asuransi pribadi memberi keleluasaan kepada pemegang polis untuk mempertahankan perlindungan meskipun mereka pindah kerja, mengundurkan diri, atau memasuki masa pensiun.
Karena itu, pekerja sebaiknya tidak hanya mempertimbangkan besarnya premi. Mereka juga perlu memperhatikan batas manfaat, ketentuan klaim, riwayat penyakit, serta kelanjutan perlindungan ketika status pekerjaan berubah.
Kombinasi asuransi kantor dan asuransi pribadi dapat menjadi pilihan bagi sebagian orang. Namun, keputusan tersebut perlu menyesuaikan kebutuhan medis, kondisi keuangan, dan ketentuan setiap polis.
1. Asuransi Kesehatan Kantor, Hemat Biaya tetapi Punya Batasan
Banyak perusahaan menyediakan asuransi kesehatan sebagai bagian dari tunjangan karyawan. Melalui fasilitas tersebut, pekerja dapat mengakses layanan medis tanpa membayar seluruh premi secara mandiri.
Perusahaan biasanya menentukan manfaat berdasarkan kebijakan internal dan kesepakatan dengan penyedia asuransi. Beberapa program mencakup rawat jalan, rawat inap, konsultasi dokter, pemeriksaan laboratorium, hingga tindakan medis tertentu.
Keuntungan utamanya terletak pada efisiensi biaya. Karyawan tidak perlu mengalokasikan dana bulanan sebesar premi asuransi individu untuk memperoleh manfaat yang tersedia dalam program kantor.
Selain itu, sejumlah polis kelompok menawarkan persyaratan penerimaan yang lebih sederhana daripada asuransi individu. Beberapa perusahaan asuransi bahkan memberikan perlindungan terhadap kondisi medis yang sudah ada sebelum kepesertaan, sesuai ketentuan kontrak.
Meski demikian, pekerja tetap perlu memeriksa rincian manfaat. Tidak semua asuransi kantor otomatis menanggung seluruh penyakit, biaya pengobatan, atau kondisi kesehatan yang sudah ada sebelumnya.
Risiko lainnya muncul ketika perusahaan menetapkan plafon tahunan atau batas manfaat untuk setiap jenis perawatan. Jika tagihan rumah sakit melampaui batas tersebut, karyawan mungkin harus membayar selisihnya menggunakan dana pribadi.
Oleh sebab itu, pekerja perlu mengetahui batas rawat inap, biaya kamar, tindakan bedah, obat-obatan, serta ketentuan rumah sakit rekanan sebelum mengandalkan fasilitas kantor sepenuhnya.
2. Asuransi Pribadi Menawarkan Perlindungan Jangka Panjang
Berbeda dengan asuransi kantor, asuransi kesehatan pribadi memberikan perlindungan berdasarkan kontrak antara pemegang polis dan perusahaan asuransi.
Selama pemegang polis memenuhi kewajiban pembayaran premi serta ketentuan kontrak, mereka dapat mempertahankan perlindungan tanpa bergantung pada status pekerjaan. Karakteristik ini menjadi keunggulan penting bagi pekerja yang ingin menjaga kesinambungan perlindungan kesehatan.
Asuransi pribadi juga memberi pilihan manfaat yang lebih beragam. Calon nasabah dapat membandingkan batas pertanggungan, jenis kamar, jaringan rumah sakit, manfaat rawat jalan, hingga ketentuan pembayaran klaim.
Namun, keleluasaan tersebut memiliki konsekuensi biaya. Nasabah harus membayar premi sendiri dan mempertimbangkan kemungkinan kenaikan premi seiring pertambahan usia, perubahan risiko, atau ketentuan produk.
Perusahaan asuransi juga dapat meminta informasi kesehatan dan melakukan seleksi risiko sebelum menerima pengajuan. Berdasarkan hasil penilaian, perusahaan dapat menerapkan pengecualian, menetapkan persyaratan tambahan, atau menolak permohonan sesuai kebijakan dan ketentuan yang berlaku.
Karena itu, calon nasabah sebaiknya mempertimbangkan asuransi pribadi ketika kondisi kesehatan masih memungkinkan dan kemampuan finansial mendukung pembayaran premi jangka panjang.
3. Risiko Terbesar Asuransi Kantor Muncul Saat Resign atau PHK
Salah satu kelemahan utama asuransi kantor berkaitan dengan masa kepesertaan. Banyak program perusahaan menghubungkan manfaat kesehatan dengan status karyawan aktif.
Ketika seseorang mengundurkan diri, mengalami pemutusan hubungan kerja, atau memasuki masa pensiun, perusahaan dapat menghentikan manfaat sesuai ketentuan program.
Kondisi tersebut berpotensi menimbulkan masalah apabila pekerja belum memiliki perlindungan alternatif. Terlebih lagi, kebutuhan medis dapat muncul sewaktu-waktu tanpa mengikuti jadwal pergantian pekerjaan.
Pekerja yang baru mencari asuransi pribadi setelah kehilangan pekerjaan juga menghadapi sejumlah tantangan. Pertambahan usia, riwayat penyakit, dan hasil pemeriksaan kesehatan dapat memengaruhi persetujuan pengajuan serta besaran premi.
Selain itu, perusahaan asuransi dapat menerapkan masa tunggu untuk manfaat tertentu. Ketentuan ini berbeda menurut produk dan tidak selalu berlaku dengan durasi yang sama.
Oleh karena itu, pekerja sebaiknya memeriksa pilihan perlindungan sebelum meninggalkan perusahaan. Langkah ini membantu mereka menghindari jeda perlindungan sekaligus memberi waktu untuk membandingkan produk secara cermat.
4. Bandingkan Plafon dan Biaya Sebelum Memilih Polis
Perbedaan plafon menjadi faktor penting ketika seseorang membandingkan asuransi kantor dengan asuransi pribadi.
Misalnya, seorang karyawan memiliki manfaat rawat inap dengan batas tertentu dari perusahaan. Ketika biaya kamar, operasi, obat, dan pemeriksaan melampaui plafon tersebut, karyawan mungkin perlu menanggung selisih tagihan.
Situasi ini tidak selalu berarti asuransi kantor memberikan perlindungan yang buruk. Besarnya manfaat memang mengikuti kesepakatan perusahaan dengan penyedia asuransi.
Namun, pekerja perlu menilai apakah batas tersebut sesuai dengan kebutuhan keluarga dan biaya perawatan di rumah sakit pilihan mereka.
Sebaliknya, asuransi pribadi dengan manfaat lebih besar dapat menawarkan perlindungan tambahan. Akan tetapi, nasabah harus menimbang premi, biaya yang tidak masuk pertanggungan, batas manfaat, serta pengecualian polis.
Jangan hanya membandingkan angka premi bulanan. Perhatikan pula biaya yang harus Anda tanggung sendiri ketika mengajukan klaim.
5. Strategi Menggabungkan Asuransi Kantor dan Pribadi
Pekerja tidak selalu harus memilih salah satu jenis asuransi. Dalam kondisi tertentu, mereka dapat menggabungkan perlindungan kantor dengan polis pribadi untuk mengurangi risiko kekurangan manfaat.
Strategi ini memerlukan perhitungan yang matang. Sebelum membeli polis tambahan, periksa terlebih dahulu manfaat yang sudah tersedia melalui perusahaan dan BPJS Kesehatan.
Selanjutnya, identifikasi kekurangan perlindungan, seperti batas rawat inap, manfaat penyakit kritis, atau ketentuan perawatan tertentu. Dari hasil evaluasi tersebut, pekerja dapat menentukan apakah mereka benar-benar membutuhkan asuransi tambahan.
Salah satu pilihan yang bisa dipertimbangkan ialah polis dengan fitur deductible. Fitur ini menetapkan sejumlah biaya awal yang harus ditanggung nasabah sebelum perusahaan asuransi membayar manfaat sesuai kontrak.
Polis dengan deductible dapat menawarkan premi lebih rendah daripada produk dengan manfaat sebanding tanpa deductible. Namun, nasabah perlu memastikan bahwa biaya awal tersebut sesuai dengan kemampuan keuangan dan tidak memberatkan ketika terjadi keadaan darurat.
Pekerja juga perlu memahami mekanisme Coordination of Benefits (CoB). Skema ini mengatur koordinasi pembayaran manfaat antara penyelenggara perlindungan kesehatan sesuai perjanjian dan ketentuan masing-masing pihak.
Jangan menganggap dua polis otomatis dapat membayar satu tagihan secara bersamaan. Pastikan setiap penyedia perlindungan menerima mekanisme koordinasi tersebut dan jelaskan dokumen yang mereka perlukan untuk memproses klaim.
6. BPJS Kesehatan Tetap Perlu Masuk Perencanaan
Selain asuransi kantor dan asuransi swasta, pekerja perlu memperhatikan kepesertaan BPJS Kesehatan.
Program Jaminan Kesehatan Nasional memiliki mekanisme manfaat, prosedur pelayanan, dan ketentuan rujukan tersendiri. Peserta perlu memahami prosedur tersebut agar dapat menggunakan layanan sesuai aturan.
Bagi pekerja yang berhenti bekerja, perubahan status kepesertaan BPJS Kesehatan juga perlu mendapat perhatian. Pastikan status kepesertaan tetap sesuai dengan kondisi pekerjaan dan ketentuan yang berlaku.
Sementara itu, bagi peserta yang memiliki asuransi swasta, periksa apakah produk tersebut menyediakan manfaat tambahan yang benar-benar dibutuhkan. Dengan begitu, Anda dapat menghindari pembayaran premi untuk perlindungan yang manfaatnya terlalu banyak tumpang tindih.
Perencanaan yang baik bukan berarti membeli sebanyak mungkin produk asuransi. Tujuan utamanya ialah memastikan perlindungan yang memadai tanpa mengganggu kebutuhan rumah tangga lainnya.
7. Cara Menentukan Asuransi yang Sesuai dengan Kondisi Keuangan
Sebelum mengambil keputusan, pekerja dapat melakukan beberapa langkah sederhana.
Pertama, periksa buku panduan manfaat asuransi kantor. Catat plafon tahunan, batas kamar, manfaat rawat jalan, pengecualian, dan masa berlaku kepesertaan.
Kedua, bandingkan beberapa produk asuransi pribadi. Perhatikan premi, batas pertanggungan, ketentuan kenaikan premi, masa tunggu, pengecualian penyakit, serta persyaratan perpanjangan polis.
Ketiga, hitung kemampuan membayar premi dalam jangka panjang. Jangan memilih produk dengan biaya yang mengganggu kebutuhan pokok, cicilan, dana darurat, atau tabungan pendidikan.
Keempat, tanyakan prosedur klaim kepada perusahaan asuransi. Pastikan Anda memahami sistem pembayaran langsung ke rumah sakit, mekanisme penggantian biaya, serta dokumen yang perlu disiapkan.
Kelima, periksa legalitas perusahaan dan pahami isi kontrak sebelum menandatangani dokumen. Jangan hanya mengandalkan penjelasan tenaga pemasaran tanpa membaca manfaat dan pengecualian secara menyeluruh.
Langkah-langkah tersebut membantu pekerja membuat keputusan berdasarkan kebutuhan nyata, bukan sekadar mengikuti tren atau promosi produk.(*)