

JAKARTA,JS- Pengusaha perlu memperhatikan batas waktu pelaporan Surat Pemberitahuan (SPT) Tahunan agar tidak terkena denda administrasi. Kewajiban ini berlaku bagi wajib pajak orang pribadi yang menjalankan usaha maupun wajib pajak badan yang mengelola perusahaan.
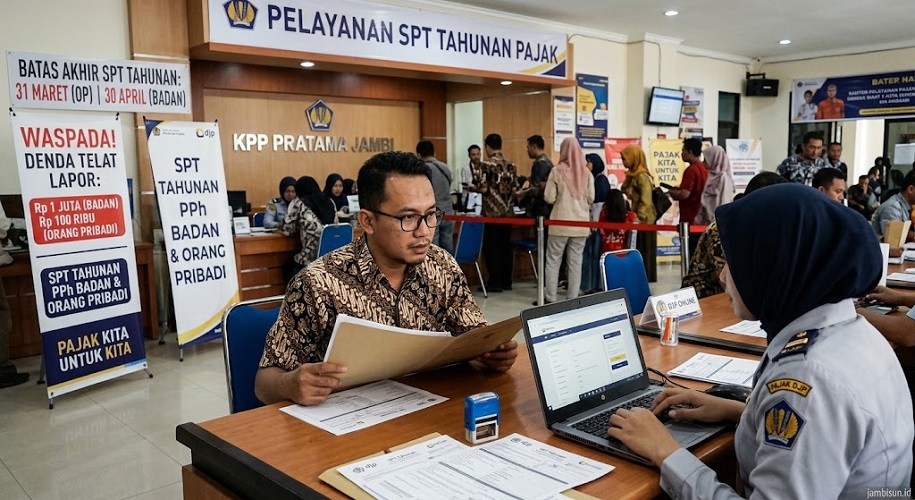
Besaran denda keterlambatan bergantung pada status wajib pajak. Pelaku usaha perorangan menghadapi denda Rp100.000 untuk keterlambatan SPT Tahunan Pajak Penghasilan (PPh) orang pribadi. Sementara itu, wajib pajak badan, seperti perseroan terbatas (PT), CV, dan firma, menghadapi denda Rp1 juta.
Ketentuan tersebut mengacu pada Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP). Karena itu, pengusaha perlu memahami tenggat pelaporan, prosedur pembayaran pajak, dan risiko tambahan ketika masih memiliki kewajiban pajak yang belum diselesaikan.
Bagi pelaku usaha mikro, kecil, dan menengah (UMKM), pemahaman mengenai aturan ini penting untuk menjaga administrasi keuangan tetap tertib. Dengan begitu, pengusaha dapat mengurangi risiko biaya tambahan yang mengganggu arus kas bisnis.
Berapa Denda Telat Lapor SPT Tahunan untuk Pengusaha?
Besaran denda bergantung pada kategori wajib pajak, bukan semata-mata pada besar kecilnya omzet usaha. Berikut rincian denda keterlambatan SPT Tahunan PPh.
1. Pengusaha perorangan dikenai denda Rp100.000
Pengusaha yang menjalankan usaha atas nama pribadi mengikuti ketentuan SPT Tahunan wajib pajak orang pribadi. Jika tidak menyampaikan SPT hingga melewati batas waktu, wajib pajak pada umumnya menghadapi denda administrasi sebesar Rp100.000.
Ketentuan ini dapat berlaku bagi pedagang, pemilik toko, pekerja mandiri, dan pelaku UMKM yang memiliki kewajiban menyampaikan SPT Tahunan. Namun, wajib pajak perlu memperhatikan pengecualian yang berlaku sesuai peraturan perpajakan.
2. Perusahaan menghadapi denda Rp1 juta
Wajib pajak badan menghadapi denda keterlambatan SPT Tahunan PPh badan sebesar Rp1 juta. Kategori ini mencakup badan usaha yang memiliki kewajiban pelaporan pajak sesuai status dan ketentuan perpajakannya.
Pengelola PT, CV, maupun firma perlu menyiapkan laporan keuangan dan dokumen perpajakan sebelum tenggat berakhir. Persiapan lebih awal membantu perusahaan menghindari keterlambatan akibat rekonsiliasi transaksi, pemeriksaan pembukuan, atau kekurangan dokumen pendukung.
Perlu diingat, bentuk usaha saja tidak selalu menentukan seluruh kewajiban pajak. Pengusaha perlu memastikan status wajib pajak, jenis penghasilan, dan kewajiban pelaporan berdasarkan ketentuan yang berlaku.
Kapan Batas Akhir Lapor SPT Tahunan?
Wajib pajak perlu membedakan tenggat pelaporan orang pribadi dan badan. Perbedaan ini penting agar pengusaha tidak salah menghitung batas akhir penyampaian laporan.
Untuk tahun pajak yang mengikuti tahun kalender, ketentuannya sebagai berikut:
- Wajib pajak orang pribadi: paling lambat tiga bulan setelah akhir tahun pajak, umumnya 31 Maret tahun berikutnya.
- Wajib pajak badan: paling lambat empat bulan setelah akhir tahun pajak, umumnya 30 April tahun berikutnya.
Sebagai contoh, untuk Tahun Pajak 2025, tenggat normal SPT Tahunan orang pribadi jatuh pada 31 Maret 2026. Sementara itu, tenggat normal SPT Tahunan badan jatuh pada 30 April 2026.
Meski demikian, wajib pajak sebaiknya memeriksa pengumuman resmi Direktorat Jenderal Pajak (DJP), terutama jika pemerintah menetapkan kebijakan khusus yang memengaruhi tenggat atau prosedur pelaporan.
Cara Menghindari Denda Pajak bagi UMKM dan Perusahaan
Pengusaha dapat mengurangi risiko keterlambatan dengan membangun jadwal administrasi pajak yang teratur. Langkah ini tidak harus rumit, tetapi perlu dilakukan secara konsisten.
Pertama, pisahkan pencatatan transaksi usaha dari keuangan pribadi. Catatan yang rapi memudahkan pengusaha menghitung omzet, biaya, penghasilan, dan kewajiban pajak.
Kedua, kumpulkan dokumen pendukung sejak awal. Siapkan catatan penjualan, bukti potong pajak, bukti pembayaran, laporan keuangan, dan dokumen lain sesuai kebutuhan.
Ketiga, periksa kembali penghitungan pajak sebelum mengirim SPT. Kesalahan memasukkan omzet, penghasilan, kredit pajak, atau pembayaran sebelumnya dapat menimbulkan perbedaan antara laporan dan kewajiban sebenarnya.
Keempat, jangan menunggu sampai hari terakhir. Gangguan koneksi internet, kendala akun, atau dokumen yang belum lengkap dapat menghambat proses pelaporan.
Terakhir, gunakan layanan resmi DJP untuk memahami prosedur yang berlaku. Wajib pajak perlu memastikan bahwa mereka mengakses kanal resmi dan mengikuti petunjuk terbaru, termasuk ketentuan sistem administrasi perpajakan yang berlaku pada periode pelaporan.
Telat Lapor dan Telat Bayar Pajak, Apa Bedanya?
Denda keterlambatan pelaporan SPT berbeda dari sanksi akibat keterlambatan pembayaran pajak. Keduanya berkaitan dengan kewajiban yang berbeda sehingga pengusaha perlu memeriksa kondisi masing-masing.
Denda lapor muncul ketika wajib pajak tidak menyampaikan SPT sesuai tenggat tanpa alasan atau pengecualian yang membebaskannya dari kewajiban tersebut. Sebaliknya, persoalan pembayaran muncul ketika wajib pajak masih memiliki pajak terutang yang belum dilunasi sesuai batas waktu.
Jika SPT menunjukkan status kurang bayar, pengusaha perlu menyelesaikan pembayaran sesuai ketentuan. Keterlambatan pembayaran dapat memicu sanksi administrasi berupa bunga berdasarkan aturan dan tarif yang berlaku.
Dengan demikian, membayar denda keterlambatan pelaporan tidak otomatis menyelesaikan utang pajak. Wajib pajak tetap perlu memeriksa apakah masih ada pajak pokok, bunga, atau kewajiban lain yang harus dilunasi.
Kesalahan Penghitungan Pajak Bisa Menambah Risiko
Selain keterlambatan, ketidaktepatan dalam menghitung pajak juga dapat menimbulkan persoalan. Misalnya, pengusaha tidak mencatat sebagian omzet, keliru menghitung penghasilan kena pajak, atau tidak mencocokkan bukti potong dengan catatan keuangan.
Jika pemeriksaan atau proses administrasi menemukan kekurangan pembayaran, DJP dapat menerapkan sanksi sesuai dasar hukum dan kondisi kasus. Besaran sanksi tidak selalu sama karena aturan dapat mempertimbangkan jenis pelanggaran, periode keterlambatan, dan ketentuan yang relevan.
Oleh sebab itu, pengusaha sebaiknya tidak hanya berfokus pada nominal denda telat lapor. Ketepatan isi SPT dan penyelesaian kewajiban pembayaran juga penting untuk menjaga kepatuhan pajak.
Jika menemukan kesalahan setelah mengirim SPT, wajib pajak perlu mempelajari prosedur pembetulan sesuai ketentuan yang berlaku. Untuk persoalan yang kompleks, konsultasi dengan konsultan pajak atau petugas DJP dapat membantu menentukan langkah yang tepat.
Apakah Pengusaha Bisa Menghadapi Sanksi Pidana?
Tidak semua keterlambatan pelaporan langsung mengarah pada perkara pidana. Namun, tindakan sengaja yang memenuhi unsur pelanggaran pidana perpajakan dapat menimbulkan konsekuensi yang jauh lebih berat daripada denda administrasi biasa.
UU KUP mengatur sanksi pidana untuk perbuatan tertentu, termasuk tindakan sengaja tidak menyampaikan SPT atau menyampaikan keterangan yang tidak benar sehingga menimbulkan kerugian pada pendapatan negara, sepanjang unsur tindak pidana yang relevan terpenuhi.
Karena itu, pengusaha perlu membedakan keterlambatan administratif dari tindakan yang mengandung unsur kesengajaan dan memenuhi ketentuan pidana. Jangan menyimpulkan bahwa setiap keterlambatan otomatis berujung pada penjara.
Langkah paling aman ialah menyampaikan laporan secara benar, melunasi kewajiban sesuai aturan, dan segera mencari penjelasan resmi jika menemukan masalah dalam administrasi perpajakan.
Bagaimana Jika Pengusaha Sudah Terlambat Melapor?
Pengusaha yang melewati tenggat sebaiknya segera memeriksa status kewajiban pajaknya. Jangan mengabaikan SPT hanya karena batas waktu sudah berakhir.
Periksa kembali tahun pajak yang belum dilaporkan, siapkan dokumen yang diperlukan, lalu ikuti prosedur penyampaian SPT melalui kanal resmi DJP yang tersedia. Setelah itu, pantau pemberitahuan atau tagihan administrasi yang mungkin muncul.
DJP dapat menerbitkan Surat Tagihan Pajak (STP) untuk menagih sanksi administrasi sesuai ketentuan. Namun, wajib pajak perlu memeriksa dasar tagihan, nominal, tahun pajak, serta prosedur penyelesaiannya melalui layanan resmi.
Apabila pengusaha merasa tidak memenuhi kriteria wajib pajak yang wajib melapor atau memiliki alasan pengecualian, periksa ketentuan yang relevan sebelum menyimpulkan bahwa denda pasti berlaku. Status kewajiban dan pengecualian harus dinilai berdasarkan peraturan yang berlaku, bukan hanya berdasarkan jenis usaha.
FAQ: Pertanyaan Seputar Denda SPT Tahunan Pengusaha
1. Berapa denda telat lapor SPT Tahunan orang pribadi?
Denda administrasi pada umumnya sebesar Rp100.000 untuk keterlambatan SPT Tahunan PPh orang pribadi, dengan memperhatikan ketentuan pengecualian yang berlaku.
2. Berapa denda telat lapor SPT Tahunan perusahaan?
Denda keterlambatan SPT Tahunan PPh badan sebesar Rp1 juta, sesuai ketentuan UU KUP.
3. Kapan batas akhir pelaporan SPT Tahunan orang pribadi?
Untuk tahun pajak yang berakhir pada 31 Desember, tenggat normalnya 31 Maret tahun berikutnya.
4. Kapan batas akhir pelaporan SPT Tahunan badan?
Untuk tahun pajak yang berakhir pada 31 Desember, tenggat normalnya 30 April tahun berikutnya.
5. Apakah denda telat lapor sama dengan denda telat bayar pajak?
Tidak. Denda keterlambatan pelaporan berkaitan dengan penyampaian SPT, sedangkan keterlambatan pembayaran dapat menimbulkan sanksi tersendiri atas pajak terutang.
6. Apakah pengusaha tetap harus melapor setelah terlambat?
Ya, jika masih memiliki kewajiban menyampaikan SPT, pengusaha tetap perlu menyelesaikan pelaporan meskipun tenggat telah lewat.
7. Apakah semua pengusaha wajib membayar denda jika terlambat?
Tidak selalu. Penerapan denda bergantung pada kewajiban pelaporan dan ketentuan pengecualian yang berlaku bagi wajib pajak bersangkutan.
Kesimpulan
Denda keterlambatan SPT Tahunan menjadi salah satu hal yang perlu diperhitungkan oleh pengusaha dalam mengelola administrasi bisnis. Secara umum, wajib pajak orang pribadi menghadapi denda Rp100.000, sedangkan wajib pajak badan menghadapi denda Rp1 juta jika terlambat melapor dan tidak termasuk pengecualian.
Namun, kepatuhan pajak tidak berhenti pada pelaporan tepat waktu. Pengusaha juga perlu memastikan kebenaran data, menghitung kewajiban secara akurat, serta membayar pajak sesuai tenggat.
Dengan pencatatan transaksi yang tertib, persiapan dokumen lebih awal, dan pemantauan informasi resmi DJP, pelaku UMKM maupun perusahaan dapat mengurangi risiko sanksi dan menjaga kelancaran keuangan usahanya.(*)