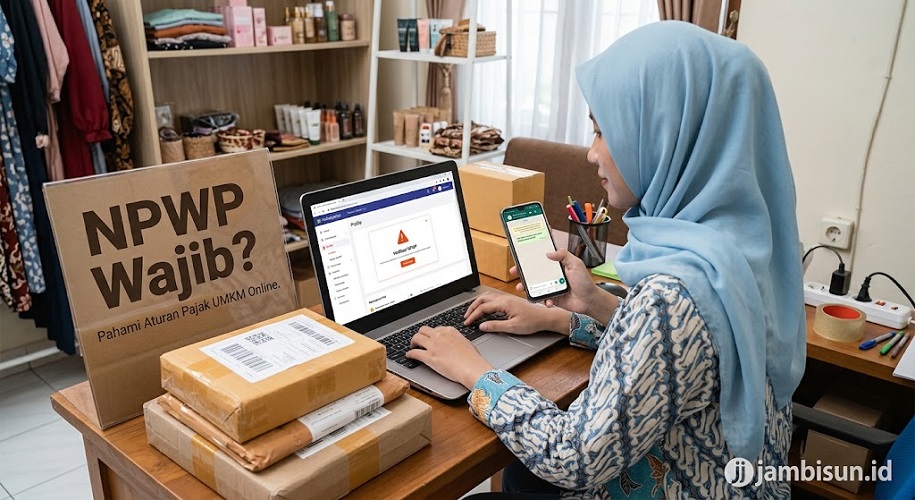
BISNIS,JS-Jualan online wajib punya NPWP? Pertanyaan ini sering muncul di kalangan pelaku UMKM yang berjualan melalui Shopee, Tokopedia, TikTok Shop, Instagram, hingga WhatsApp. Banyak orang mengira bahwa usaha kecil tanpa toko fisik tidak perlu mengurus administrasi perpajakan. Padahal, kewajiban pajak bergantung pada status wajib pajak, jenis penghasilan, serta ketentuan perpajakan yang berlaku.
Penjual online perlu memahami perbedaan antara kewajiban memiliki Nomor Pokok Wajib Pajak (NPWP), kewajiban membayar Pajak Penghasilan (PPh), dan kewajiban menyampaikan Surat Pemberitahuan (SPT) Tahunan. Ketiganya saling berkaitan, tetapi memiliki ketentuan yang berbeda.
Selain itu, pemerintah memberikan fasilitas pajak bagi pelaku usaha mikro, kecil, dan menengah (UMKM) orang pribadi. Salah satu fasilitas tersebut berupa bagian omzet usaha sampai dengan Rp500 juta setahun yang tidak dikenai PPh Final UMKM, selama wajib pajak memenuhi persyaratan yang berlaku.
Lantas, apakah setiap penjual online harus memiliki NPWP? Bagaimana aturan pajak bagi pedagang dengan omzet di bawah Rp500 juta? Berikut penjelasan lengkapnya.
1. Apakah Jualan Online Wajib Memiliki NPWP?
Penjual online dapat memiliki kewajiban mendaftarkan diri sebagai wajib pajak meskipun menjalankan usaha dari rumah dan tidak mempunyai toko fisik. Aktivitas perdagangan melalui internet tetap dapat menghasilkan penghasilan yang masuk dalam perhitungan pajak.
Namun, kewajiban tersebut tidak berarti setiap orang yang baru mencoba berjualan harus langsung membayar pajak. Undang-undang perpajakan mempertimbangkan persyaratan subjektif dan objektif untuk menentukan kewajiban pendaftaran serta pembayaran pajak.
Bagi orang pribadi yang menjalankan usaha secara aktif, status perpajakan bergantung pada kondisi dan ketentuan yang berlaku. Penghasilan kena pajak juga berbeda dari omzet penjualan karena perhitungan pajak mempertimbangkan jenis pajak, biaya yang relevan, dan fasilitas yang tersedia.
Karena itu, penjual sebaiknya tidak menjadikan ada atau tidaknya toko fisik sebagai patokan utama. Hal terpenting ialah memahami status perpajakan dan mencatat penghasilan usaha secara teratur.
Saat ini, pemerintah juga menggunakan Nomor Induk Kependudukan (NIK) sebagai NPWP bagi wajib pajak orang pribadi penduduk Indonesia sesuai ketentuan administrasi perpajakan. Meski demikian, penggunaan NIK tidak otomatis menghapus kewajiban perpajakan atau membuat setiap pemilik NIK harus membayar pajak.
2. Omzet Rp500 Juta, Apakah Penjual Online Bebas Pajak?
Salah satu ketentuan yang penting bagi UMKM orang pribadi ialah fasilitas omzet sampai dengan Rp500 juta setahun yang tidak dikenai PPh Final UMKM. Fasilitas ini berlaku bagi wajib pajak orang pribadi yang memenuhi persyaratan sesuai peraturan perpajakan.
Artinya, pedagang tidak cukup hanya melihat angka omzet. Mereka juga perlu memastikan jenis usaha, status wajib pajak, dan skema pajak yang digunakan.
Sebagai contoh, seorang penjual pakaian memperoleh omzet Rp300 juta dalam satu tahun dari transaksi di marketplace. Jika ia memenuhi persyaratan untuk menggunakan fasilitas PPh Final UMKM, bagian omzet tersebut tidak dikenai PPh Final UMKM karena masih berada di bawah batas Rp500 juta.
Namun, ketentuan tersebut tidak otomatis menghapus seluruh kewajiban administrasi perpajakan. Penjual tetap perlu memeriksa kewajiban pendaftaran, pencatatan, dan pelaporan SPT sesuai statusnya.
Ketentuan ini juga tidak berarti semua jenis penghasilan di bawah Rp500 juta otomatis bebas pajak. Fasilitas tersebut berkaitan dengan omzet usaha yang memenuhi persyaratan, bukan seluruh penghasilan seseorang tanpa membedakan sumbernya.
Bagaimana jika omzet melebihi Rp500 juta?
Bagi wajib pajak orang pribadi yang memenuhi persyaratan skema PPh Final UMKM, tarif 0,5% berlaku terhadap bagian peredaran bruto yang memenuhi ketentuan setelah memperhitungkan fasilitas omzet tidak kena pajak tersebut.
Misalnya, seorang pedagang mencatat omzet Rp700 juta selama satu tahun. Jika seluruh omzet itu memenuhi ketentuan skema PPh Final UMKM, perhitungan sederhananya sebagai berikut:
- Total omzet setahun: Rp700 juta.
- Bagian omzet yang mendapat fasilitas: Rp500 juta.
- Bagian omzet yang menjadi dasar pengenaan PPh Final UMKM: Rp200 juta.
- PPh Final UMKM dengan tarif 0,5%: Rp1 juta.
Perhitungan tersebut hanya ilustrasi. Penjual harus memastikan kelayakan penggunaan skema pajak, masa berlaku fasilitas, serta ketentuan yang sesuai dengan kondisi usahanya.
Dengan demikian, pedagang tidak boleh langsung menganggap tarif 0,5% berlaku untuk seluruh omzet tanpa memeriksa fasilitas yang tersedia.
3. Berjualan di Shopee, Tokopedia, dan TikTok Shop Tetap Memiliki Aturan Pajak
Perkembangan perdagangan digital membuat masyarakat semakin mudah membuka usaha. Penjual cukup mengunggah foto produk, menentukan harga, dan melayani pesanan melalui aplikasi.
Meski prosesnya sederhana, kemudahan tersebut tidak menghilangkan kewajiban perpajakan. Pedagang marketplace tetap perlu mencatat omzet, biaya operasional, pengembalian barang, dan transaksi lainnya sesuai kebutuhan administrasi usaha.
Platform digital juga dapat meminta identitas perpajakan untuk keperluan administrasi. Namun, penjual perlu membedakan permintaan data dari platform dengan penentuan kewajiban pajak menurut peraturan pemerintah.
Penjual sebaiknya tidak menganggap bahwa keberadaan toko di marketplace otomatis membuat seluruh pajaknya terbayar. Mereka tetap perlu memeriksa potongan yang muncul pada transaksi dan memastikan jenis pungutannya.
Langkah tersebut penting karena biaya layanan marketplace, komisi, ongkos kirim, dan potongan lainnya tidak selalu memiliki perlakuan pajak yang sama.
4. Bagaimana dengan Penjual di Instagram, TikTok, dan WhatsApp?
Pedagang yang menerima pesanan melalui media sosial juga perlu memperhatikan ketentuan perpajakan. Tidak adanya sistem pembayaran marketplace bukan berarti penghasilan usaha otomatis berada di luar pengawasan atau kewajiban pajak.
Sebagai contoh, seseorang menjual makanan rumahan melalui WhatsApp dan menerima pembayaran langsung melalui transfer bank. Jika aktivitas tersebut memenuhi kriteria usaha dan persyaratan perpajakan, ia perlu menjalankan kewajibannya sesuai aturan yang berlaku.
Karena itu, penjual sebaiknya memisahkan catatan transaksi pribadi dari transaksi usaha. Rekap penjualan bulanan dapat membantu mereka mengetahui omzet tahunan sekaligus mempersiapkan pelaporan pajak.
Selain itu, simpan bukti pembelian bahan baku, biaya pengiriman, pembayaran pemasok, dan pengeluaran usaha lainnya. Catatan tersebut membantu pemilik usaha menyusun laporan keuangan yang lebih tertib.
5. Omzet Kecil, Apakah Tetap Harus Melaporkan SPT Tahunan?
Pertanyaan berikutnya menyangkut kewajiban pelaporan. Sebagian pedagang menganggap bahwa mereka tidak perlu menyampaikan SPT Tahunan apabila omzetnya masih kecil dan tidak memiliki pajak yang harus dibayar.
Anggapan tersebut tidak selalu benar. Kewajiban melaporkan SPT bergantung pada status wajib pajak dan ketentuan yang berlaku. Jika seseorang telah terdaftar sebagai wajib pajak dan masih memiliki kewajiban pelaporan, ia perlu menyampaikan SPT sesuai jadwal.
Sebaliknya, kewajiban administrasi tidak selalu berlaku dengan cara yang sama bagi setiap orang. Ketentuan mengenai status wajib pajak, penghapusan kewajiban tertentu, dan pengecualian pelaporan perlu diperiksa berdasarkan kondisi masing-masing.
Penjual juga harus membedakan istilah pajak nihil dengan tidak adanya kewajiban melapor. SPT nihil menunjukkan kondisi pelaporan tertentu, bukan berarti setiap orang yang tidak membayar pajak otomatis bebas dari pelaporan.
Oleh sebab itu, pelaku UMKM sebaiknya memeriksa status perpajakan melalui kanal resmi Direktorat Jenderal Pajak (DJP). Langkah ini dapat mengurangi risiko keterlambatan pelaporan atau kesalahan administrasi.
6. Cara Mengurus NPWP untuk Usaha Online
Penjual yang perlu mendaftarkan diri sebagai wajib pajak dapat memulai proses melalui layanan resmi DJP. Sebelum mengajukan pendaftaran, siapkan identitas kependudukan dan informasi usaha yang relevan.
Berikut langkah umum yang dapat dilakukan:
- Buka situs resmi Direktorat Jenderal Pajak di https://www.pajak.go.id/.
- Cari layanan pendaftaran wajib pajak atau layanan administrasi melalui sistem perpajakan resmi yang berlaku.
- Siapkan NIK dan data pribadi sesuai persyaratan.
- Lengkapi informasi mengenai kegiatan usaha dan data lain yang diminta sistem.
- Periksa kembali seluruh data sebelum mengirimkan permohonan.
- Simpan bukti pendaftaran dan ikuti petunjuk berikutnya dari DJP.
Prosedur dan nama layanan digital dapat berubah mengikuti pembaruan sistem administrasi perpajakan. Karena itu, gunakan petunjuk yang tersedia pada portal resmi DJP, bukan hanya informasi dari media sosial atau pihak ketiga.
Perlu diingat, pendaftaran NPWP tidak dipungut biaya oleh DJP. Penjual juga sebaiknya berhati-hati terhadap pihak yang menjanjikan penghapusan pajak atau meminta pembayaran tanpa dasar yang jelas.
7. Kesalahan Pajak yang Perlu Dihindari Penjual Online
Ada beberapa kesalahan yang dapat menimbulkan persoalan administrasi bagi pelaku usaha digital.
Pertama, mencampur omzet dengan keuntungan. Omzet merupakan total nilai penjualan, sedangkan keuntungan merupakan hasil setelah memperhitungkan biaya. Kedua angka ini memiliki fungsi berbeda dalam pencatatan usaha dan tidak selalu menjadi dasar pajak dengan cara yang sama.
Kedua, menganggap seluruh penjualan di bawah Rp500 juta otomatis bebas dari semua jenis pajak. Fasilitas omzet tersebut memiliki persyaratan dan berkaitan dengan skema PPh Final UMKM, sehingga penjual harus memeriksa kelayakannya.
Ketiga, mengabaikan pencatatan transaksi. Tanpa rekap penjualan yang teratur, pedagang dapat kesulitan menghitung omzet tahunan dan menjelaskan transaksi jika membutuhkan pemeriksaan administrasi.
Keempat, menganggap pendaftaran di marketplace sudah menggantikan semua kewajiban perpajakan. Identitas yang tercatat pada platform tidak selalu berarti penjual telah menyelesaikan pendaftaran, pembayaran, atau pelaporan yang menjadi tanggung jawabnya.
Terakhir, mengikuti informasi pajak yang tidak memiliki sumber jelas. Penjual sebaiknya memeriksa peraturan dan panduan terbaru melalui DJP agar tidak salah mengambil keputusan.
Kesimpulan
Penjual online perlu memahami kewajiban NPWP dan pajak meskipun tidak memiliki toko fisik. Kewajiban tersebut bergantung pada status wajib pajak, sumber penghasilan, dan ketentuan perpajakan yang berlaku.
Bagi wajib pajak orang pribadi yang memenuhi persyaratan PPh Final UMKM, fasilitas omzet sampai dengan Rp500 juta setahun dapat mengurangi beban pajak usaha. Jika omzet melampaui batas tersebut, penjual perlu menghitung pajak berdasarkan bagian omzet yang memenuhi ketentuan, bukan langsung mengenakan tarif 0,5% terhadap seluruh penjualan.
Selain itu, pelaku usaha perlu menjaga catatan transaksi dan memeriksa kewajiban SPT Tahunan sesuai statusnya. Untuk memastikan keputusan yang tepat, kunjungi situs resmi Direktorat Jenderal Pajak dan periksa aturan terbaru sebelum menghitung atau membayar pajak.(*)