OTOMOTIF,JS- Tunggakan cicilan mobil dapat menimbulkan masalah finansial bagi pemilik kendaraan. Selain denda keterlambatan, debitur juga berisiko mengalami penurunan kualitas kredit dalam Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK).
Karena itu, pemilik mobil perlu memahami konsekuensi keterlambatan pembayaran sejak awal. Langkah cepat juga membantu debitur menghindari penumpukan utang dan mencari solusi bersama perusahaan pembiayaan atau leasing.
Denda Cicilan Mobil Bisa Terus Bertambah
Setiap perusahaan pembiayaan memiliki ketentuan mengenai denda keterlambatan dalam perjanjian kredit. Jika debitur melewati tanggal jatuh tempo, leasing dapat mengenakan denda sesuai kontrak yang berlaku.
Semakin lama debitur menunda pembayaran, semakin besar pula beban yang harus ia selesaikan. Oleh sebab itu, pemilik mobil sebaiknya segera menghubungi leasing ketika kondisi keuangan mulai mengganggu kemampuan membayar angsuran.
Tunggakan Bisa Memengaruhi SLIK OJK
Keterlambatan pembayaran juga dapat memengaruhi catatan kredit debitur. Perusahaan pembiayaan melaporkan informasi kredit sesuai ketentuan yang berlaku, sehingga riwayat pembayaran yang buruk dapat menyulitkan pengajuan pinjaman berikutnya.
Dampaknya bisa terasa ketika seseorang mengajukan kredit kendaraan baru, Kredit Pemilikan Rumah (KPR), atau pembiayaan usaha. Namun, penilaian setiap pengajuan tetap bergantung pada kebijakan lembaga keuangan dan kondisi pemohon.
Kapan Leasing Bisa Menarik Mobil?
Leasing dapat menempuh prosedur eksekusi jaminan ketika debitur mengalami wanprestasi atau gagal memenuhi kewajiban pembayaran. Meski demikian, perusahaan pembiayaan tidak boleh mengabaikan ketentuan hukum saat mengambil kendaraan.
Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 menegaskan bahwa kreditur tidak dapat menentukan wanprestasi secara sepihak apabila debitur tidak mengakuinya dan tidak menyerahkan objek jaminan secara sukarela. Dalam kondisi tersebut, kreditur harus mengikuti mekanisme hukum yang berlaku.
Debitur juga perlu memeriksa identitas petugas penagihan, dokumen jaminan fidusia, serta surat tugas yang relevan. Jangan langsung menyerahkan kendaraan kepada pihak yang tidak dapat menunjukkan kewenangan dan dokumen yang diperlukan.
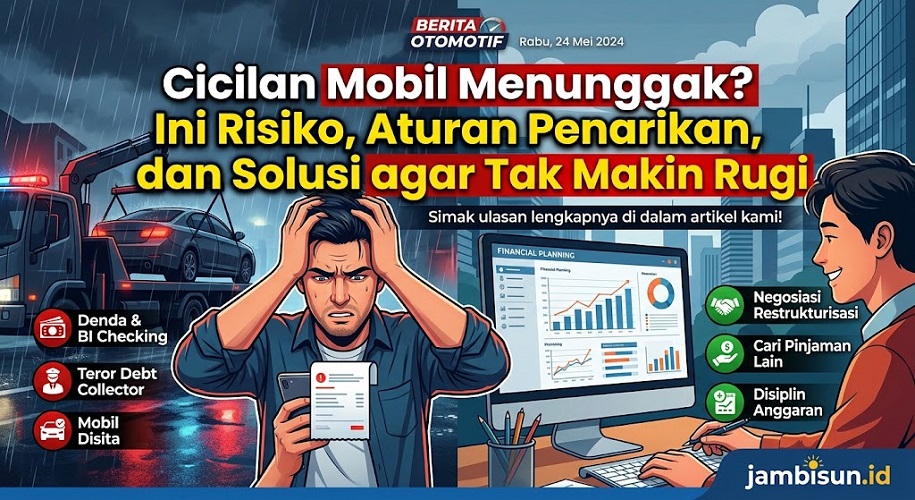
Empat Cara Mengatasi Tunggakan Cicilan Mobil
Pemilik mobil yang kesulitan membayar angsuran dapat mempertimbangkan beberapa pilihan berikut.
1. Mengajukan restrukturisasi kredit
Hubungi leasing dan jelaskan kondisi keuangan secara terbuka. Debitur dapat meminta penyesuaian pembayaran, tetapi perusahaan pembiayaan tetap berhak menilai kelayakan permohonan tersebut.
2. Meminta perpanjangan tenor
Perpanjangan tenor dapat menurunkan jumlah angsuran bulanan. Namun, debitur perlu menghitung total kewajiban karena masa pembayaran yang lebih panjang dapat meningkatkan keseluruhan biaya kredit.
3. Menegosiasikan denda
Debitur dapat meminta keringanan denda atau penyesuaian ketentuan pembayaran. Leasing akan mempertimbangkan permohonan berdasarkan kontrak, kebijakan perusahaan, dan kondisi debitur.
4. Mengajukan pengalihan kredit secara resmi
Jika sudah tidak mampu melanjutkan cicilan, debitur dapat menanyakan prosedur pengalihan kredit kepada leasing. Jangan menjual atau mengalihkan kendaraan secara diam-diam tanpa persetujuan pihak yang berwenang karena tindakan tersebut dapat menimbulkan persoalan hukum.
Hindari Menunggu hingga Tunggakan Membesar
Langkah paling aman ialah menghubungi leasing sebelum tunggakan semakin menumpuk. Siapkan informasi mengenai penghasilan, pengeluaran bulanan, jumlah tunggakan, dan kemampuan membayar yang realistis.
Selanjutnya, mintalah penjelasan tertulis mengenai pilihan penyelesaian yang tersedia. Dengan cara ini, debitur dapat membandingkan konsekuensi setiap pilihan sebelum menyepakati perubahan kontrak.
FAQ
1. Apakah terlambat membayar cicilan mobil langsung membuat seseorang masuk daftar hitam OJK?
Tidak selalu. Keterlambatan dapat memengaruhi kualitas kredit yang tercatat dalam SLIK, sesuai pelaporan dan ketentuan yang berlaku. SLIK bukan sekadar daftar hitam, melainkan sistem informasi mengenai riwayat kredit debitur.
2. Apakah leasing boleh langsung menarik mobil di jalan?
Leasing harus mengikuti prosedur hukum dan ketentuan eksekusi jaminan fidusia. Jika debitur tidak mengakui wanprestasi dan menolak menyerahkan kendaraan secara sukarela, kreditur perlu menempuh mekanisme pengadilan sesuai putusan MK.
3. Apakah debitur bisa meminta keringanan cicilan?
Bisa mengajukan permohonan restrukturisasi atau penyesuaian pembayaran. Namun, persetujuan bergantung pada penilaian leasing dan ketentuan kontrak.
4. Bolehkah menjual mobil yang masih dalam masa kredit?
Debitur sebaiknya tidak menjual atau mengalihkan kendaraan tanpa persetujuan pihak yang berwenang. Hubungi leasing untuk mengetahui prosedur pengalihan kredit yang sah.
Kesimpulan
Tunggakan cicilan mobil dapat meningkatkan beban utang, memengaruhi catatan kredit, dan memicu proses eksekusi jaminan. Karena itu, debitur sebaiknya segera bernegosiasi dengan leasing, memeriksa hak hukumnya, dan memilih penyelesaian yang sesuai kemampuan finansial.(*)